

Earnings season: come si comportano i titoli prima e dopo la trimestrale
Cosa succede ai titoli nelle settimane in cui escono i risultati trimestrali: calendario, rotazioni settoriali, volatilità implicita e come impostare le tue operazioni.
Il ciclo dei risultati aziendali e il suo impatto sui mercati
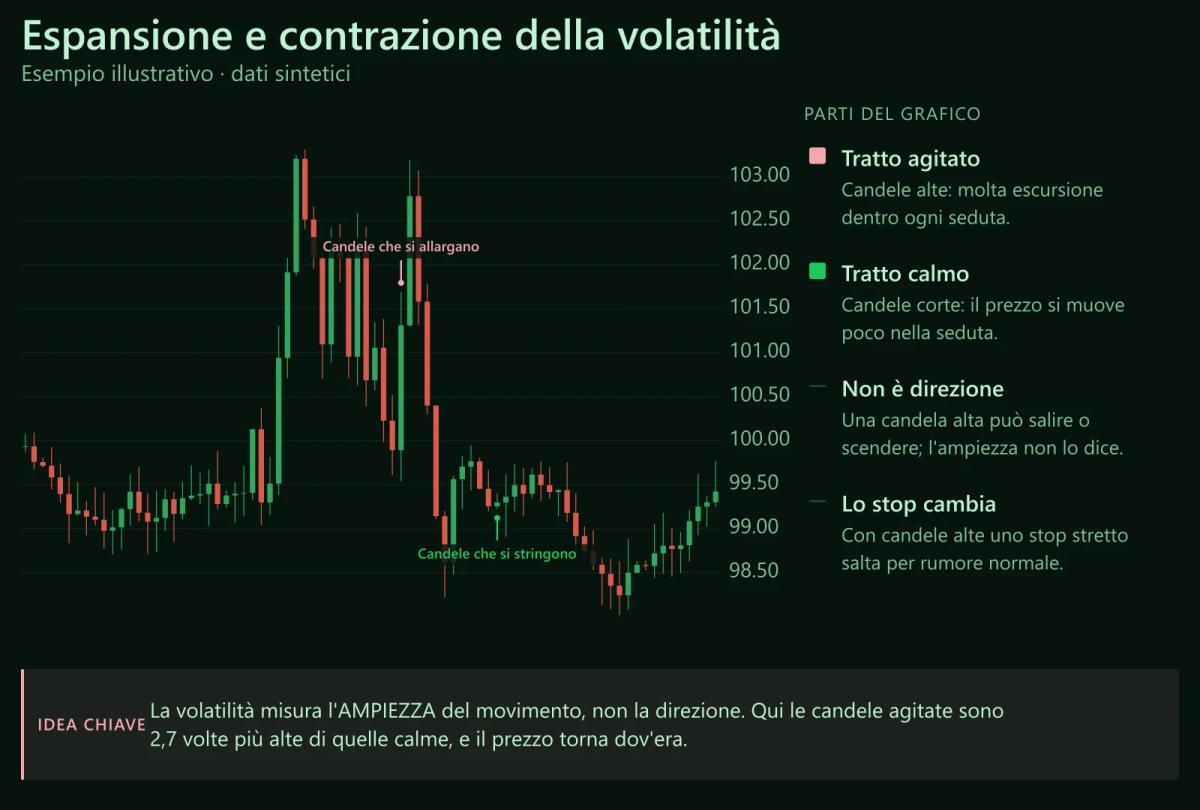
Quattro volte l'anno le società quotate aprono i libri contabili e mostrano al mercato ricavi, utili e guidance sui trimestri successivi. In queste finestre la volatilità dei singoli titoli sale in modo marcato, i settori si muovono con un ordine ricorrente e la reazione dei prezzi dipende dal confronto con le attese degli analisti più che dal valore assoluto dei numeri.
Capire questo ciclo cambia il modo in cui leggi i movimenti. Immagina un titolo che pubblichi un utile in crescita del 20% e nella stessa seduta perda il 5%: quel movimento diventa leggibile se il consensus si aspettava una crescita ancora maggiore, oppure se la guidance sui trimestri successivi ha deluso. Nelle prossime sezioni trovi il calendario, la sequenza settoriale, come si formano le sorprese, cosa accade alla volatilità implicita e quali strategie hanno senso per il trader italiano.
Per mettere in pratica tutto questo serve un conto; parti dai migliori broker forex analizzati dalla redazione.
Calendario e cadenza: quando escono i risultati
L'earnings season segue una cadenza trimestrale fissa che puoi mettere in agenda. Sui mercati statunitensi ed europei le quattro finestre principali si aprono in quattro momenti dell'anno:
- metà gennaio;
- metà aprile;
- metà luglio;
- metà ottobre.
Ogni finestra si estende per un periodo compreso tra le tre e le sei settimane e la maggior parte delle pubblicazioni si concentra nelle prime tre.
| Finestra | Periodo di pubblicazione | Trimestre riferito |
|---|---|---|
| Q4 anno precedente | gennaio, febbraio | ottobre, dicembre |
| Q1 | aprile, maggio | gennaio, marzo |
| Q2 | luglio, agosto | aprile, giugno |
| Q3 | ottobre, novembre | luglio, settembre |
Sul mercato italiano il quadro normativo è diverso. Dopo il recepimento della direttiva Transparency, la relazione finanziaria annuale e quella semestrale restano obbligatorie, mentre i resoconti intermedi di gestione trimestrali sono diventati facoltativi. Molte società del FTSE MIB, l'indice dei principali quaranta titoli di Piazza Affari, continuano comunque a pubblicarli per garantire continuità informativa, anche se i calendari risultano meno compatti di quelli di Wall Street. Le date esatte di ciascuna società, insieme ai comunicati price sensitive, sono reperibili sui siti degli emittenti e sullo storage centralizzato eMarket Storage gestito su vigilanza CONSOB.
Rotazione settoriale e ordine di pubblicazione
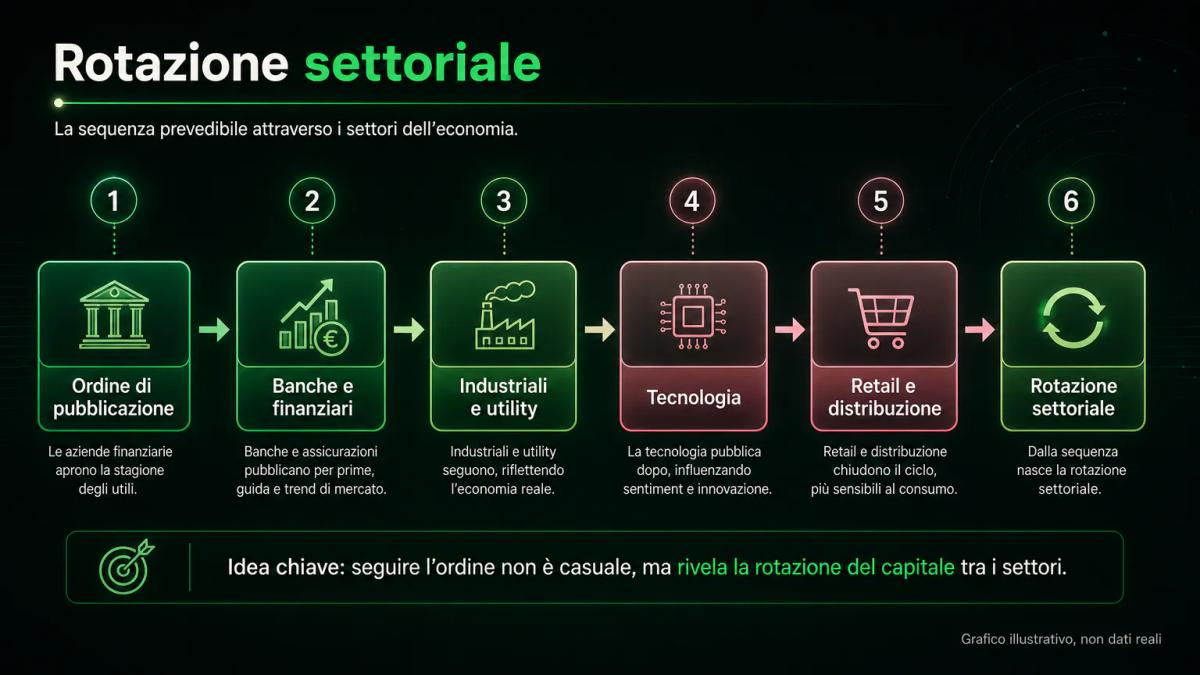
L'ordine con cui i settori pubblicano è la parte più prevedibile dell'earnings season e segue una sequenza ricorrente:
grandi banche statunitensi, che aprono la stagione nella seconda settimana della finestra;
altri finanziari, assicurazioni e broker, nei giorni immediatamente successivi;
consumi di base, industriali, utility ed energia;
tecnologia, che occupa il cuore del ciclo;
retail e distribuzione, che hanno esercizi fiscali sfalsati e chiudono la coda.
le grandi banche statunitensi aprono la stagione nella seconda settimana della finestra;
nei giorni successivi arrivano gli altri finanziari, le assicurazioni e i broker;
seguono i consumi di base, gli industriali, le utility e l'energia;
la tecnologia occupa il cuore del ciclo;
il retail e la distribuzione, che hanno esercizi fiscali sfalsati, chiudono la coda.
Questa sequenza produce due effetti operativi rilevanti per chi opera in borsa. I risultati delle banche funzionano da termometro dei consumi e del credito, dettando così l'apertura del ciclo per tutti gli altri comparti. Allo stesso tempo, il trader può anticipare quali titoli in portafoglio entreranno in una fase di alta volatilità e quali resteranno tranquilli ancora per due o tre settimane, così da organizzare i tempi di ingresso senza sovrapporre troppe esposizioni sotto trimestrale.
I risultati delle banche funzionano da termometro dei consumi e del credito e influenzano l'apertura del ciclo per tutti gli altri settori.
Puoi anticipare quali titoli del tuo portafoglio entreranno in una fase di alta volatilità e quali resteranno tranquilli ancora per due o tre settimane, così da organizzare i tempi di ingresso senza sovrapporre troppe esposizioni sotto trimestrale.
Stime degli analisti e sorprese negli utili
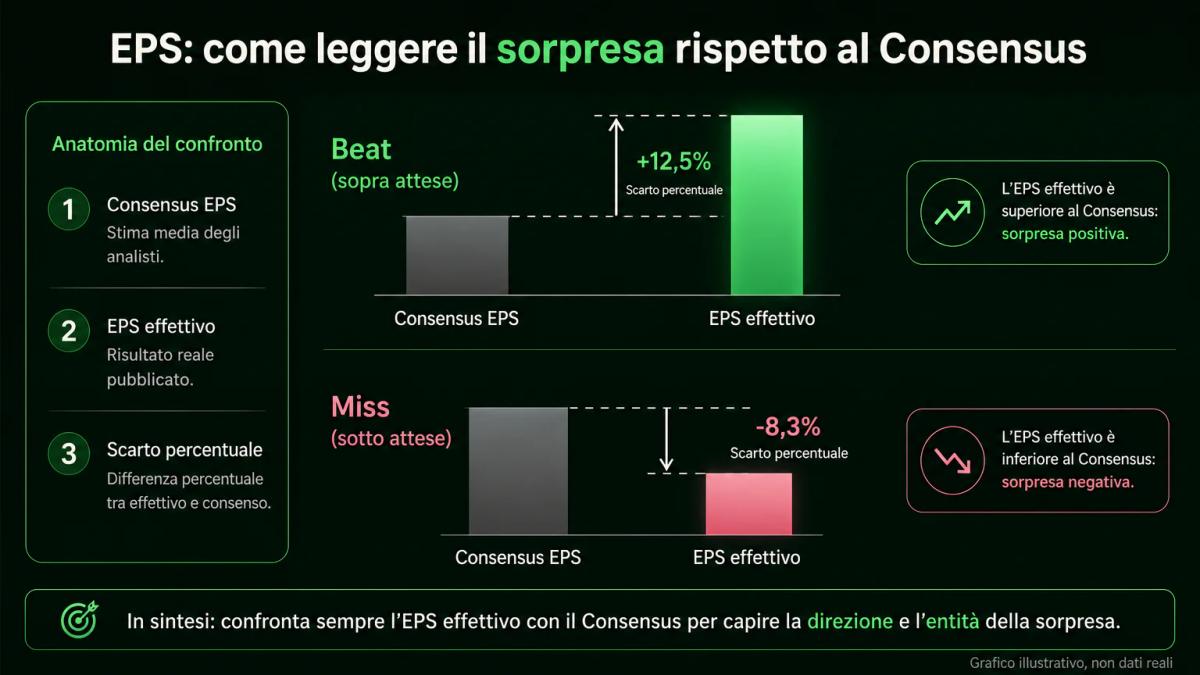
Prima di ogni pubblicazione, gli analisti che seguono un titolo diffondono una stima di utile per azione, cioè l'utile netto diviso per il numero di azioni in circolazione (l'EPS). La media di queste stime prende il nome di consensus. Una sorpresa negli utili (earnings surprise) è lo scarto percentuale tra EPS pubblicato e consensus: quando il dato si colloca sopra le attese si parla di beat, mentre un risultato inferiore viene classificato come miss.
La reazione del prezzo si misura sulla sorpresa più che sul livello assoluto degli utili. Se una società pubblicasse un utile in crescita ma inferiore al consensus, il titolo potrebbe perdere terreno nella seduta successiva; al contrario, una società con utili in calo ma meno del previsto potrebbe muoversi al rialzo. Spesso conta ancora di più la guidance, cioè le indicazioni che la società fornisce sui trimestri futuri: una guidance rivista al ribasso rispetto al trimestre precedente può pesare sul prezzo come un vero miss sugli utili.
Volatilità implicita e strumenti derivati durante l'earnings
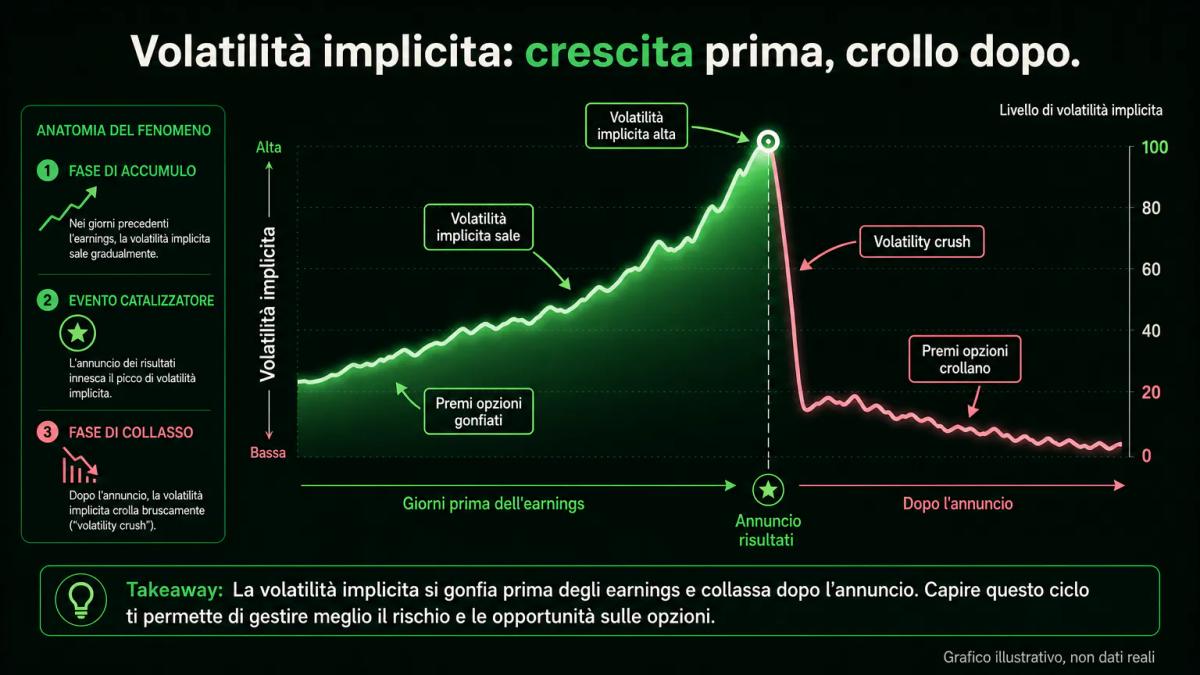
Nei giorni che precedono la pubblicazione, la volatilità implicita sulle opzioni del titolo (la volatilità futura che il mercato sta prezzando dentro i premi) sale in modo sensibile. Subito dopo il comunicato collassa nel fenomeno noto come volatility crush. Chi acquista opzioni a ridosso dell'earnings finisce per pagare premi gonfiati, mentre chi le vende incassa premi elevati assumendosi però un rischio direzionale forte.
- chi acquista opzioni a ridosso dell'earnings paga premi gonfiati dall'attesa;
- chi vende opzioni incassa premi elevati ma resta esposto a un rischio direzionale importante sul sottostante.
Gli spread bid-ask si allargano nelle stesse ore, sia sulle opzioni sia sul sottostante nelle fasi after-hours. Sui titoli italiani del FTSE MIB con derivati quotati su IDEM, la controparte centrale Euronext Clearing calcola i margini iniziali con una metodologia basata sul VaR, in vigore dal 16 ottobre 2023: in prossimità dell'earnings i requisiti di margine sui derivati aumentano di conseguenza.
Strategie di trading durante l'earnings season
Le strategie sensate per il retail rientrano in tre famiglie principali, ciascuna con una propria logica e con rischi specifici, sintetizzate nella tabella che segue.
| Strategia | Logica | Rischio principale |
|---|---|---|
| Direzionale sul post-earnings | Entri dopo il comunicato, sfruttando la nuova guidance | Gap iniziale che salta lo stop loss |
| Straddle o strangle su opzioni | Compri call e put per catturare il movimento in qualsiasi direzione | Volatility crush erode il valore |
| Rotazione settoriale | Ruoti l'esposizione tra settori seguendo l'ordine di pubblicazione | Correlazioni che saltano nelle giornate di stress |
Qualunque approccio venga scelto, la dimensione della posizione (position size, cioè la percentuale del capitale allocata su una singola operazione) va tenuta più bassa del solito.
I movimenti post-comunicato sui singoli titoli possono superare il 10% in una singola seduta e uno stop loss può essere saltato dal gap di apertura. I limiti di leva CONSOB per i CFD sui clienti retail, introdotti con le misure ESMA rese permanenti dalla delibera n. 20976/2019, fissano un massimo di 5:1 sulle azioni singole e di 20:1 sugli indici principali, e si tratta di un vincolo che non è possibile aggirare.
Nel motivare le restrizioni sui CFD del 2018, ESMA ha rilevato che tra il 74% e l'89% dei conti retail perdeva denaro e ha indicato tra le cause la leva eccessiva, la complessità del prodotto e la struttura dei costi, che comprende commissioni, spread e oneri di finanziamento overnight, rendendo il rendimento atteso strutturalmente negativo. Nelle giornate di earnings tutti questi fattori pesano in misura ancora maggiore.
Earnings call e comunicazioni con il management
Dopo la pubblicazione del comunicato la società tiene la earnings call, una conferenza telefonica in cui il management commenta i numeri e risponde alle domande degli analisti. Sui titoli statunitensi si svolge di norma nella stessa giornata, mentre sui titoli italiani si tiene più spesso il mattino successivo. Le parole del CEO e del CFO su guidance, margini e prospettive di ricavo generano un secondo movimento di prezzo, distinto rispetto a quello innescato dal comunicato ufficiale.
La earnings call rappresenta la fonte di informazione più densa dell'intero trimestre. Le trascrizioni ufficiali arrivano nelle ore successive sui siti delle società quotate e permettono di rivedere ogni passaggio con calma. Il tono del management, il modo in cui i dirigenti rispondono alle domande scomode e la coerenza tra guidance e risultati sono segnali qualitativi che il numero secco non riesce a contenere.
Per vedere queste condizioni applicate da un broker regolamentato, leggi la nostra recensione di IC Markets.
Punti chiave
- L'earnings season si concentra quattro volte l'anno, tra gennaio, aprile, luglio e ottobre; le banche USA aprono il ciclo, retail e distribuzione lo chiudono.
- I prezzi reagiscono allo scarto tra EPS pubblicato e consensus degli analisti, non al livello assoluto degli utili; la guidance sui trimestri futuri pesa quanto la sorpresa.
- La volatilità implicita sulle opzioni sale prima del comunicato e crolla subito dopo (volatility crush); gli spread bid-ask si allargano e i margini sui derivati aumentano.
- Sulle azioni singole i limiti CONSOB (misure ESMA rese permanenti) fissano la leva massima retail sui CFD a 5:1: la position size va tenuta più bassa del solito.
- La earnings call successiva al comunicato è spesso più informativa del numero: guidance, tono del management e domande degli analisti generano un secondo movimento di prezzo.
Domande frequenti
Quando inizia e finisce l'earnings season?
Le quattro finestre principali cadono a metà gennaio, metà aprile, metà luglio e metà ottobre. Ciascuna dura tra le tre e le sei settimane, con il grosso delle pubblicazioni concentrato nelle prime tre. Sul mercato italiano i calendari sono meno compatti perché i resoconti trimestrali non sono più obbligatori dopo il recepimento della direttiva Transparency: molte società del FTSE MIB continuano comunque a pubblicarli.
Come faccio a trovare il calendario dei risultati aziendali?
Per le società italiane quotate, il calendario finanziario e i comunicati price sensitive sono sui siti degli emittenti nella sezione investor relations e sullo storage centralizzato eMarket Storage, sotto vigilanza CONSOB. Per i titoli statunitensi ed europei le date sono pubblicate direttamente dalle società sulle rispettive pagine investor relations.
Quali settori pubblicano i risultati per primi durante l'earnings season?
L'ordine è abbastanza costante: aprono le grandi banche USA nella seconda settimana della finestra, seguite dagli altri finanziari e dalle assicurazioni. Poi arrivano consumi di base, industriali, utility ed energia; la tecnologia occupa il cuore del ciclo; retail e distribuzione, con esercizi fiscali sfalsati, chiudono la coda.
Cosa significa una sorpresa negli utili e come impatta il prezzo del titolo?
Una sorpresa negli utili è lo scarto tra utile per azione pubblicato (EPS) e media delle stime degli analisti (consensus). Un risultato superiore alle attese viene chiamato beat, uno inferiore miss. Il prezzo reagisce a questo scarto più che al livello assoluto degli utili, tanto che un titolo con utili in crescita ma sotto consensus può scendere, mentre uno con utili in calo, ma di misura inferiore rispetto al previsto, può salire. La guidance sui trimestri futuri pesa in misura altrettanto rilevante.
Come posso tradare durante l'earnings season senza rischi eccessivi?
Tieni la position size più bassa del solito, perché i movimenti post-comunicato possono superare il 10% in una seduta e i gap di apertura saltano gli stop loss. Considera che i limiti CONSOB per i CFD retail (misure ESMA rese permanenti) fissano un massimo di 5:1 sulle azioni singole. Se operi su opzioni, ricorda che il volatility crush erode il valore dei premi comprati subito dopo il comunicato.
Sugli autori
0 commenti