

Risk-reward ratio: come calcolarlo e usarlo nel trading
Il risk reward ratio mette in relazione la perdita massima accettata e il guadagno atteso. Impara a calcolarlo, ad adattarlo ai mercati e a difenderlo dai bias.
Il rapporto rischio-rendimento: definizione e meccanica di base
Chi apre una posizione mette sul tavolo due numeri prima ancora di premere il pulsante di acquisto: quanto è disposto a perdere e quanto spera di guadagnare. La relazione tra questi due valori, espressa come frazione, si chiama risk reward ratio: un rapporto di 1:2 indica che stai rischiando 1 euro nella speranza di portarne a casa 2. Combinato con il tuo tasso di vincita, questo parametro determina la redditività di lungo periodo della tua strategia, e capirne la meccanica è il punto di partenza di qualunque discorso serio sulla gestione del rischio.
Per calcolarlo servono tre prezzi che fissi prima di aprire la posizione: l'entry point, ossia il livello a cui entri sul mercato; lo stop loss, l'ordine che chiude in perdita quando il prezzo ti va contro di una quantità prefissata; e il take profit, l'ordine che chiude in profitto quando il prezzo raggiunge l'obiettivo. La distanza fra entry e stop rappresenta il rischio in punti, mentre la distanza fra entry e take profit corrisponde alla ricompensa attesa in punti. Il rapporto fra queste due distanze costituisce il tuo risk reward ratio pianificato.
Questo numero, preso in isolamento, dice poco sulla qualità di un'operazione, ma indica con precisione la matematica minima per restare in gioco. Con un rapporto di 1:1 la soglia di redditività, al netto dei costi, si colloca sopra il 50% di operazioni vincenti; con un rapporto di 1:2 quella soglia scende a poco più di un terzo delle operazioni; con un rapporto di 1:3 la percentuale richiesta è ancora più bassa, anche se gli obiettivi lontani vengono raggiunti con minore frequenza, perché il prezzo dispone di più tempo e più spazio per invertire prima di arrivarci.
Il risk reward ratio assolve quindi a una doppia funzione: da un lato consente di dimensionare la posizione, perché una volta fissato lo stop conosci sia gli euro rischiati sia quelli potenzialmente guadagnati; dall'altro permette di valutare la coerenza del tuo piano con la percentuale storica di operazioni vincenti che riesci effettivamente a ottenere.
Se punti a un conto finanziato, guarda la nostra selezione delle migliori prop firm.
Formula e calcolo del rapporto rischio-rendimento con esempi numerici
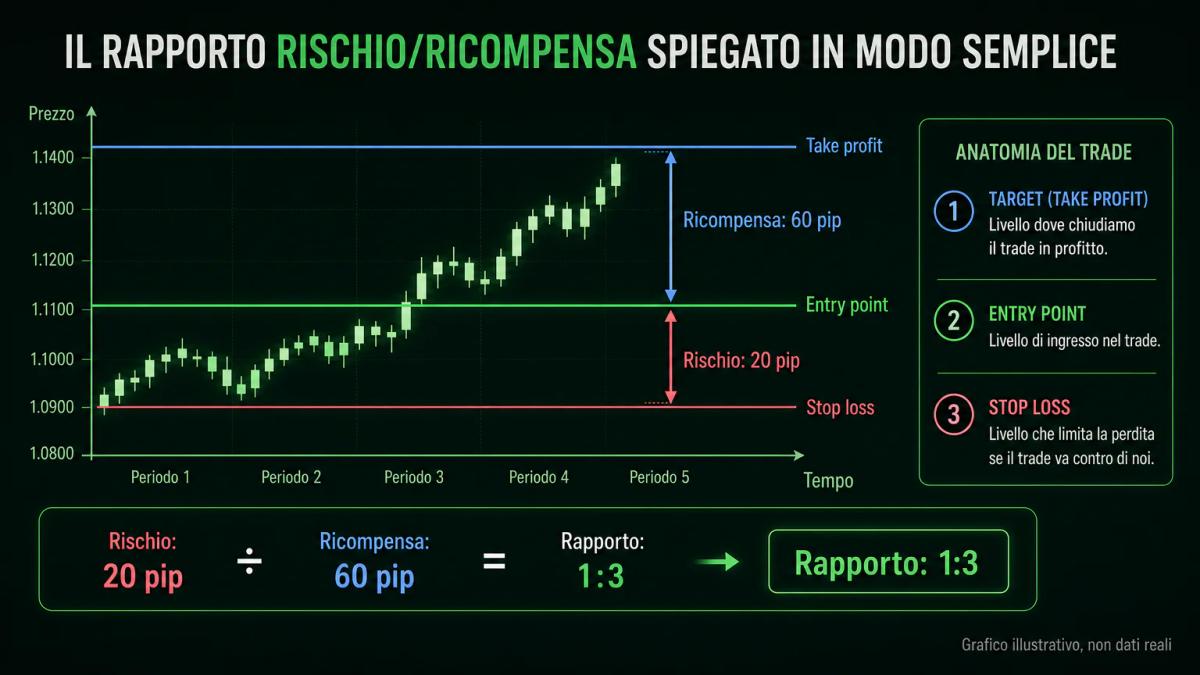
La formula è semplice: si divide la distanza tra entry point e stop loss per la distanza tra entry e take profit, e il risultato è il rapporto rischio-rendimento espresso come frazione. In pratica: rischio in punti / ricompensa in punti = R:R. Vediamo tre casi applicati a mercati differenti.
Azione italiana. Immagina di comprare a 10,00 EUR con stop a 9,80 EUR e take profit a 10,60 EUR. Il rischio per azione sarebbe di 0,20 EUR e la ricompensa di 0,60 EUR, per un rapporto pari a 0,20 : 0,60 = 1:3. Acquistando 500 azioni, rischieresti 100 EUR nella prospettiva di guadagnarne 300, prima dei costi.
Coppia EUR/USD. Considera un ingresso long a 1,0850, con stop a 1,0830 (20 pip) e take profit a 1,0890 (40 pip). Il pip, cioè la variazione minima del prezzo tipicamente collocata alla quarta cifra decimale sulle coppie maggiori, vale 10 USD per lotto standard sulle coppie con USD come valuta quotata. In questo scenario rischieresti 200 USD per puntare a guadagnarne 400, ottenendo un rapporto di 1:2.
Indice DAX. Ipotizza una vendita a 18.500 con stop a 18.560 (60 punti) e take profit a 18.380 (120 punti): il rischio sarebbe di 60 punti e la ricompensa di 120, per un rapporto di 1:2.
Il calcolo cambia leggermente da mercato a mercato per via del valore del punto, ma la logica resta identica in ogni contesto: si quantifica il rischio nella valuta del conto, si quantifica la ricompensa nella stessa valuta e si esegue la divisione.
| Mercato | Entry | Stop loss | Take profit | Rischio in punti | Ricompensa in punti | Rapporto pianificato |
|---|---|---|---|---|---|---|
| Azione | 10,00 EUR | 9,80 EUR | 10,60 EUR | 0,20 EUR | 0,60 EUR | 1:3 |
| Forex (EUR/USD) | 1,0850 | 1,0830 | 1,0890 | 20 pip | 40 pip | 1:2 |
| Indice (DAX) | 18.500 | 18.560 | 18.380 | 60 punti | 120 punti | 1:2 |
| Cripto (BTC/USD) | 60.000 | 59.400 | 61.500 | 600 USD | 1.500 USD | 1:2,5 |
Cos'è la regola del 1:2 e perché è uno standard nel trading
La regola del 1:2 consiste nel rischiare 1 unità di capitale per provare a guadagnarne 2. Si è imposta come standard perché rende una strategia redditizia già con un tasso di vincita del 50% al netto dei costi: metà delle operazioni chiude in perdita per 1, metà in profitto per 2, e il saldo complessivo resta positivo.
Il fascino del 1:2 risiede nella sua tolleranza agli errori. Con un rapporto di 1:1 basta una breve serie di operazioni sbagliate perché la percentuale di vincita scenda sotto la soglia di redditività in tempi molto rapidi, mentre con un 1:2 disponi di un cuscinetto: puoi sbagliare più della metà delle operazioni e restare in pari, il che rispecchia una situazione realistica per la maggior parte dei sistemi di trading discrezionali.
Questa soglia va comunque intesa come indicativa, senza pretese di universalità. Uno scalper, cioè chi apre e chiude posizioni nel giro di pochi minuti, può lavorare con successo anche a 1:1 quando il suo tasso di vincita si mantiene alto e stabile. Un trend follower che tiene aperte le posizioni per giorni tende invece a puntare su rapporti di 1:3 o superiori, consapevole che vincerà forse una operazione su tre o su quattro. Il valore da cercare va calibrato sulla tua percentuale storica di operazioni vincenti e sui costi che paghi al broker, piú che su un numero astratto valido per tutti.
Rapporto pianificato vs. rapporto realizzato: perché divergono
Il rapporto pianificato è quello che calcoli prima di aprire la posizione, mentre il rapporto realizzato è quello effettivamente ottenuto una volta chiusa l'operazione, e i due valori quasi mai coincidono. Slippage, ossia la differenza tra il prezzo a cui volevi entrare o uscire e quello a cui l'ordine è stato eseguito, commissioni, spread e uscite discrezionali prima del target erodono la ricompensa e in certe circostanze allargano la perdita.
Immagina un esempio concreto: progetti un long su EUR/USD con rischio di 20 pip e obiettivo di 40 pip, per un rapporto pianificato di 1:2. In apertura paghi 1 pip di spread e in chiusura ne perdi un altro allo slippage sul take profit, che scatta a 38 pip invece di 40. Il rapporto realizzato risulta quindi 21:38, cioè circa 1:1,81, che rappresenta l'immagine reale del tuo edge invece di quella puramente teorica.
Questa differenza vale la pena di essere misurata con costanza. Tenendo un registro delle operazioni che riporti entrambe le colonne, dopo un centinaio di operazioni potrai stimare il tuo coefficiente di erosione, ossia quanto in media il pianificato si degrada in realizzato. Da quel momento in poi, quando progetti una nuova operazione, saprai già che un 1:2 pianificato ti restituirà sul tuo broker e sul tuo stile operativo un 1:1,8 realizzato, e potrai valutare se il trade abbia ancora senso a quel livello.
Secondo CONSOB (2023), il 47% degli investitori italiani ha subito perdite nell'anno di riferimento, contro il 31% dell'anno precedente: la distanza fra ciò che si pianifica e ciò che si realizza rappresenta una delle ragioni per cui una strategia coerente sulla carta può non reggere nella pratica.
Errori comuni e trappole psicologiche nel calcolo del rapporto
Gli errori più frequenti nel calcolo e nell'applicazione del rapporto rischio-rendimento hanno natura psicologica più che aritmetica. Le trappole ricorrenti tendono a ripetersi con schemi molto simili tra un trader e l'altro, e riconoscerle in anticipo aiuta a neutralizzarle prima che intacchino l'edge. Ne raccogliamo qui le più diffuse.
Ignorare i costi nel calcolo, così che ogni operazione parte già con un rapporto peggiore di quello dichiarato.
Spostare lo stop loss dopo l'apertura per evitare di chiudere in perdita: basta muovere la linea perché un rapporto pianificato di 1:2 diventi 1:1, e poi 2:1 contro di te.
Chiudere in anticipo. Il prezzo si muove per esempio del 70% verso il target, la tentazione di incassare cresce e chiudi prima. Un 1:2 si trasforma in 1:1,4 e, ripetuto abbastanza volte, questo comportamento distrugge un edge che sulla carta funzionava. Il pattern ha un nome preciso in economia comportamentale, l'avversione alle perdite: le perdite pesano psicologicamente più dei guadagni della stessa entità, spingendo a tagliare corto i profitti e a lasciar correre le perdite.
Fissare il take profit dove speri, invece di collocarlo in un livello giustificato dal grafico. Se la resistenza più vicina si trova a 30 pip, mettere il target a 60 solo per costruire un 1:2 produce un rapporto teorico bello con una probabilità di successo bassissima; la scelta più sensata consiste nel ridurre il rischio con uno stop più stretto in un punto tecnico, oppure nello scartare il trade.
Bias di conferma, la trappola più insidiosa. Dopo dieci vincite di fila con rapporto 1:1 si finisce per pensare di poter passare a 1:3 senza cambiare nient'altro, ma il tasso di vincita che sostiene un 1:1 raramente coincide con quello che sostiene un 1:3, e la strategia lo mostra molto rapidamente sul conto.
Impatto dei costi di transazione sul rapporto effettivo
Commissioni e spread riducono il guadagno netto e peggiorano il rapporto rischio-rendimento reale: un rapporto pianificato di 1:2 può diventare 1:1,8 dopo i costi, con effetti più marcati nel forex e nelle criptovalute dove lo spread rappresenta la principale componente di costo. Sulle azioni italiane il peso principale ricade invece sulla commissione fissa o percentuale del broker, che va sottratta due volte, all'ingresso e all'uscita.
Considera un esempio nel forex: entrando e uscendo da EUR/USD con uno spread medio di 1 pip il costo complessivo si aggira sui 2 pip andata e ritorno. Su un trade con stop a 20 pip e target a 40, quei 2 pip riducono il guadagno netto a 38 pip e allargano la perdita netta a 22, portando il rapporto realizzato da 1:2 (20:40) a 22:38, cioè circa 1:1,73. Su un trade più corto, poniamo 5 pip di stop e 10 di target, lo stesso spread di 2 pip trasforma un pianificato 1:2 in un realizzato di circa 7:8, cioè 1:1,14, con la quasi totalità dell'edge erosa.
La lezione principale è che il costo relativo cresce al diminuire della distanza operativa. Uno scalper paga in commissioni una quota molto più alta del proprio rendimento lordo rispetto a uno swing trader, e questo spiega perché lo stesso rapporto pianificato assume significati diversi su timeframe diversi: sul 5 minuti resta ben poco, mentre sul giornaliero i costi si riducono a semplice rumore. ESMA, motivando le restrizioni sui CFD del 2018, ha indicato fra le cause della performance negativa dei clienti al dettaglio proprio i costi, commissioni, spread e oneri di finanziamento overnight, che rendono il rendimento atteso strutturalmente negativo.
Adattare il rapporto rischio-rendimento alla volatilità di mercato
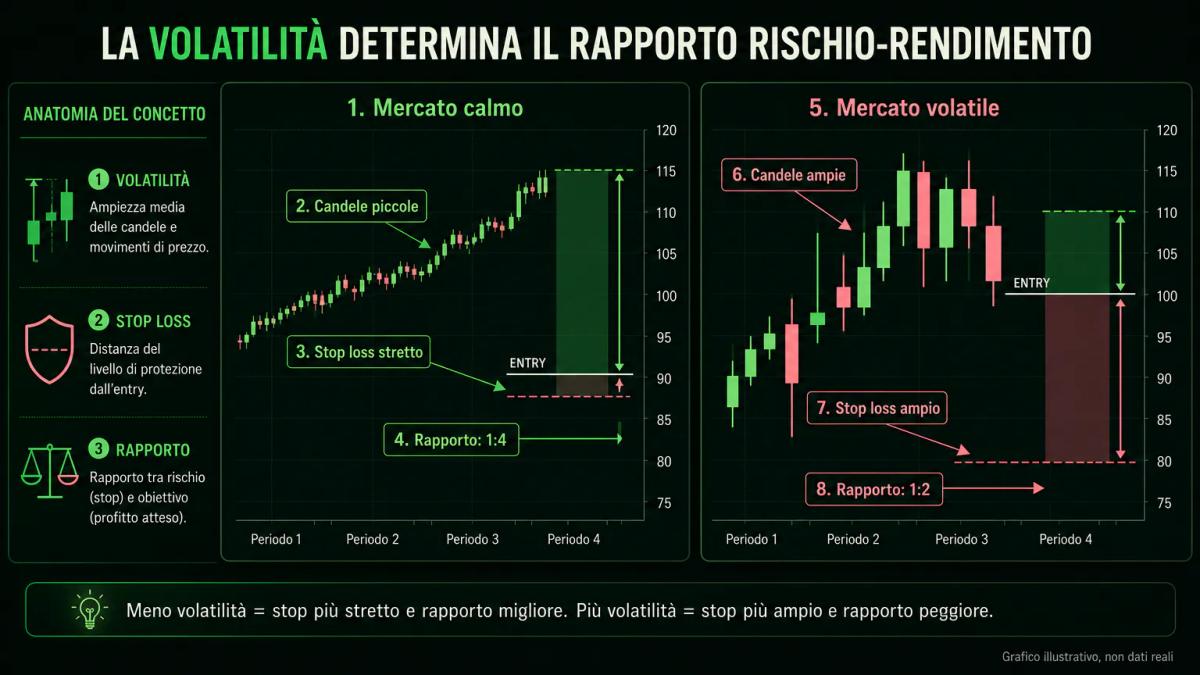
In mercati ad alta volatilità gli stop loss richiedono un'ampiezza maggiore per evitare di essere toccati da movimenti casuali, e questa esigenza abbassa il rapporto rischio-rendimento pianificato; nei mercati calmi è possibile stringere lo stop e migliorare il rapporto a parità di target. Il rapporto va inteso quindi come una funzione delle condizioni del momento, calibrata volta per volta sulla situazione operativa reale.
Uno strumento utile per calibrarlo è l'ATR, Average True Range, l'indicatore che misura la volatilità media di un periodo, tipicamente 14 barre. Immagina che l'ATR giornaliero su EUR/USD sia di 80 pip in una fase calma e salga a 140 pip prima di una decisione della BCE: uno stop di 15 pip che il giorno precedente stava fuori dal rumore oggi ci finirebbe dentro. Portarlo per esempio a 25 pip allargherebbe il rischio e, mantenendo il target a 40, peggiorerebbe il rapporto da 1:2,67 a 1:1,6. La risposta corretta consiste non tanto nel forzare il vecchio rapporto quanto nel ridurre la dimensione della posizione oppure nello spostare il target verso un livello tecnico più lontano, coerente con l'espansione della volatilità.
Il principio vale in ogni mercato. Nel giorno di riunione della BCE, con decisione alle 14:15 CET e conferenza stampa alle 14:45 CET dal 21 luglio 2022, l'ampiezza dei movimenti su euro e obbligazioni tende a espandersi, e uno stop dimensionato sulla volatilità normale finisce per esporsi a colpi indesiderati. Sulle criptovalute la volatilità è strutturalmente alta, la leva massima per i clienti retail UE resta fissata a 2:1 secondo i limiti CONSOB e le misure ESMA rese permanenti, e il rapporto pianificato deve tenerne conto, perché stop troppo stretti su BTC vengono spazzati via da candele di poche decine di minuti.
Come regola pratica, prima di fissare stop e target conviene guardare alla volatilità corrente piú che a quella media storica: il rapporto rischio-rendimento fornisce indicazioni utili solo quando lo stop dispone di una probabilità ragionevole di non essere colpito prima che la tesi abbia avuto il tempo di verificarsi.
Se vuoi vedere queste regole di rischio scritte nel contratto di una società reale, la recensione di Hola Prime le riporta voce per voce.
Punti chiave
- Il risk reward ratio è il rapporto tra rischio e ricompensa attesa di un'operazione: si calcola dividendo la distanza entry-stop per la distanza entry-target.
- Un rapporto 1:2 rende redditizia una strategia anche con un tasso di vincita del 50%, ma la soglia utile dipende dal tuo tasso di vincita storico, non da una regola universale.
- Il rapporto pianificato quasi mai coincide con quello realizzato: spread, commissioni, slippage e uscite anticipate erodono l'edge teorico.
- In mercati volatili lo stop va allargato: mantenere rigido il vecchio rapporto ti espone a essere colpito dal rumore prima che la tesi si sviluppi.
- Le trappole psicologiche (spostare lo stop, chiudere in anticipo, fissare target dove si spera) fanno più danni degli errori aritmetici.
Domande frequenti
Cos'è il risk reward ratio e a cosa serve nel trading?
È il rapporto tra la perdita massima che accetti su un'operazione (distanza tra entry e stop loss) e il guadagno atteso (distanza tra entry e take profit). Serve a due cose: dimensionare la posizione in modo coerente con il capitale che puoi rischiare, e capire se il tuo tasso di vincita è sufficiente a rendere la strategia redditizia nel lungo periodo.
Come si calcola il rapporto rischio-rendimento con un esempio pratico?
Dividi la distanza tra entry e stop per la distanza tra entry e take profit. Esempio su EUR/USD: entri a 1,0850, stop a 1,0830 (20 pip), target a 1,0890 (40 pip). Rischi 20 pip per provare a guadagnarne 40, quindi 20/40 = 1:2. Se operi 1 lotto standard, rischi 200 USD per guadagnarne 400, prima dei costi.
Qual è il rapporto rischio-rendimento minimo per operare in modo redditizio?
Non esiste un minimo universale. Con 1:1 devi vincere più del 50% al netto dei costi. Con 1:2 basta poco più di un terzo, con 1:3 circa un quarto. Il rapporto giusto è quello coerente con il tuo tasso di vincita storico: se vinci il 40% delle operazioni, 1:2 non basta e serve almeno 1:1,7 al netto dei costi.
Come influiscono le commissioni sul mio rapporto rischio-rendimento reale?
Peggiorano sempre il rapporto realizzato rispetto a quello pianificato. Sul forex uno spread di 2 pip andata e ritorno trasforma un 1:2 con stop di 20 pip e target di 40 in un 22:38, circa 1:1,73. Su operazioni intraday brevi (5 pip di stop) lo stesso spread può ridurre un 1:2 pianificato a poco più di 1:1: quasi tutto l'edge sparisce nei costi.
Posso usare lo stesso rapporto rischio-rendimento in tutti i mercati e timeframe?
No. La volatilità dello strumento e la lunghezza del timeframe cambiano la distanza minima ragionevole dello stop e la probabilità che il target venga raggiunto. Sulle cripto, dove la volatilità è alta e la leva retail UE è 2:1, servono stop più ampi. Sull'intraday di un titolo tranquillo puoi stringere. Il rapporto va calibrato sulla volatilità corrente, misurata per esempio con l'ATR, non fissato una volta per tutte.
Sugli autori
0 commenti