

Prop firm e tasse in Italia: come dichiarare i payout senza sbagliare
Guida fiscale al prop trading per il trader retail italiano: categorie di reddito, modello dichiarativo, deduzioni ammesse e obblighi per chi opera con società estere.
Che cosa è una prop firm e come si classifica fiscalmente in Italia
Il modello di prop firm, cioè di società di trading proprietario che mette capitale e tecnologia a disposizione del trader retail dietro una quota del profitto, prevede un rapporto tipicamente assimilabile a quello di un collaboratore o di un fornitore di servizi, al di fuori quindi dei confini del lavoro dipendente. L'Agenzia delle Entrate, in Italia, non ha previsto una categoria dedicata a questa figura, e il payout ricevuto va perciò classificato caso per caso, valutando il contratto firmato con la società e la natura effettiva del rapporto prima di procedere alla dichiarazione.
La distinzione fiscale rilevante dipende dal rapporto contrattuale fra trader e società, più che dalla licenza di quest'ultima. Una prop firm regolamentata, autorizzata cioè da un'autorità di vigilanza come CONSOB, CySEC o BaFin, genera per il trader italiano gli stessi obblighi dichiarativi di una società priva di autorizzazione: il regime fiscale resta identico, mentre il profilo di rischio operativo può variare in misura significativa. Anche i guadagni ottenuti durante la challenge, la prova selettiva a pagamento condotta su conto demo, diventano imponibili nel momento in cui si convertono in un payout reale. Chi sta valutando a quale società affidarsi può consultare il confronto fra le principali prop firm per comprendere le differenze contrattuali e operative prima di sottoscrivere.
Per operare con il capitale di una società, confronta le migliori prop firm e i loro modelli di valutazione.
Categorie fiscali per il prop trader: reddito di lavoro autonomo o capital gain
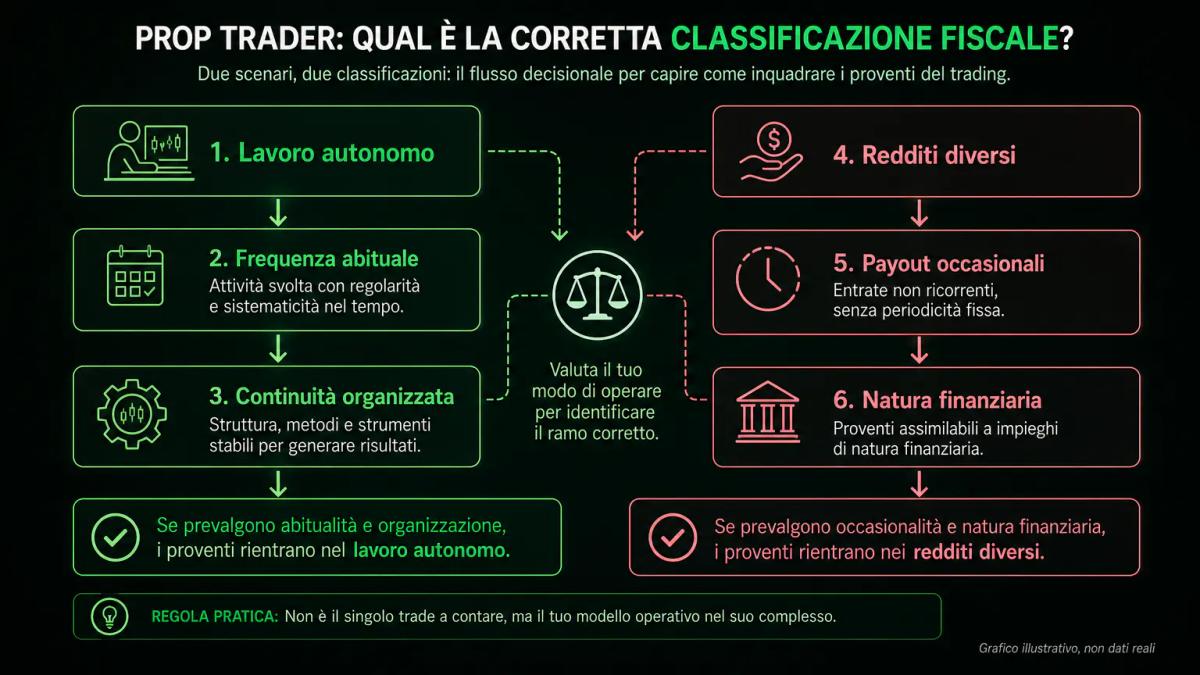
Gli inquadramenti possibili sono sostanzialmente due: il reddito di lavoro autonomo ai sensi dell'art. 53 del TUIR (Testo Unico delle Imposte sui Redditi) e il reddito diverso di natura finanziaria. La scelta dipende da più fattori, in particolare dalla frequenza operativa, dalla continuità del rapporto con la società e dalla natura del contratto sottoscritto. L'operatività abituale e organizzata porta generalmente nell'alveo del lavoro autonomo, mentre payout sporadici e isolati possono essere ricondotti ai redditi diversi.
Il capital gain classico, ovvero l'imposta sostitutiva del 26% sulle plusvalenze da strumenti finanziari, trova applicazione solo quando il trader detiene direttamente gli strumenti. Nel prop trading, invece, si opera sul capitale messo a disposizione dalla società, e il payout corrisposto assume la natura di remunerazione contrattuale per un servizio reso. Da qui discende l'inquadramento più frequente nel lavoro autonomo, con applicazione dell'IRPEF ordinaria e, al ricorrere dei requisiti, anche dell'IVA. La gestione del rischio nel trading rimane in ogni caso fondamentale per mantenere una redditività stabile e documentabile agli occhi dell'Agenzia delle Entrate.
Obblighi dichiarativi: modello 730, Redditi PF e comunicazioni all'Agenzia
La scelta del modello dichiarativo discende direttamente dall'inquadramento adottato. L'uso del 730 è possibile soltanto quando il trader percepisce anche redditi da lavoro dipendente o da pensione e i payout rientrano fra i redditi diversi occasionali; nelle altre situazioni la strada obbligata è quella del modello Redditi PF. Le comunicazioni all'Agenzia delle Entrate hanno invece un oggetto diverso e riguardano la tracciabilità dei rapporti finanziari con la controparte, con un livello di attenzione più marcato quando la società ha sede all'estero.
| Adempimento | Modello 730 | Redditi PF | Comunicazioni all'Agenzia |
|---|---|---|---|
| Chi lo usa | Dipendenti o pensionati con payout occasionali | Autonomi, partita IVA, chi ha rapporti con soggetti esteri | Chiunque detenga conti o rapporti finanziari fuori Italia |
| Cosa dichiara | Redditi diversi occasionali (quadro D) | Reddito da lavoro autonomo o redditi diversi (quadri RE, RL, RM) | Consistenza e movimenti su conti esteri |
| Documenti richiesti | Ricevute payout, contratto | Contratto, fatture emesse, estratti conto | Quadro RW, dati identificativi della società |
| Scadenza tipica | 30 settembre | 31 ottobre | Contestuale al Redditi PF |
Deducibilità delle spese operative nel prop trading
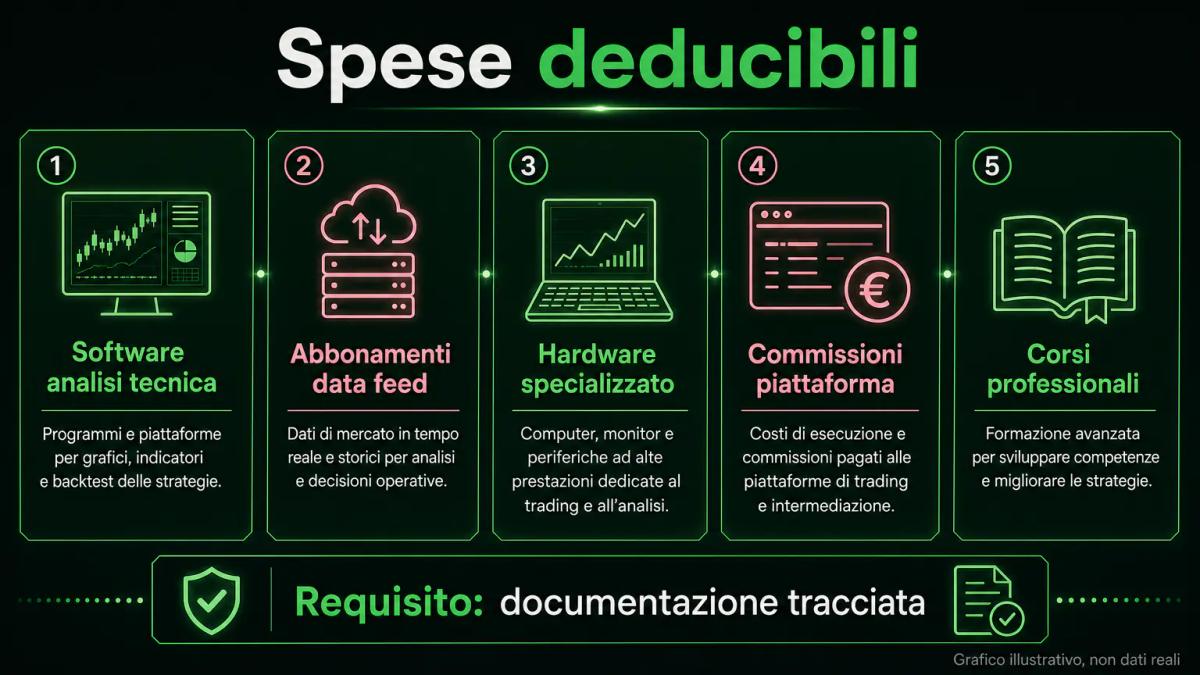
Il trader inquadrato come lavoratore autonomo in regime ordinario ha la possibilità di dedurre dal reddito imponibile le spese direttamente connesse all'attività di trading. La condizione imprescindibile resta sempre la stessa, ovvero la connessione diretta e documentabile con l'attività, che si traduce in pratica in fattura intestata, pagamento tracciato e uso professionale prevalente. Fra le voci di costo più frequenti figurano:
- software di analisi tecnica e piattaforme a pagamento;
- abbonamenti ai data feed di mercato;
- hardware specializzato, dalle workstation ai monitor multipli;
- commissioni della piattaforma trattenute dalla società;
- corsi di formazione professionale documentati.
Il regime forfettario, agevolazione con imposta sostitutiva al 15% (ridotta al 5% per i primi cinque anni al ricorrere dei requisiti) e soglia di ricavi fissata a 85.000 EUR annui, è teoricamente accessibile anche al prop trader autonomo, ma comporta un trade-off da valutare con attenzione: la deduzione analitica delle spese viene sostituita da un coefficiente di redditività fisso. Per chi sostiene costi operativi elevati, il regime ordinario può risultare più conveniente nonostante l'aliquota nominale più alta. Le perdite di trading personali, maturate quindi al di fuori del capitale della società, restano inquadrate come redditi diversi e non sono compensabili con i payout. Chi vuole approfondire anche il lato operativo può leggere la guida su come passare la challenge in 7 giorni: richiede disciplina e preparazione, insieme a una corretta pianificazione fiscale fin dall'inizio.
Prop firm estere e adempimenti fiscali internazionali
Lavorare con una prop firm estera non modifica la residenza fiscale del trader: chi è fiscalmente residente in Italia dichiara i payout nel nostro Paese, a prescindere dalla sede della società. Gli scambi automatici di informazioni finanziarie fra amministrazioni fiscali, in particolare il CRS a livello OCSE e il FATCA per i rapporti con gli Stati Uniti, fanno sì che l'Agenzia delle Entrate riceva già in automatico i dati dei conti detenuti all'estero, rendendo l'omessa dichiarazione facilmente rilevabile dai controlli incrociati.
Sul piano operativo gli adempimenti passano dal quadro RW del modello Redditi PF, nel quale vanno indicati i conti presso la società estera e gli eventuali investimenti detenuti. Sul fronte IVA, il profit split corrisposto da una società con sede fuori dall'Unione Europea può configurarsi come prestazione di servizi extra-UE, esente da IVA italiana ma soggetta a fatturazione con dicitura specifica per chi opera in regime ordinario. Una convenzione contro le doppie imposizioni, quando esistente, può ridurre o eliminare la ritenuta applicata all'origine dalla società, perciò è opportuno verificare sempre il trattato bilaterale con il paese della controparte prima di firmare qualsiasi contratto.
Agenzia delle Entrate: i redditi prodotti all'estero da soggetti fiscalmente residenti in Italia concorrono alla formazione del reddito complessivo e vanno indicati nella dichiarazione dei redditi, con applicazione del credito d'imposta per i tributi assolti all'estero a titolo definitivo.
Questo contenuto ha natura informativa generale e non sostituisce una consulenza: ogni situazione richiede la verifica di un professionista abilitato nella giurisdizione interessata.
Punti chiave
- Il payout da prop firm si inquadra nella maggior parte dei casi come reddito di lavoro autonomo ai sensi dell'art. 53 del TUIR, con tassazione IRPEF ordinaria.
- Il modello 730 è ammesso solo per payout occasionali, mentre con partita IVA o controparti estere occorre ricorrere al modello Redditi PF.
- Chi opera come autonomo in regime ordinario può dedurre software, data feed, hardware e commissioni, mentre il regime forfettario sostituisce la deduzione analitica con un coefficiente di redditività.
- I rapporti con una prop firm estera vanno indicati nel quadro RW, considerato che CRS e FATCA rendono l'omissione facilmente tracciabile.
- Prop firm regolamentate e non regolamentate generano per il trader italiano gli stessi obblighi dichiarativi, con differenze che riguardano il profilo di rischio operativo.
Domande frequenti
Un trader che opera con una prop firm italiana paga le stesse tasse di un trader indipendente?
I due regimi sono profondamente diversi fra loro. Il trader indipendente che opera con capitale proprio tramite un broker versa l'imposta sostitutiva del 26% sulle plusvalenze da strumenti finanziari, mentre il prop trader percepisce dalla società un payout contrattuale che costituisce remunerazione per un servizio reso. In quest'ultimo caso l'inquadramento tipico è quello del reddito di lavoro autonomo, con assoggettamento all'IRPEF progressiva anziché all'imposta sostitutiva.
Posso dedurre le commissioni e le perdite di trading dalle tasse sul prop trading?
Le commissioni della piattaforma trattenute dalla prop firm e le spese operative documentate possono essere portate in deduzione quando il trader è inquadrato come lavoratore autonomo in regime ordinario. Discorso diverso vale per le perdite di trading personali sostenute con capitale proprio, al di fuori quindi del rapporto con la società, che rimangono inquadrate come redditi diversi e non risultano compensabili con i payout da prop firm.
Se lavoro con una prop firm estera, come dichiaro i guadagni in Italia?
In quanto residente fiscale in Italia, dichiari i payout nel modello Redditi PF secondo l'inquadramento applicabile e compili il quadro RW per segnalare il rapporto finanziario con la società estera. Verifica la convenzione contro le doppie imposizioni fra Italia e paese della controparte: può ridurre o eliminare eventuali ritenute all'origine.
Esiste un regime fiscale agevolato per i prop trader in Italia?
Il regime forfettario è accessibile a chi apre partita IVA come prop trader autonomo, entro la soglia di ricavi di 85.000 EUR annui, con imposta sostitutiva al 15% (5% per i primi cinque anni se ricorrono i requisiti). L'agevolazione preclude però la deduzione analitica delle spese: valuta il trade-off con il tuo commercialista prima di aderire.
Sugli autori
0 commenti