

Tassi di interesse e forex: la correlazione da sapere a memoria
Il legame tra tassi di interesse e forex spiegato con la formula BCE del tasso reale, i differenziali, il carry trade e il timing degli annunci di politica monetaria.
Il meccanismo: perché i tassi di interesse muovono le valute
I tassi di interesse influenzano il forex perché fissano il rendimento di depositi e titoli in una valuta. Quando quel rendimento sale, i capitali internazionali confluiscono verso quella valuta e ne spingono al rialzo la domanda; quando scende, i capitali cercano altrove e la valuta si deprezza. È il primo canale da tenere a mente.
Una formula semplice governa tutto il ragionamento. La Banca Centrale Europea codifica il rendimento effettivo di un deposito così: tasso di interesse reale = tasso di interesse nominale meno inflazione. È l'approssimazione di Fisher, valida a livelli contenuti di inflazione. Il tasso nominale (il numero scritto sul contratto) e il tasso reale (quel numero al netto della perdita di potere d'acquisto) non coincidono quasi mai, e nel forex conta il secondo.
Da questa formula discende tutto il resto. Se una banca centrale alza i tassi mentre l'inflazione resta stabile, il rendimento reale sale, i capitali entrano nella valuta e la coppia contro una controparte a tassi fermi tende ad apprezzarsi. Se invece l'inflazione corre più veloce del rialzo dei tassi, il rendimento reale scende e la valuta perde attrattiva anche se, sulla carta, il tasso nominale è aumentato.
Questo meccanismo ti serve come lente di lettura per ogni comunicato di politica monetaria, ogni dato sui prezzi al consumo, ogni discorso di un governatore. Il mercato non reagisce al numero in sé, ma al rendimento reale atteso: valuta prima l'inflazione, poi il tasso, poi il differenziale con la valuta contrapposta. È la sequenza mentale con cui filtri il rumore dalle notizie che contano.
Il ruolo delle banche centrali: decisioni sui tassi e impatto immediato
Le banche centrali fissano i tassi di riferimento per orientare inflazione e stabilità economica, e ogni loro decisione si scarica sul cambio nel giro di minuti perché ridisegna le aspettative di rendimento della valuta. Il canale è diretto: nuovo tasso, nuovo rendimento atteso, nuovo prezzo di equilibrio della coppia.
Con la revisione della strategia di politica monetaria annunciata nel 2021 la BCE ha adottato un obiettivo di inflazione simmetrico del 2% a medio termine, sostituendo la formulazione precedente che parlava di un livello inferiore ma prossimo al 2%. Simmetrico significa che uno scostamento verso il basso è considerato indesiderabile quanto uno verso l'alto: è la bussola con cui interpreti ogni comunicato. Se l'inflazione dell'area euro si allontana da quel 2% in una direzione o nell'altra, il mercato prezza in anticipo una reazione della BCE sui tassi.
L'impatto immediato non arriva solo dalla variazione del tasso, ma dalla sorpresa rispetto alle attese. Se il mercato sconta già un rialzo di 25 punti base e la banca centrale consegna esattamente quel rialzo, la valuta spesso non si muove o addirittura scende, fenomeno noto come "buy the rumor, sell the news". Se invece il rialzo è di 50 punti base contro attese di 25, la reazione è violenta e istantanea.
Oltre alla decisione, contano forward guidance (le indicazioni sulla traiettoria futura dei tassi), le proiezioni macroeconomiche e il tono della conferenza stampa. Un tasso invariato accompagnato da un tono aggressivo sull'inflazione può muovere la valuta più di un rialzo effettivo, perché sposta le aspettative sui prossimi mesi. Leggi la conferenza come un secondo evento, distinto dal comunicato.
Tassi nominali e tassi reali: cosa conta davvero nel forex
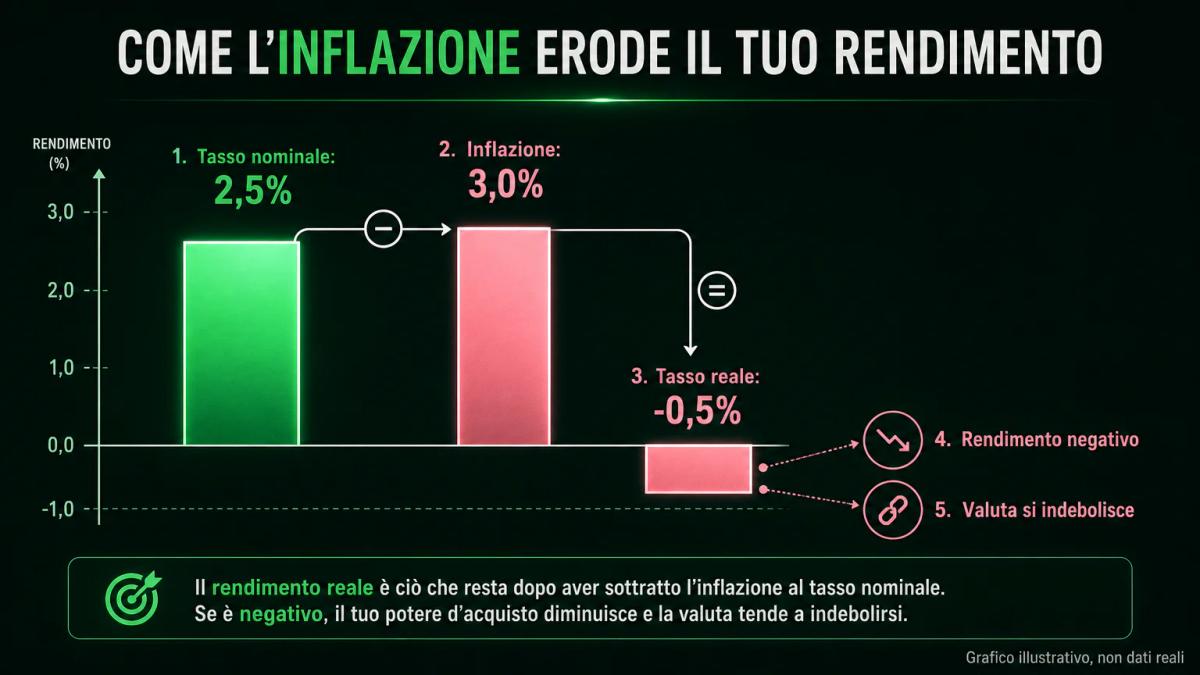
Nel forex non conta il tasso nominale scritto sui titoli, ma il tasso reale, cioè il rendimento al netto dell'inflazione: una valuta con tasso nominale alto ma inflazione ancora più alta offre rendimento reale negativo e tende a perdere terreno. È qui che molti trader alle prime armi sbagliano lettura.
Un esempio didattico chiarisce il concetto. Con un tasso di interesse nominale del 2,5% su un deposito annuale e un'inflazione del 3%, il tasso di interesse reale risulta pari a -0,5% (nominale 2,5% meno inflazione 3%). Chi deposita quei fondi, in termini di potere d'acquisto, perde mezzo punto percentuale l'anno. Nessun capitale internazionale sofisticato accetta a lungo un rendimento reale negativo se altrove trova alternative positive.
Traduci questo esempio in operativa forex. Se confronti due valute e la prima offre un tasso nominale più alto ma con inflazione ancora superiore (reale negativo), mentre la seconda ha un nominale più basso ma con inflazione contenuta (reale positivo), la seconda ha il rendimento reale superiore anche se sulla carta paga meno. Nel medio periodo, i flussi di capitale premiano la seconda valuta.
Come misuri il tasso reale in tempo reale? Guardi il rendimento dei titoli di stato indicizzati all'inflazione (in area euro gli inflation-linked bond, negli Stati Uniti i TIPS): il loro rendimento è, per costruzione, il tasso reale che il mercato prezza. Il differenziale tra i reali a dieci anni di due aree valutarie è uno degli indicatori più solidi per anticipare la direzione strutturale di una coppia.
Differenziali di interesse e flussi di capitale internazionali
Il differenziale di interesse tra due valute, cioè la differenza tra i loro tassi di riferimento, determina il rendimento relativo di una posizione in coppia: se il tasso della valuta base è più alto di quello della valuta quotata, chi la detiene incassa la differenza; tassi più elevati in un'economia attirano capitali esteri e ne rafforzano la valuta.
Questo meccanismo passa attraverso la curva dei rendimenti obbligazionari, cioè la relazione tra scadenze e rendimenti dei titoli di stato. La curva racconta al mercato non solo i tassi attuali ma quelli attesi: quando il tratto a due anni USA sale rispetto a quello tedesco, il differenziale a breve si allarga a favore del dollaro e EUR/USD tende a scendere. Il tratto a dieci anni, invece, incorpora aspettative su crescita, inflazione e premio a termine, e guida i movimenti di medio periodo.
Un trader operativo tiene sotto controllo tre differenziali per ogni coppia: quello sui tassi ufficiali delle banche centrali, quello sui rendimenti a due anni (proxy delle attese sui prossimi rialzi o tagli) e quello sui rendimenti a dieci anni (proxy della direzione strutturale). Quando i tre differenziali si muovono nella stessa direzione, il segnale è coerente e la probabilità di un trend valutario nella stessa direzione aumenta. Quando divergono, il mercato è incerto e la coppia tende a lateralizzare.
Va detto che la teoria prevederebbe il contrario. Secondo la parità scoperta dei tassi di interesse, una valuta con rendimenti più alti dovrebbe deprezzarsi quanto basta ad annullare il vantaggio. Nella pratica questo non accade con regolarità, ed è proprio la ragione per cui il carry trade produce rendimenti nel tempo. Il meccanismo dei flussi funziona, ma funziona contro una previsione teorica, non a suo sostegno: significa che può smettere di funzionare senza preavviso.
| Differenziale | Cosa misura | Uso operativo |
|---|---|---|
| Tassi ufficiali | Costo del denaro attuale | Reazione immediata agli annunci |
| Rendimenti a 2 anni | Attese sui prossimi 24 mesi | Direzione di breve e medio termine |
| Rendimenti a 10 anni | Crescita e inflazione attesa | Direzione strutturale della coppia |
I flussi di capitale reagiscono non solo al livello dei differenziali, ma alla loro variazione. Un differenziale stabile è già prezzato; un differenziale che si allarga sensibilmente in pochi mesi è il vero motore del movimento valutario. La derivata, non il valore assoluto, è ciò che sposta i cambi.
Inflazione come driver nascosto dei movimenti valutari
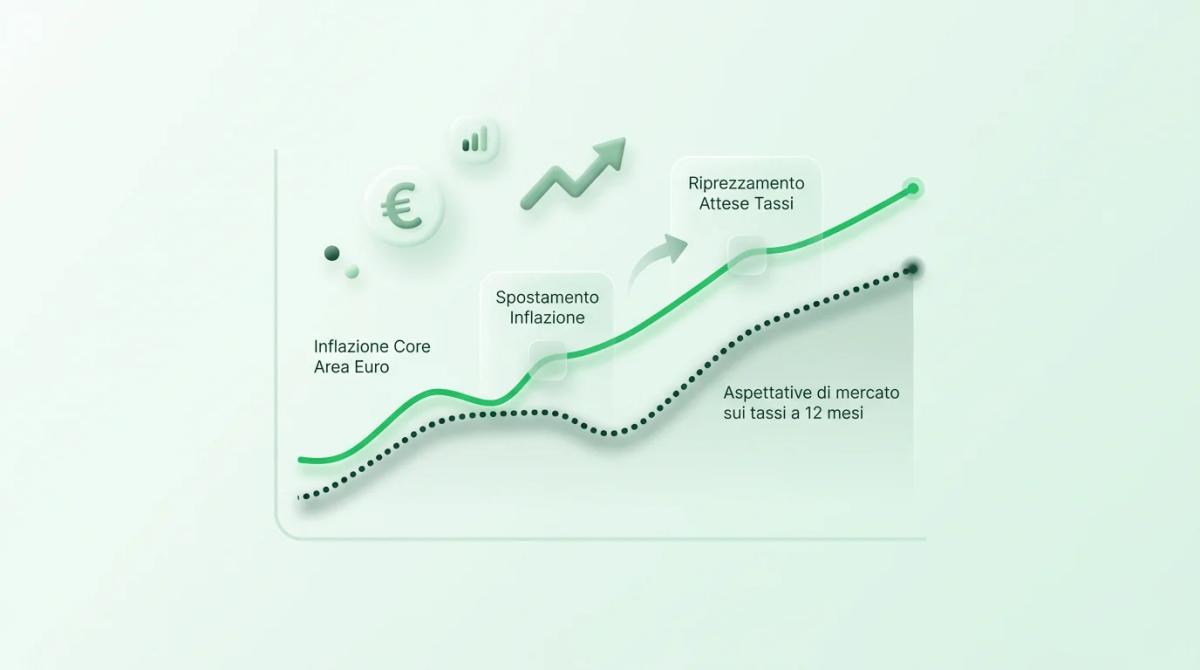
L'inflazione è il driver nascosto perché anticipa le mosse delle banche centrali: quando i prezzi al consumo salgono più del target, il mercato prezza rialzi dei tassi e la valuta si rafforza prima ancora che la banca centrale agisca; quando l'inflazione rientra, il mercato sconta tagli e la valuta si indebolisce in anticipo.
Il contesto conta. Dopo un decennio in cui i tassi dell'area euro sono rimasti vicini al limite inferiore effettivo, il ciclo di rialzi avviato nel 2022 ha restituito alla BCE margine di manovra convenzionale in entrambe le direzioni. Per il cambio questo significa che i dati sull'inflazione tornano a tradursi direttamente in aspettative sui tassi, senza passare dal filtro degli strumenti non convenzionali.
Come traduci l'inflazione in aspettative sui tassi? Segui tre serie: l'indice armonizzato dei prezzi al consumo (IPCA in area euro, CPI negli Stati Uniti), l'inflazione core (che esclude energia e alimentari freschi, meno volatile) e le aspettative di inflazione a cinque anni implicite negli inflation-linked bond. Quando la core si allontana dal target e le aspettative a cinque anni si spostano di conseguenza, il mercato riprezza la traiettoria dei tassi e la valuta si muove.
La correlazione tra tassi e volatilità implicita nel forex passa proprio da qui: nei giorni prossimi ai dati sui prezzi, la volatilità implicita delle opzioni sui cambi principali sale, segnalando che il mercato si aspetta movimenti ampi. Un dato in linea con le attese fa collassare la volatilità implicita e la coppia spesso si muove poco; una sorpresa la fa esplodere. Leggi la volatilità implicita come termometro dell'incertezza sui tassi futuri.
Calendario economico e timing delle decisioni per il trader
Le riunioni delle banche centrali e i comunicati sui tassi sono momenti di massima volatilità nel forex: se conosci il calendario economico, cioè l'agenda pubblica degli eventi macro rilevanti, puoi anticipare le finestre di volatilità e gestire l'esposizione prima degli annunci invece di subirla.
Il calendario base che tu tieni sott'occhio include le riunioni di sei fra le principali banche centrali (BCE, Federal Reserve, Bank of England, Bank of Japan, Reserve Bank of Australia, Bank of Canada), le pubblicazioni mensili di inflazione e occupazione, e i verbali (minutes) delle riunioni precedenti che escono a distanza di alcune settimane. Ogni evento ha una finestra di volatilità che parte circa trenta minuti prima e si estende per due o tre ore dopo.
| Evento | Impatto tipico sulla valuta | Timing operativo |
|---|---|---|
| Decisione tassi banca centrale | Alto | Ridurre esposizione prima, rientrare dopo |
| Conferenza stampa post-decisione | Alto | Volatilità 30-90 min dopo il comunicato |
| Dati inflazione (IAPC, CPI) | Medio-alto | Reazione nei primi 15 minuti |
| Verbali (minutes) | Medio | Movimenti graduali su 1-2 sessioni |
Una regola operativa che molti trader adottano: nelle 24 ore precedenti a una decisione di tasso non aprire nuove posizioni direzionali sulla valuta interessata, e se ne hai una aperta valuta di ridurre la size o stringere lo stop. Nei minuti immediatamente successivi all'annuncio, gli spread si allargano e la liquidità si assottiglia: fai partire un ordine a mercato solo se accetti uno slippage anche significativo.
Carry trade e strategie operative basate sui differenziali
Il carry trade sfrutta i differenziali di interesse tra due valute: acquisti la valuta con tasso più alto e vendi quella con tasso più basso, incassando ogni notte la differenza sotto forma di swap positivo; la strategia funziona finché il differenziale resta stabile e la coppia non si muove contro di te più di quanto incassi.
La meccanica operativa passa dal rollover, cioè il credito o debito di interesse applicato quotidianamente sulle posizioni tenute overnight. Se compri AUD/JPY quando l'Australia paga tassi più alti del Giappone, ogni notte il broker ti accredita una piccola somma proporzionale al differenziale e alla dimensione della posizione. La leva amplifica sia il rendimento del carry sia il rischio di cambio: raddoppiare la leva raddoppia il carry incassato ma raddoppia anche la perdita in caso di movimento avverso.
Con un'avvertenza che cambia i conti: il broker applica un proprio ricarico sul tasso di rollover, quindi quello che incassi è sensibilmente inferiore al differenziale teorico fra i due tassi ufficiali. Su alcune coppie il lato teoricamente positivo del carry risulta negativo una volta applicato il ricarico. Verifica le tabelle swap del tuo broker prima di impostare la strategia, non dopo.
Il rischio principale del carry trade non è il differenziale che scompare gradualmente, ma il crollo improvviso della coppia. Nei periodi di stress dei mercati, i capitali si ritirano dalle valute ad alto rendimento e affluiscono verso valute rifugio a basso rendimento (yen, franco svizzero): la coppia può perdere in un giorno quello che il carry paga in sei mesi. È il fenomeno del carry unwind.
La gestione del rischio in un carry trade poggia su tre pilastri. Primo, size contenuta: un carry trade non giustifica leva elevata perché il rendimento è lento e la perdita può essere rapida. Secondo, stop loss (ordine automatico che chiude la posizione a una perdita massima predefinita) collocato a una distanza che tenga conto della volatilità storica della coppia, non del carry giornaliero. Terzo, monitoraggio della volatilità implicita e dei differenziali a due anni: quando la volatilità implicita sale e i differenziali attesi si comprimono, il carry sta perdendo attrattiva e conviene ridurre l'esposizione prima del resto del mercato.
Un vincolo di contesto da tenere presente: per i clienti retail dell'Unione europea, la leva finanziaria forex massima sulle coppie forex principali è limitata dalle misure di intervento sui prodotti attualmente in vigore. Il cap limita l'effetto amplificante del carry, non elimina il rischio di cambio.
Punti chiave
- Nel forex conta il tasso reale, non il nominale: la formula BCE è tasso reale = tasso nominale meno inflazione.
- I differenziali di interesse tra due valute, sui tassi ufficiali e sui rendimenti a 2 e 10 anni, guidano i flussi di capitale e la direzione delle coppie.
- L'inflazione anticipa le mosse delle banche centrali: il mercato riprezza la valuta prima ancora che la decisione ufficiale arrivi.
- Il calendario economico permette di gestire l'esposizione nelle finestre di massima volatilità intorno agli annunci di politica monetaria.
- Il carry trade paga finché il differenziale resta stabile, ma un carry unwind può cancellare in un giorno mesi di rendimento accumulato.
Domande frequenti
Come i tassi di interesse influenzano i movimenti delle coppie di valute nel forex?
I tassi di interesse determinano il rendimento che ottieni depositando o investendo in una valuta. Quando una banca centrale alza i tassi (o il mercato si aspetta che lo faccia), i capitali internazionali affluiscono per catturare quel rendimento, la domanda della valuta sale e la coppia contro una controparte a tassi fermi si apprezza. Vale il contrario in caso di tagli o attese di tagli. Il canale funziona sul differenziale, non sul livello assoluto: conta la differenza tra i tassi delle due valute della coppia.
Quali sono i meccanismi economici che collegano le decisioni delle banche centrali ai tassi di cambio?
Tre meccanismi principali. Primo, il differenziale di rendimento: tassi più alti attirano capitali esteri e rafforzano la valuta. Secondo, le aspettative di inflazione: se la banca centrale segnala una lotta credibile all'inflazione, la valuta guadagna credibilità e potere d'acquisto atteso. Terzo, la forward guidance: le indicazioni sulla traiettoria futura dei tassi muovono il cambio anche senza variazioni immediate del tasso ufficiale, perché il mercato riprezza la curva a due e dieci anni.
Come può un trader sfruttare la correlazione tra tassi e forex per migliorare le proprie strategie?
Tenendo sotto osservazione tre variabili: differenziale sui tassi ufficiali, differenziale sui rendimenti a due anni e tasso reale (rendimento dei titoli indicizzati all'inflazione). Quando i tre segnali sono coerenti nella stessa direzione, la probabilità di un trend valutario aumenta. Sul lato operativo, riduce la size prima delle decisioni di politica monetaria, evita di aprire nuove posizioni direzionali nelle 24 ore precedenti gli annunci e valuta il carry trade solo con leva contenuta e stop loss ampi.
Quali indicatori economici segnalano i cambiamenti nei tassi di interesse prima che impattino il forex?
I principali sono l'indice armonizzato dei prezzi al consumo (IAPC in area euro, CPI negli Stati Uniti), l'inflazione core (senza energia e alimentari freschi), i dati sul mercato del lavoro, le aspettative di inflazione a cinque anni implicite negli inflation-linked bond e i rendimenti dei titoli di stato a due anni. La curva dei rendimenti obbligazionari nel suo insieme è il termometro più anticipatore: quando si irripidisce o si appiattisce, il mercato sta già riprezzando i tassi futuri.
Qual è la differenza tra tasso di interesse nominale e tasso reale nel contesto del forex?
Il tasso nominale è il rendimento scritto sul contratto o sul titolo. Il tasso reale è quel rendimento al netto dell'inflazione, secondo la formula BCE: reale uguale nominale meno inflazione. Nel forex conta il reale, perché è ciò che i capitali internazionali guadagnano davvero in termini di potere d'acquisto. Una valuta con nominale al 4 per cento e inflazione al 5 per cento offre reale meno 1 per cento e tende a deprezzarsi, anche se sulla carta paga più di una valuta con nominale al 2 per cento e inflazione all'1 per cento.
Sugli autori


0 commenti