


Covered Call: cos'è, come funziona e quando conviene
Come funziona la covered call, quando genera reddito, quali rischi comporta e come si confronta con collar, cash-secured put ed ETF dedicati per il trader italiano.
Molti investitori che già detengono azioni cercano un modo per aggiungere un flusso di reddito senza aumentare l'esposizione al mercato. La covered call risponde a questa esigenza vendendo un'opzione call sulle 100 azioni già in portafoglio, con l'incasso di un premio che si trasforma subito in liquidità. L'operazione comporta una contropartita precisa: lo strike dell'opzione fissa un limite al prezzo di uscita, oltre il quale eventuali apprezzamenti del titolo vanno a beneficio di chi ha comprato la call.
Cos'è una covered call e come genera reddito

La covered call nasce dall'abbinamento tra una posizione azionaria già esistente e la vendita di un'opzione call, cioè il diritto della controparte di comprare quelle azioni a un prezzo prefissato entro una certa data. Chi vende la call incassa un premio, che è il compenso per aver ceduto l'upside oltre lo strike.
Il termine "covered" indica che le azioni sono già in portafoglio, quindi un'eventuale esercizio comporta la consegna di titoli che il venditore detiene senza doverli acquistare sul mercato. Si tratta di una condizione molto diversa da quella della naked call, dove il venditore opera senza possedere il sottostante e si espone a perdite teoricamente illimitate.
Il reddito arriva in due forme: il premio incassato all'apertura e i dividendi che il venditore continua a percepire se le azioni non vengono richiamate. In cambio si accettano due vincoli operativi, che conviene elencare separatamente:
- la rinuncia ai guadagni oltre lo strike dell'opzione venduta;
- la permanenza dell'esposizione al ribasso del titolo, mitigata soltanto dall'importo del premio incassato.
Meccanica operativa: struttura e componenti della strategia
La covered call combina una posizione long su azioni con la vendita di una call, tipicamente out-of-the-money (con strike sopra il prezzo corrente), sullo stesso sottostante. La size minima operativa è 100 azioni, perché un contratto standard su opzioni azionarie controlla 100 titoli.
Tre parametri definiscono la strategia: lo strike, la scadenza e il premio. Uno strike vicino al prezzo di mercato genera un premio più alto, con una probabilità di assegnazione maggiore; uno strike più lontano riduce il premio ma lascia spazio al rialzo del titolo. Le scadenze brevi, settimanali o mensili, permettono di incassare premi con maggiore frequenza sfruttando il decadimento temporale misurato dalla greca theta, che quantifica la perdita di valore dell'opzione all'avvicinarsi della scadenza.
Immaginiamo un titolo europeo: un investitore possiede 100 azioni acquistate a 48 EUR e vende una call con strike 52 EUR a scadenza mensile, incassando 1,20 EUR per azione, pari a 120 EUR di premio lordo. Se alla scadenza il titolo chiudesse sotto 52 EUR, la call scadrebbe senza valore e l'investitore terrebbe azioni e premio. Se invece chiudesse sopra 52 EUR, le azioni verrebbero richiamate a 52 EUR, con un guadagno totale di 5,20 EUR per azione, calcolato come (52 meno 48) più 1,20 di premio.
La greca fondamentale è il delta della call venduta: un delta di 0,30 indica una probabilità approssimativa del 30% che l'opzione scada in-the-money. Questo dato guida la scelta dello strike in base alla propensione al richiamo.
Scenari di mercato: quando la covered call genera profitto
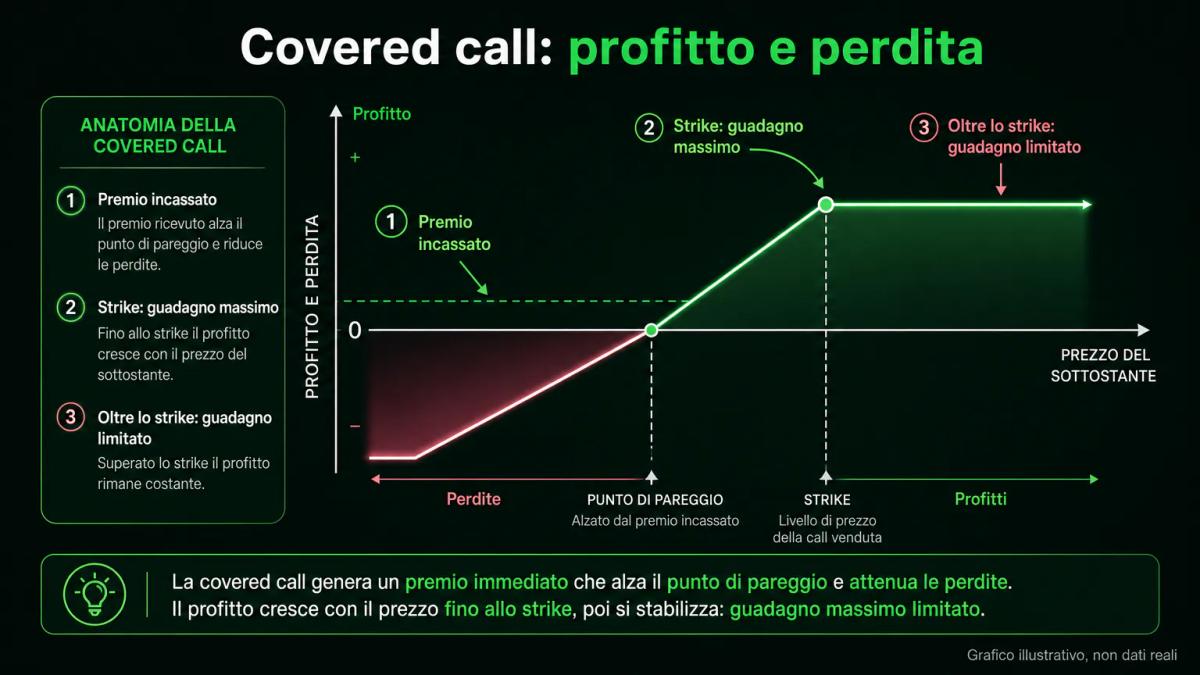
La covered call è più redditizia in mercati laterali o leggermente rialzisti, dove il premio incassato compensa il mancato apprezzamento e il titolo non sale abbastanza da superare lo strike. In un mercato fortemente rialzista, la strategia sottoperforma il semplice possesso delle azioni; in un ribasso profondo, il premio copre solo una piccola frazione della perdita.
| Scenario di mercato | Rendimento della covered call | Rendimento del solo long azionario |
|---|---|---|
| Laterale (variazione ±2%) | Positivo, guidato dal premio | Vicino a zero |
| Rialzo moderato (fino allo strike) | Massimo strutturale della strategia | Inferiore al covered call |
| Rialzo forte (oltre lo strike) | Limitato allo strike più premio | Superiore, senza tetto |
| Ribasso lieve (entro il premio) | Prossimo a zero, il premio assorbe | Perdita netta |
| Ribasso profondo | Perdita, ridotta solo dal premio | Perdita piena |
Il punto di pareggio della strategia è il prezzo di acquisto delle azioni meno il premio incassato. Sotto quel livello, la posizione entra in perdita. Il tetto massimo di guadagno è invece dato dalla differenza tra strike e prezzo d'acquisto, sommata al premio: oltre questa soglia, l'apprezzamento del titolo va alla controparte che ha comprato la call.
Covered call vs altre strategie di opzioni: confronto e differenze
Il collar combina protezione al ribasso con una limitazione al rialzo, mentre il cash-secured put genera reddito senza richiedere il possesso delle azioni. Rispetto a queste alternative, la covered call offre un profilo meno difensivo, con un fabbisogno di capitale iniziale inferiore ad alcune strutture più complesse.
| Strategia | Posizione base | Reddito da premio | Protezione ribasso | Cap al rialzo | Capitale richiesto |
|---|---|---|---|---|---|
| Covered call | Long 100 azioni + short call | Sì | Solo pari al premio | Sì, allo strike | Alto (100 azioni) |
| Collar | Long azioni + short call + long put | Ridotto (compra put) | Sì, dalla put | Sì, allo strike call | Alto |
| Cash-secured put | Cash + short put | Sì | No (obbligo di comprare) | Nessuno se scade | Medio (cash a garanzia) |
| Iron condor | Short call spread + short put spread | Sì, doppio | Definita dai long | Definito dai long | Basso (margine ridotto) |
| Ratio call spread | Long 1 call + short 2 call | Sì, netto | Nessuna sopra un certo punto | Perdita se rialzo forte | Basso |
Il collar aggiunge una put lunga per proteggere il ribasso, sacrificando parte del premio incassato con la call. Il cash-secured put replica il payoff della covered call senza la necessità di detenere già le azioni, risultando utile per chi desidera entrare in un titolo a un prezzo più basso. L'iron condor adotta un approccio neutrale non direzionale e non prevede una posizione azionaria sottostante, risultando adatto a chi vuole esporsi solo alla volatilità. Il ratio call spread offre profitto in un range stretto, con un rischio non lineare al rialzo da gestire con attenzione.
Rischi della covered call: assegnazione anticipata e gestione della posizione
Il rischio principale è l'assegnazione anticipata della call prima della scadenza, che costringe a vendere le azioni al prezzo strike anche quando il mercato continua a salire. A questo si aggiunge l'esposizione al ribasso del sottostante, laddove una perdita significativa del titolo non venga adeguatamente compensata dal premio incassato. Le opzioni su azioni sono tipicamente di stile americano, quindi la controparte può esercitare in qualsiasi momento fino alla scadenza.
L'assegnazione anticipata è più probabile in due casi: quando la call è profondamente in-the-money e ha poco valore temporale residuo, e nei giorni immediatamente precedenti lo stacco di un dividendo importante, quando conviene esercitare per incassare il dividendo. Chi vende covered call su titoli ad alto dividendo deve monitorare il calendario ex-date con attenzione.
Le tecniche di gestione più diffuse sono tre:
Rolling up and out: ricomprare la call venduta e venderne una nuova con strike più alto e scadenza più lontana, incassando un premio aggiuntivo e alzando il tetto di guadagno.
Chiusura anticipata: quando il premio residuo scende a livelli molto bassi, per esempio il 10-20% del premio iniziale, riacquistare l'opzione libera la posizione e consente di aprirne una nuova con più valore temporale.
Rolling down: ridurre lo strike per incassare un premio più ricco quando il titolo scende, con la consapevolezza che il tetto di guadagno si abbassa e la tecnica va impiegata con cautela.
Un ulteriore rischio è la perdita di controllo sul timing fiscale della vendita azionaria: l'assegnazione può forzare una plusvalenza tassabile in un momento non pianificato. La psicologia del trading e il controllo emotivo giocano un ruolo cruciale nel gestire queste situazioni senza lasciarsi dominare dalla frustrazione quando il richiamo avviene o quando il titolo sale oltre lo strike.
Implicazioni fiscali e costi per investitori italiani
In Italia, i redditi derivanti da opzioni negoziate su mercati regolamentati rientrano tra i redditi diversi di natura finanziaria e sono soggetti a imposta sostitutiva del 26%, secondo il regime del D.Lgs. 461/1997 e successive modifiche. Il premio incassato dalla vendita della call concorre a formare il risultato imponibile insieme a eventuali perdite pregresse compensabili nei quattro anni successivi.
Se le azioni vengono richiamate, la plusvalenza sul titolo (prezzo strike meno prezzo di carico) è anch'essa tassata al 26% per i titoli non qualificati. Nel regime amministrato, l'intermediario italiano applica direttamente la ritenuta; nel regime dichiarativo, dovrai riportare i valori in dichiarazione dei redditi. Le opzioni su indici e titoli esteri seguono la stessa aliquota ma richiedono attenzione alla conversione valutaria e al monitoraggio fiscale delle attività estere tramite quadro RW quando applicabile.
Consob, 2024: l'operatività in opzioni richiede la comprensione del profilo di rischio e delle caratteristiche del contratto, inclusi effetti di leva e possibilità di perdita superiore al capitale investito nelle strategie non coperte.
Sul fronte costi, la covered call manuale comporta commissioni per contratto che oscillano tipicamente tra 1 e 3 EUR sui broker europei per opzione singola, con spread bid-ask che si allargano su strike poco liquidi e ulteriori commissioni sull'eventuale consegna azionaria in caso di assegnazione. Operando su size ridotte, come un solo contratto, l'incidenza commissionale può erodere una quota rilevante del premio incassato, in particolare con premi inferiori a 50 EUR per contratto.
ETF covered call: investimento passivo e alternative alla strategia manuale
Gli ETF covered call automatizzano la strategia, vendendo call mensilmente su un paniere di azioni, offrendo diversificazione e distribuzioni regolari, ma con costi di gestione e performance inferiore in mercati fortemente rialzisti rispetto all'indice sottostante puro. In Europa sono disponibili in formato UCITS diversi ETF che replicano indici di tipo BuyWrite (BXM, BXY) o strategie proprietarie su S&P 500, Nasdaq 100 ed Eurostoxx 50.
Il meccanismo è standardizzato: il gestore mantiene il paniere azionario di riferimento e vende ogni mese call at-the-money o leggermente out-of-the-money sull'indice, incassando premi che vengono distribuiti agli investitori come cedole mensili o trimestrali. Il rendimento distribuito annualizzato varia tipicamente tra il 6% e il 12% lordo, pur rappresentando un trasferimento di rendimento totale, sottratto principalmente al capital gain potenziale, piuttosto che un rendimento aggiuntivo rispetto all'indice.
| Elemento | Covered call manuale | ETF covered call UCITS |
|---|---|---|
| Capitale minimo operativo | Circa 5.000-15.000 EUR (100 azioni) | Prezzo di una quota (spesso sotto 50 EUR) |
| Diversificazione | Singolo titolo | Indice o paniere ampio |
| Costi ricorrenti | Commissioni per operazione | TER annuo (indicativamente 0,35%-0,60%) |
| Controllo su strike e scadenza | Totale | Nessuno |
| Efficienza fiscale | Regime redditi diversi | Regime redditi di capitale sulle distribuzioni |
| Performance in forte rialzo | Cappata sullo strike | Cappata sullo strike medio del gestore |
Gli ETF UCITS scontano la tassazione del 26% sulle distribuzioni, con l'applicazione del 12,5% pro-quota qualora il portafoglio contenga titoli di Stato della white list. Lo svantaggio operativo principale riguarda l'assenza di controllo su strike e timing, aspetto che spinge chi desidera gestire attivamente la volatilità implicita o adattare la strategia al proprio outlook di mercato verso l'operatività diretta.
Timing, volatilità implicita e gestione dell'entrata e dell'uscita
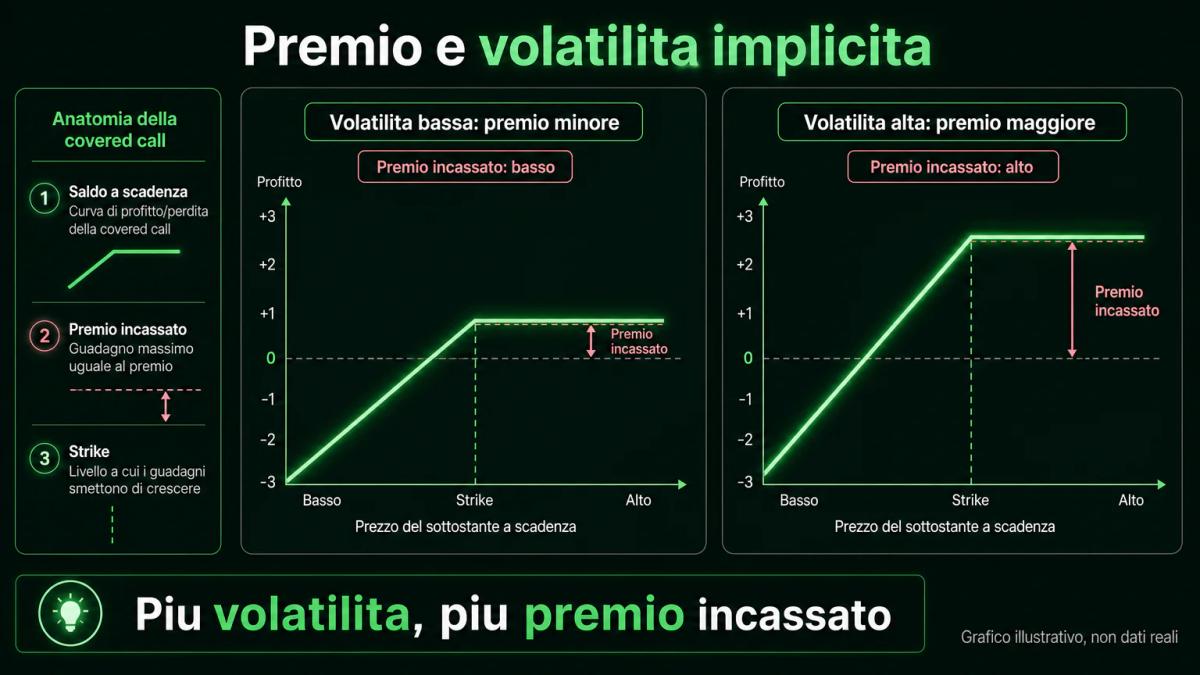
Il timing ottimale della covered call dipende dalla volatilità implicita, cioè l'attesa di variazione del prezzo del sottostante prezzata nell'opzione: premi più alti in periodi di alta volatilità rendono la strategia più attraente, mentre l'uscita anticipata richiede monitoraggio del delta e del theta per massimizzare il rendimento.
La metrica pratica di riferimento è il rank di volatilità implicita (IV rank), che colloca l'IV corrente sull'intervallo degli ultimi 12 mesi. Vendere covered call con IV rank sopra 50 significa incassare premi mediamente più ricchi in relazione al rischio storico del titolo; nei periodi di IV compressa, con rank sotto 20, la strategia offre un rapporto rischio-rendimento meno favorevole e i premi si riducono sensibilmente.
Una regola operativa diffusa è vendere call con delta compreso tra 0,20 e 0,35 e 30-45 giorni alla scadenza, intervallo in cui il decadimento temporale è più efficiente e la probabilità di assegnazione resta contenuta. La chiusura anticipata al raggiungimento del 50-80% del profitto massimo teorico riduce l'esposizione a movimenti avversi negli ultimi giorni, quando il gamma, la sensibilità del delta al prezzo, diventa più aggressivo.
L'uscita dalla posizione può essere innescata da tre tipi di trigger:
- il raggiungimento del profit target sulla singola opzione;
- una rottura tecnica del sottostante che modifica lo scenario direzionale;
- un evento societario imminente (trimestrale, dividendo, operazione straordinaria) che può causare gap non prezzati nella volatilità implicita corrente.
Documentare la logica di ogni operazione in un registro operativo e disciplina emotiva aiuta a valutare la strategia nel tempo su base statistica, lontano da letture aneddotiche. Le opzioni su singole azioni risultano poco accessibili al retail UE: conviene verificare quali broker le offrono davvero prima di impostare la strategia.
Questo contenuto ha natura informativa generale e non sostituisce una consulenza: ogni situazione richiede la verifica di un professionista abilitato nella giurisdizione interessata.
Punti chiave
- La covered call combina 100 azioni possedute e la vendita di una call: il premio è reddito immediato, ma il potenziale di guadagno resta cappato al prezzo strike.
- È più efficace in mercati laterali o moderatamente rialzisti; in forte rialzo sottoperforma il solo long azionario, in forte ribasso il premio copre solo una frazione della perdita.
- L'assegnazione anticipata è il rischio operativo principale, specie prima dello stacco di dividendi elevati o quando la call è profondamente in-the-money.
- In Italia premi e plusvalenze da opzioni scontano l'imposta sostitutiva del 26%; commissioni e spread bid-ask riducono il rendimento netto, soprattutto su size ridotte.
- Gli ETF covered call UCITS automatizzano la strategia con costi contenuti e distribuzioni regolari, ma tolgono il controllo su strike, scadenza e IV rank.
Domande frequenti
Qual è la differenza tra una covered call e una naked call?
La covered call prevede il possesso di almeno 100 azioni del sottostante prima di vendere la call: se la call viene esercitata, consegni titoli già in portafoglio. La naked call è invece la vendita di una call senza detenere le azioni sottostanti, quindi in caso di forte rialzo dovresti comprare a mercato per consegnare, con perdite teoricamente illimitate. Per questo la naked call richiede margini elevati ed è consentita solo a operatori con profilo di rischio adeguato.
Posso perdere denaro con una covered call se le azioni crollano?
Sì. La covered call ti espone integralmente al ribasso del sottostante: il premio incassato riduce il costo di carico ma non offre alcuna protezione strutturale oltre il proprio importo. Se hai comprato le azioni a 50 EUR e incassato 1 EUR di premio, il pareggio è a 49 EUR; sotto quel livello la posizione va in perdita. Per proteggerti dal ribasso serve una strategia diversa, come il collar, che aggiunge una put lunga.
Quanto reddito posso generare mensilmente con una covered call?
Il premio dipende da volatilità implicita, distanza dello strike dal prezzo corrente e scadenza. Su un titolo liquido con IV moderata, vendere call mensili leggermente out-of-the-money genera indicativamente premi tra lo 0,5% e il 2% del valore azionario per mese. Su base annua, un flusso di premi ripetuto può tradursi in rendimenti lordi tra il 6% e il 15%, ma non è garantito: dipende da mercato, gestione della posizione e assenza di assegnazioni penalizzanti.
Cosa succede se le mie azioni vengono assegnate prima della scadenza?
L'assegnazione anticipata comporta la vendita immediata delle 100 azioni al prezzo strike concordato, indipendentemente dal prezzo di mercato corrente. Incassi strike per azione più il premio già ricevuto, ma perdi l'esposizione al titolo e realizzi fiscalmente la plusvalenza o minusvalenza sul carico originario. Se vuoi rientrare, dovrai ricomprare le azioni al prezzo corrente, che potrebbe essere superiore allo strike.
Gli ETF covered call sono adatti per trader italiani con piccoli capitali?
Sì, sono lo strumento più accessibile per replicare la strategia con capitali contenuti, perché una singola quota costa spesso meno di 50 EUR e offre già diversificazione su un intero indice. Vanno considerati il TER annuo (tipicamente tra 0,35% e 0,60%), la tassazione del 26% sulle distribuzioni e la sottoperformance rispetto all'indice puro in mercati fortemente rialzisti. Sono adatti a chi cerca cedole regolari, non a chi punta al massimo capital gain.
Sugli autori
0 commenti