

Diversificazione portafoglio trading: come distribuire il capitale senza errori
Come distribuire il capitale su strumenti e mercati diversi riducendo il rischio idiosincratico, con correlazioni, errori comuni e strumenti di riequilibrio.
Cosa significa diversificare il portafoglio e perché è decisivo nel trading
Quando si parla di diversificazione nel trading, l'idea di fondo è spalmare il capitale su strumenti, settori e mercati diversi in modo che una perdita isolata non trascini con sé l'intero patrimonio. Immagina un portafoglio che tiene il 5% su un singolo titolo: se quell'azione cede il 30%, il colpo complessivo si ferma all'1,5%. Un conto interamente concentrato sullo stesso titolo, nelle stesse condizioni, lascia sul campo l'intero 30%.
Il principio ha una base aritmetica solida. Combinando strumenti che non si muovono allo stesso ritmo, la volatilità complessiva del capitale risulta inferiore alla media ponderata delle volatilità dei singoli pezzi, e questo vantaggio si manifesta sia per chi tiene posizioni per mesi sia per chi apre e chiude nella stessa giornata. La finanza quantitativa lo descrive come l'unico pasto gratis riconosciuto nel settore.
Per il trader retail italiano la questione ha un secondo livello. Operando prevalentemente con CFD (Contract for Difference, strumenti derivati che replicano il prezzo di un sottostante senza possederlo), il capitale viene amplificato dalla leva finanziaria: una percentuale piccola di esposizione può diventare una fetta grande del conto. ESMA, nel motivare le restrizioni sui CFD del 2018, ha rilevato che tra il 74% e l'89% dei conti retail perdeva denaro e ha indicato come cause la leva eccessiva, la complessità e scarsa trasparenza del prodotto e i costi (commissioni, spread e oneri di finanziamento overnight) che rendono il rendimento atteso strutturalmente negativo (fonte: ESMA, 2018).
In questo contesto, diversificare richiede attenzione a due dimensioni separate che agiscono in parallelo: l'esposizione di mercato va distribuita evitando di concentrarla su un singolo sottostante, e il margine impiegato va distribuito evitando di concentrarlo su un singolo trade. Si tratta di piani distinti, al punto che un portafoglio ben costruito sotto il primo profilo può risultare pessimamente diversificato sotto il secondo, qualora tutta la leva venga spinta su una sola idea direzionale.
Se punti a un conto finanziato, guarda la nostra selezione delle migliori prop firm.
Correlazione tra asset: il fondamento della diversificazione efficace
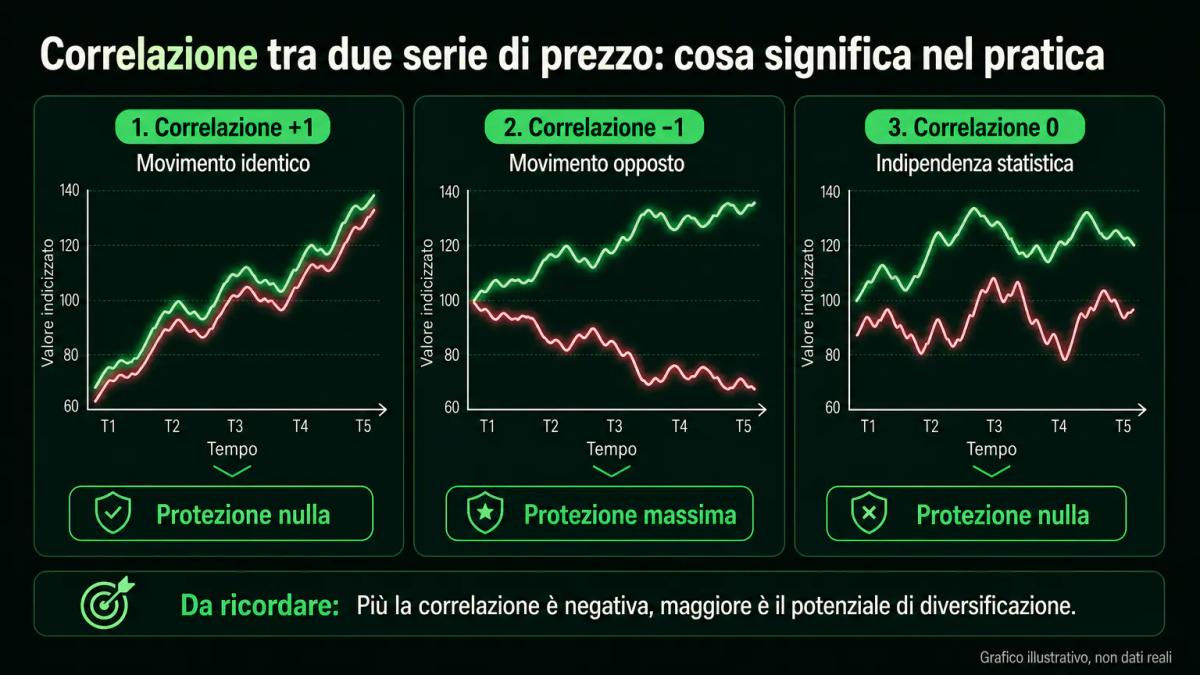
Due asset sono correlati quando si muovono insieme nella stessa direzione; una correlazione bassa o negativa significa che quando uno scende, l'altro tende a salire o rimanere stabile, proteggendo il portafoglio. Il coefficiente di correlazione, chiamato rho, varia da -1 (movimento opposto perfetto) a +1 (movimento identico), passando per lo 0 che indica indipendenza statistica.
Il problema tipico del trader retail nasce dalla distanza tra la correlazione percepita e quella effettivamente misurata. Un portafoglio composto da EUR/USD, GBP/USD e AUD/USD può sembrare diversificato per la varietà delle coppie, mentre le prime due hanno storicamente una correlazione sopra +0,7 nei periodi di stress del dollaro, trasformando l'operatività in tre scommesse molto simili sul biglietto verde. Lo stesso meccanismo si osserva in un paniere composto da S&P 500, Nasdaq 100 e DAX, tre indici azionari sviluppati che tendono a muoversi insieme nelle fasi risk-off.
Per stimare la correlazione tra due strumenti calcoli, su una serie di rendimenti giornalieri degli ultimi 60 o 120 giorni, il coefficiente di Pearson. La maggior parte delle piattaforme di analisi lo offre come indicatore pronto, oppure puoi esportare i prezzi in un foglio di calcolo e usare la funzione CORREL. Una regola operativa diffusa: considera realmente diversificanti due asset con correlazione compresa tra -0,3 e +0,3 nel periodo di riferimento.
Supponi di tenere una posizione lunga su S&P 500 e di volerla bilanciare. Se aggiungessi un corto sul Nasdaq 100 pensando di coprirti, otterresti una riduzione minima del rischio: le due esposizioni sono quasi identiche in direzione, e il risultato netto sarebbe una scommessa sul differenziale tra i due indici, non una vera copertura.
La correlazione, inoltre, cambia nel tempo. Durante le fasi di crisi sistemica le correlazioni tra asset rischiosi tendono a convergere verso +1, con molti strumenti che scendono simultaneamente, e la diversificazione calcolata sui dati di mercato normale smette di funzionare proprio nel momento in cui sarebbe più utile. Questo fenomeno, ben documentato nei crash del 2008 e di marzo 2020, è il motivo per cui ogni ragionamento sulla composizione del portafoglio va completato con uno stress test, di cui parleremo più avanti.
Asset allocation per profilo di rischio: come costruire il tuo mix
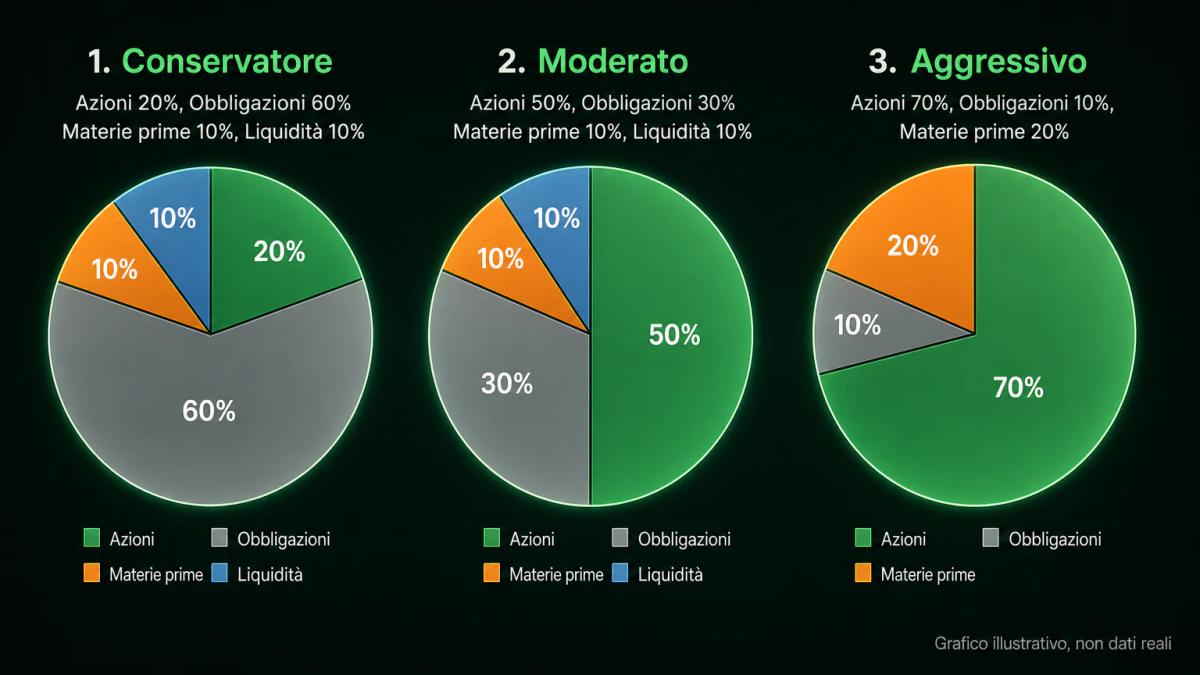
L'asset allocation personalizzata assegna percentuali diverse ad azioni, obbligazioni, materie prime e liquidità in base alla tua tolleranza al rischio, all'orizzonte temporale e agli obiettivi finanziari. Un mix universalmente valido non esiste, ma esiste un mix coerente con il livello di drawdown (la discesa dal picco di capitale al minimo successivo prima di un nuovo massimo) che sei disposto ad accettare prima di chiudere tutto in panico.
La normativa europea ti costringe, in parte, a questo ragionamento. Prima di operare in strumenti complessi l'intermediario ti sottopone, ai sensi della MiFID II (art. 25), una valutazione di appropriatezza sulle tue conoscenze ed esperienza, o di adeguatezza se ti presta consulenza o gestisce il portafoglio, e deve avvertirti se il prodotto non è appropriato per te (fonte: direttiva 2014/65/UE). È il punto di partenza formale per capire a quale fascia di rischio appartieni.
Tre profili di riferimento, pensati per un trader attivo che opera con capitale di rischio separato dai risparmi di base:
| Profilo | Azionario / indici | Obbligazionario | Materie prime | Valute / crypto | Liquidità operativa |
|---|---|---|---|---|---|
| Prudente | 30% | 40% | 10% | 5% | 15% |
| Bilanciato | 45% | 25% | 15% | 10% | 5% |
| Dinamico | 55% | 10% | 15% | 15% | 5% |
Le percentuali sono riferite al capitale complessivo destinato al trading, non al totale dei tuoi risparmi. La liquidità operativa è il margine libero sul conto, non va confusa con un investimento: serve a reggere i drawdown senza chiusure automatiche al 50% del margine iniziale previste dai limiti CONSOB (misure ESMA rese permanenti).
Se operi con capitale ridotto, inferiore a 5.000 EUR, ogni percentuale piccola rischia di diventare irrilevante o impraticabile. Un 5% su un conto da 2.000 EUR vale 100 EUR di esposizione nozionale, cifra sotto la quale lo spread (la differenza tra prezzo di acquisto e di vendita) e le commissioni mangiano una fetta sproporzionata del risultato atteso. In queste situazioni la vera diversificazione passa dall'allargare l'orizzonte temporale, più che dal moltiplicare le posizioni aperte.
Diversificazione geografica e settoriale: allargare lo sguardo oltre il mercato italiano
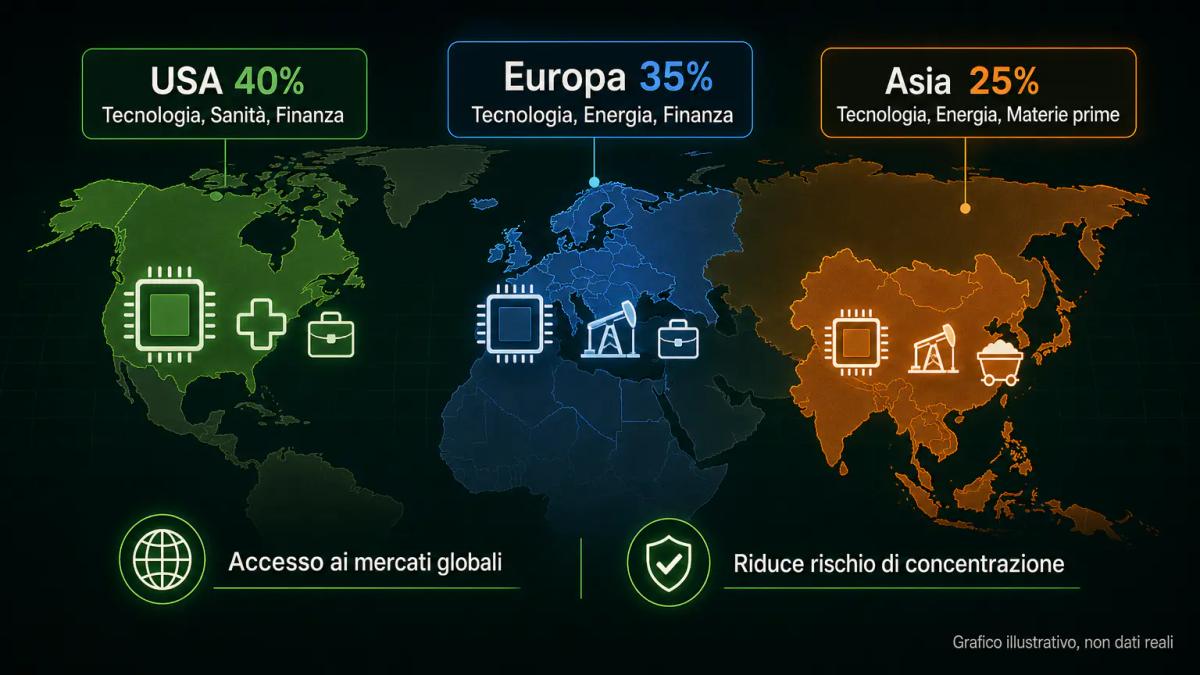
Distribuire il capitale tra mercati geografici diversi (Europa, USA, Asia) e settori economici distinti (tecnologia, energia, sanità, finanza) riduce il rischio di concentrazione legato a una sola economia o industria. Un portafoglio composto solo da titoli del FTSE MIB è esposto a tre rischi sovrapposti: il ciclo economico italiano, il peso delle banche nell'indice e il premio di rischio sui titoli di Stato italiani.
La controparte centrale italiana si chiama Euronext Clearing, denominazione commerciale di Cassa di Compensazione e Garanzia S.p.A., e dal 16 ottobre 2023 applica una metodologia di margine basata sul VaR ai mercati italiani azionario, ETF e derivati azionari (fonte: Euronext). Operare su più mercati geografici significa anche dipendere da più stanze di compensazione, con regole di margine diverse: un vantaggio nelle fasi di stress locale, un elemento in più da conoscere nella gestione operativa.
La diversificazione settoriale segue una logica di ciclo. Settori difensivi come utilities e beni di consumo di base tendono a reggere meglio nelle recessioni; ciclici come industria, materie prime e consumi discrezionali amplificano le fasi di espansione; tecnologia e finanza hanno una sensibilità elevata ai tassi di interesse. La BCE persegue un obiettivo di inflazione simmetrico al 2% nel medio termine, adottato con la revisione della strategia dell'8 luglio 2021 (fonte: BCE), e le sue decisioni sui tassi muovono simultaneamente tutti i settori rate-sensitive dell'area euro.
Un errore frequente consiste nel confondere il paese di quotazione con il paese di esposizione economica. Molte società quotate a Milano generano la gran parte del fatturato all'estero, al punto che comprare un paniere italiano non protegge automaticamente da uno shock domestico, mentre un paniere statunitense di multinazionali rappresenta solo in parte una scommessa sull'economia americana. Il parametro da osservare è la ripartizione geografica dei ricavi, oltre alla sede della borsa di quotazione.
Diversificazione nel trading intraday e di breve termine
Nel trading di breve termine, diversificare significa operare su più timeframe, coppie valutarie, indici e azioni contemporaneamente, riducendo il rischio di una singola operazione e distribuendo il capitale su posizioni non correlate. Rispetto all'investimento di lungo periodo, il tempo di detenzione risulta troppo breve perché le correlazioni di lungo termine abbiano senso, e la variabile rilevante diventa la correlazione intraday.
Tre regole operative per il trader intraday:
- Limitare le posizioni simultanee sullo stesso cluster di correlazione: due long su EUR/USD e GBP/USD vanno considerate come un'unica esposizione, anche se formalmente aperte come due trade distinti.
- Separare le idee per driver macro. Un trade sul petrolio guidato da notizie OPEC e uno sul DAX guidato dai dati manifatturieri tedeschi sono genuinamente indipendenti.
- Spalmare l'esposizione su più timeframe. Una posizione swing di qualche giorno su un indice e uno scalping su una coppia forex rispondono a logiche diverse e consumano margine in modo asincrono.
Il volume, nel forex spot, non aiuta a stimare la liquidità in modo centralizzato, perché non esiste un volume scambiato unificato e il valore che le piattaforme retail mostrano, MetaTrader compreso, è il tick volume, cioè il numero di variazioni di prezzo in ciascun periodo, non una quantità di valuta effettivamente scambiata (fonte: MetaQuotes). Per un operatore intraday questo significa valutare la liquidità osservando orari di sessione, spread e profondità del book, più che l'istogramma del volume.
Immagina di aprire alle 9:00 CET un long su DAX, uno short su EUR/USD e un long su oro. Se la notizia della giornata è un dato di inflazione europea più alto del previsto, l'euro si rafforza, i rendimenti salgono, l'oro scende e il DAX cede: tre perdite correlate, non tre scommesse indipendenti. L'illusione di diversificazione evapora in cinque minuti.
Errori comuni nella diversificazione e come evitarli
Gli errori più frequenti ricadono in tre categorie, ciascuna con una contromisura operativa:
| Errore | Sintomo | Correzione |
|---|---|---|
| Over-diversificazione | 15-20 posizioni aperte, nessuna muove il risultato | Ridurre a 5-10 idee, aumentare la dimensione di ciascuna |
| Correlazione nascosta | Il portafoglio scende insieme nei giorni di stress | Calcolare matrice di correlazione a 60 giorni, eliminare duplicati |
| Mancato ribilanciamento | Un asset ha superato il peso target del 50% | Ribilanciamento trimestrale o a soglia (es. ±5% dal target) |
| Costi fissi sproporzionati | Spread e commissioni erodono >1% del capitale al mese | Consolidare su strumenti liquidi, aumentare taglia minima |
| Diversificazione solo direzionale | Tutti long o tutti short | Includere coperture e strategie market-neutral |
La trappola dei costi richiede un'attenzione a parte. Considera un portafoglio piccolo in cui si aprano 10 posizioni da 500 EUR con spread medio di 2 pip e commissione di 3 EUR per lato: il costo fisso complessivo, in rapporto al capitale, può superare il 2% ogni ciclo di apertura e chiusura. Nel forex, dove il valore di un pip sulle coppie con USD come valuta quotata è 10 USD per lotto standard, 1 USD per mini-lotto e 0,10 USD per micro-lotto, e su un conto in euro va convertito al cambio del momento, i micro-lotti rendono la diversificazione teoricamente possibile ma economicamente marginale sotto una certa soglia di capitale.
Il mancato riequilibrio è l'errore più subdolo perché nasce dai successi. Un asset che corre bene aumenta il suo peso nel portafoglio, e dopo sei mesi quello che era un 15% è diventato un 30%: il rischio reale è raddoppiato senza una decisione esplicita. Fissare una regola di ribilanciamento, calendario trimestrale o soglia percentuale, trasforma una scelta emotiva in una procedura automatica.
Diversificazione non elimina il rischio: cosa devi sapere
La diversificazione riduce il rischio idiosincratico (specifico di un singolo asset), ma non elimina il rischio sistematico (legato ai movimenti generali del mercato); in una crisi globale, molti asset possono scendere insieme. È la lezione del 2008 e di marzo 2020: nelle fasi di panico, la correlazione tra asset rischiosi converge verso +1 e la protezione statistica svanisce.
Uno stress test del portafoglio è il modo per quantificare questo rischio residuo. Immagina di applicare a ciascuna posizione uno scenario estremo, come un crollo del 20% sugli indici azionari, un rialzo di 100 punti base sui rendimenti decennali e un apprezzamento del 15% del dollaro, e di sommare gli effetti sul capitale. Qualora il risultato aggregato risultasse una perdita superiore a quanto puoi sopportare senza chiudere il conto, il portafoglio sarebbe semplicemente distribuito, con una diversificazione solo apparente.
Due elementi strutturali amplificano il rischio sistematico per il trader retail:
- Chiusura automatica al margine. I limiti CONSOB prevedono la chiusura automatica delle posizioni al 50% del margine iniziale richiesto sul conto, quindi in un gap di mercato violento il broker chiude in automatico quando il margine scende sotto quella soglia e la decisione di tenere o liquidare esce dalle tue mani. La protezione dal saldo negativo evita di dover restituire più di quanto hai depositato, pur non proteggendo dalla perdita dell'intero margine libero in un'unica sessione.
- Differenziale di tassi sul forex. La fase in cui i tassi dell'area euro erano fermi al limite inferiore effettivo si è chiusa con il rialzo di 50 punti base deciso dalla BCE il 21 luglio 2022 (fonte: BCE), e da allora i cicli di politica monetaria sono tornati a essere un driver primario del forex, con eventi noti in anticipo che spostano simultaneamente molte posizioni apparentemente diverse.
Strumenti e piattaforme per monitorare e riequilibrare il portafoglio
Piattaforme come TradingView, MT4, MT5 e cTrader offrono dashboard per tracciare la composizione del portafoglio, gli alert di prezzo e i livelli di correlazione; alcuni broker forniscono anche funzioni di riequilibrio automatico basato su regole predefinite. La scelta dello strumento dipende da quante posizioni gestisci e da quanto vuoi automatizzare.
Per il monitoraggio quotidiano servono quattro informazioni, consultabili in un'unica schermata:
- Esposizione nozionale per asset class, espressa in valuta del conto.
- Matrice di correlazione a 60 o 120 giorni sulle posizioni aperte.
- Margine utilizzato in rapporto al margine disponibile, con soglia di allarme ben sopra il 50% di chiusura automatica.
- Scenario di stress: perdita stimata su un movimento avverso del 2% o 5% sui principali sottostanti.
L'automazione del riequilibrio tramite API (Application Programming Interface, l'interfaccia che permette a un programma esterno di dialogare con la piattaforma) e bot di trading è possibile su MT4, MT5 e cTrader. Immagina uno script, scritto in proprio o commissionato, che a cadenza prefissata controlli il peso di ciascuna posizione e invii ordini correttivi quando la deviazione dal target supera una soglia. La potenza di questo approccio si accompagna a rischi concreti, dal momento che un bug nel bot o un dato di prezzo anomalo possono generare una cascata di ordini indesiderati, ed è buona pratica mantenere un limite giornaliero di operazioni sopra il quale il sistema si ferma.
Sul fronte fiscale, in Italia plusvalenze e redditi diversi di natura finanziaria sono soggetti a imposta sostitutiva del 26% per i redditi realizzati dal 1° luglio 2014, con minusvalenze eccedenti deducibili dalle plusvalenze dei periodi d'imposta successivi ma non oltre il quarto (fonte: Agenzia delle Entrate). In regime dichiarativo si usa il quadro RT del modello Redditi PF; se detieni investimenti all'estero compili anche il quadro RW per il monitoraggio fiscale. Un portafoglio diversificato su broker esteri produce una contabilità più complessa, e tenere traccia di ogni operazione è parte integrante della gestione del rischio nella parte che non riguarda il mercato, registrando per ciascuna:
- la data;
- il controvalore;
- il cambio.
Se vuoi vedere queste regole di rischio scritte nel contratto di una società reale, la recensione di FTMO le riporta voce per voce.
Punti chiave
- Diversificare significa ridurre il rischio idiosincratico distribuendo il capitale su asset con correlazioni reali comprese tra -0,3 e +0,3, non semplicemente aumentare il numero di posizioni aperte.
- Nelle crisi sistemiche la correlazione tra asset rischiosi converge verso +1: lo stress test del portafoglio su scenari estremi è l'unico modo per quantificare il rischio residuo.
- ESMA ha rilevato che tra il 74% e l'89% dei conti retail CFD perdeva denaro, con cause legate a leva eccessiva, complessità e costi strutturali.
- Su portafogli piccoli, spread e commissioni fisse possono rendere la diversificazione teoricamente valida ma economicamente marginale: conviene consolidare le idee invece che frammentarle.
- Il ribilanciamento periodico, trimestrale o a soglia del ±5% rispetto al target, trasforma la gestione del portafoglio in una procedura e protegge dai successi che diventano concentrazioni involontarie.
Domande frequenti
Qual è la percentuale ideale di diversificazione per un trader retail italiano?
Non esiste una percentuale universale, ma esistono proporzioni coerenti con il profilo di rischio. Un profilo bilanciato distribuisce indicativamente il 45% su azionario e indici, il 25% su obbligazionario, il 15% su materie prime, il 10% su valute e il 5% su liquidità operativa, riferiti al capitale destinato al trading. Il parametro di controllo non è la quantità di asset diversi, ma il drawdown massimo che il portafoglio simulato subirebbe in uno scenario di stress del 20% sui principali indici.
Come calcolo la correlazione tra due asset prima di aggiungerli al portafoglio?
Scarica le serie di prezzi di chiusura degli ultimi 60 o 120 giorni dei due strumenti, calcola i rendimenti giornalieri come variazione percentuale e applica la funzione CORREL in un foglio di calcolo, oppure usa il coefficiente di Pearson in una piattaforma di analisi. Il risultato va da -1 a +1: considera realmente diversificanti due asset con valore compreso tra -0,3 e +0,3 nel periodo osservato. Ricalcola la correlazione periodicamente, perché i valori cambiano nel tempo e tendono a convergere nelle fasi di crisi.
La diversificazione funziona anche durante le crisi di mercato e i crash?
Funziona meno. Nelle fasi di panico sistemico, come nel 2008 o a marzo 2020, le correlazioni tra asset rischiosi si avvicinano a +1 e molti strumenti scendono insieme. La diversificazione riduce il rischio idiosincratico, specifico di un singolo asset, ma non elimina il rischio sistematico. Per questo lo stress test, cioè applicare al portafoglio scenari avversi estremi e stimarne la perdita aggregata, è complementare alla scelta degli asset: senza stress test, un portafoglio distribuito può non essere davvero diversificato.
Quante posizioni aperte devo mantenere per considerare il mio portafoglio ben diversificato?
La ricerca accademica indica che la gran parte del beneficio di diversificazione sul rischio idiosincratico si ottiene con 10-15 posizioni genuinamente non correlate. Oltre quella soglia il beneficio marginale cala rapidamente, mentre i costi fissi e la complessità di gestione crescono. Per un trader attivo con conto medio, 5-10 idee concentrate in cluster di correlazione diversi sono preferibili a 20 posizioni piccole che si sovrappongono. La qualità della non correlazione pesa più del numero.
Devo diversificare anche se opero solo nel forex o negli indici?
Sì, ma la diversificazione cambia forma. Nel forex puoi distribuire l'esposizione su cluster valutari diversi (dollaro, euro, yen, commodity currencies) e su timeframe diversi; sugli indici puoi combinare mercati geografici differenti e settori specifici tramite indici settoriali. Un paniere forex composto da EUR/USD, GBP/USD e AUD/USD non è diversificato perché tutte e tre sono scommesse sul dollaro; aggiungere USD/JPY o un indice azionario cambia davvero il profilo di rischio.
Sugli autori

0 commenti