

Drawdown nel trading: calcolo, monitoraggio e controllo delle perdite
Il drawdown misura la distanza tra il picco del tuo capitale e il minimo successivo: sapere calcolarlo, tollerarlo e limitarlo separa un trader che sopravvive da uno che salta.
Il movimento del capitale: cos'è il drawdown e perché lo misuri
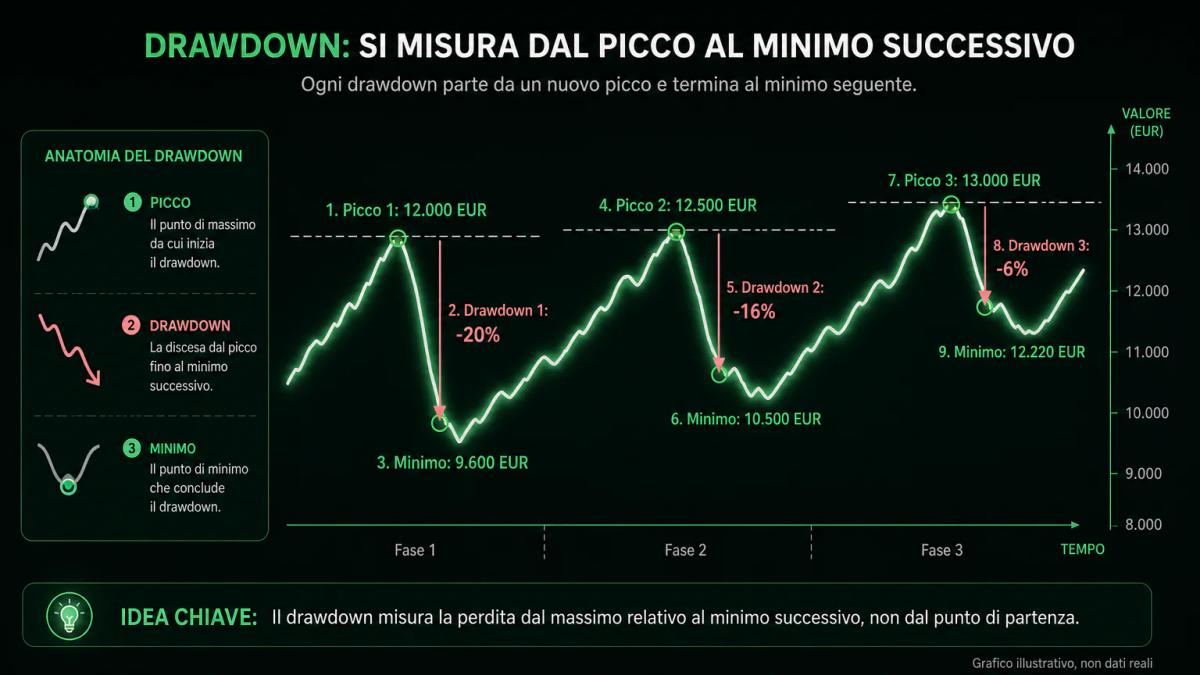
Quando parliamo di drawdown nel trading ci riferiamo alla distanza massima fra il picco più alto raggiunto dal conto e il minimo toccato prima che venga superato quel picco. Puoi esprimerlo in percentuale o in valore assoluto, e in entrambi i casi ti dice qualcosa che il rendimento medio non racconta: quanto capitale la tua strategia mette effettivamente a repentaglio lungo il percorso, giorno per giorno.
La curva del capitale (equity curve) non sale mai in linea retta. Alterna nuovi massimi, discese, fasi laterali e recuperi. Ogni discesa da un massimo al minimo successivo è una fase di drawdown; quando la curva torna sopra il vecchio massimo, quella fase si chiude e ne inizia un'altra potenziale. Il drawdown massimo (maximum drawdown) è il più profondo di questi tratti nel periodo che stai osservando.
Va tenuto distinto dal risultato di una singola operazione, che è semplicemente la differenza fra prezzo di ingresso e prezzo di uscita di una posizione. Il drawdown descrive invece il comportamento aggregato del conto nel tempo, includendo sia le serie di perdite consecutive sia le vincite parziali che si intrecciano fra loro. Puoi anche chiudere in profitto sei operazioni su dieci e trovarti comunque in una fase di discesa profonda, se le quattro perdenti pesano più delle sei vincenti sommate insieme.
Sul piano pratico, misurarlo ti serve per capire se la strategia che hai scelto è compatibile con il capitale che le hai assegnato e con l'orizzonte temporale che hai davanti. Quando ESMA ha motivato le restrizioni sui CFD del 2018, ha rilevato che fra il 74% e l'89% dei conti retail perdeva denaro, indicando come cause la leva eccessiva, la complessità del prodotto e la struttura dei costi (commissioni, spread e oneri di finanziamento overnight) che rende il rendimento atteso strutturalmente negativo. La discesa dal picco funziona come termometro con cui accorgersi in tempo di essere finiti dentro quel meccanismo.
Se non hai ancora un broker, la nostra guida ai migliori broker forex mette a confronto le opzioni regolamentate.
Come si calcola il drawdown: la formula e l'applicazione pratica
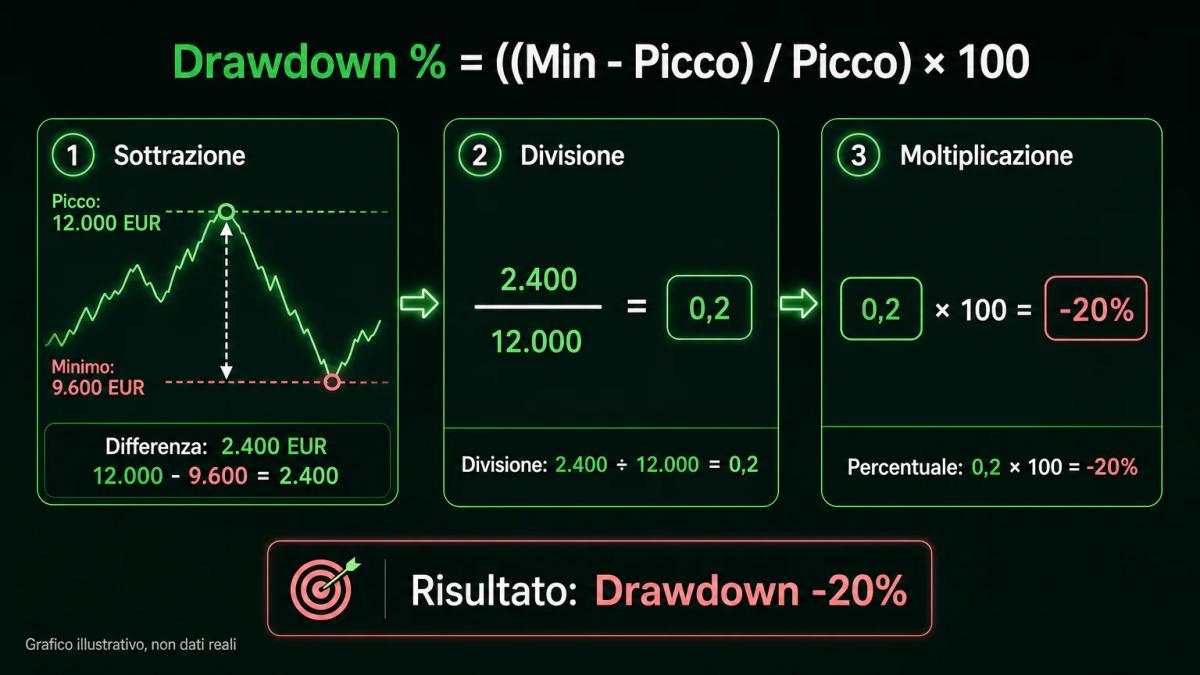
La formula del drawdown percentuale è semplice: ((valore minimo - valore picco) / valore picco) × 100. Prendi il massimo raggiunto dal conto, sottrai il minimo toccato prima che un nuovo massimo venga superato, dividi per il picco e moltiplichi per cento.
Immagina che il tuo conto parta da 10.000 EUR, salga a 12.000 EUR (nuovo picco), scenda a 9.600 EUR, risalga a 12.500 EUR (nuovo picco), scenda a 10.500 EUR e torni infine a 13.000 EUR. In questa sequenza si sono completate due fasi di discesa: la prima fra 12.000 EUR e 9.600 EUR, la seconda fra 12.500 EUR e 10.500 EUR.
| Fase | Picco | Minimo | Perdita assoluta | Drawdown % |
|---|---|---|---|---|
| 1 | 12.000 EUR | 9.600 EUR | 2.400 EUR | 20,00% |
| 2 | 12.500 EUR | 10.500 EUR | 2.000 EUR | 16,00% |
Il drawdown massimo del periodo coincide con il maggiore dei due valori, quindi il 20%. Attenzione a un errore ricorrente in chi calcola in fretta: la misura va sempre riferita al picco che ha preceduto la discesa, mai al deposito iniziale. Se un conto sale del 50% e poi ritorna esattamente al deposito di partenza, la chiusura in pari è solo apparente, perché sul picco raggiunto la perdita è di circa il 33%.
Da questa asimmetria discende la regola aritmetica del recupero: dopo un drawdown del 20% serve un rendimento del 25% per tornare al picco, mentre dopo un drawdown del 50% il rendimento necessario sale al 100%. È il motivo per cui contenere la profondità delle discese produce, nel tempo, effetti più solidi rispetto alla ricerca di rendimenti fuori scala.
Drawdown massimo tollerabile: profili di rischio e orizzonti temporali
Il drawdown massimo che sei in grado di tollerare dipende da tre variabili combinate: la quota di capitale che hai messo a rischio rispetto al patrimonio complessivo, il tempo per cui puoi lasciarlo esposto e la strategia che stai eseguendo. Una soglia universale valida per tutti non esiste; esistono piuttosto soglie coerenti con profili di rischio diversi, ciascuna con una propria logica interna.
Un trader conservativo, con un orizzonte di più anni e capitale che non deve intaccare, ragiona intorno a un drawdown massimo del 10-15%: oltre quella soglia la strategia va fermata e riesaminata. Un trader moderato accetta il 20-25%, riconoscendo che serie di perdite più profonde sono compatibili con strategie di trend following o di breakout. Un trader aggressivo, spesso su strategie di volatilità o su conti dedicati che rappresentano una quota piccola del patrimonio, può convivere con drawdown del 30-40% o più, purché il capitale coinvolto sia esplicitamente quello che può permettersi di perdere.
| Profilo | Drawdown tollerato | Orizzonte tipico | Strategia coerente |
|---|---|---|---|
| Conservativo | 10-15% | multi-anno | mean reversion su indici, portafoglio con hedging |
| Moderato | 20-25% | annuale | trend following, swing trading multi-asset |
| Aggressivo | 30-40% e oltre | trimestrale, tattico | breakout ad alta volatilità, sistemi discrezionali |
L'orizzonte temporale ha un peso rilevante perché una discesa del 25% assume significati molto diversi a seconda che tu abbia davanti dieci anni oppure tre mesi. Sul lungo periodo il tempo lavora a favore di una strategia con edge statistico positivo, mentre sul breve un drawdown profondo può costringerti a chiudere posizioni per esigenze di liquidità, oppure a interrompere il sistema proprio nel momento in cui andrebbe lasciato correre.
Anche la strategia impone limiti oggettivi che non puoi ignorare. Un sistema di trend following applicato ai futures registra storicamente fasi di discesa del 20-30% persino negli anni buoni: se scegli quella famiglia di strategie e ti fissi un tetto di drawdown al 10%, quel tetto ti farà uscire dal sistema prima che possa produrre i risultati attesi. Ciò che conta davvero, quindi, è la coerenza fra il tetto scelto e la strategia adottata, molto più del valore assoluto del tetto in sé.
Drawdown e psicologia: perché le perdite consecutive mettono alla prova il trader
Durante una fase di discesa prolungata, la pressione psicologica cambia il modo in cui il trader prende decisioni. Si tratta di una risposta prevedibile del cervello di fronte a una serie di rinforzi negativi consecutivi, e va inquadrata come tale, senza leggerla in chiave di debolezza personale. Riconoscere per tempo questo meccanismo permette di preparare in anticipo una risposta operativa, invece di improvvisarne una emotiva quando ormai la fase di stress è in corso.
Fra le reazioni ricorrenti a una serie di perdite se ne osservano soprattutto tre, ciascuna con una dinamica riconoscibile:
- Abbandono anticipato della strategia: dopo cinque, sei o sette operazioni perdenti consecutive, la tentazione di dichiarare che il sistema non funziona più e di sostituirlo con un altro diventa fortissima, anche quando la serie rientra ampiamente nelle probabilità del sistema stesso.
- Revenge trading: il tentativo di recuperare velocemente aumentando la dimensione delle posizioni. Sul piano aritmetico l'unico effetto è accelerare la discesa.
- Paralisi operativa: il blocco che fa saltare i segnali validi proprio nel momento in cui la strategia si sta riprendendo, così che quando la curva torna a salire il trader non è più a bordo.
La difesa più solida contro queste reazioni si costruisce come procedura scritta, definita prima di operare. In pratica conviene mettere per iscritto alcuni presidi:
- una soglia di drawdown oltre la quale ti fermi obbligatoriamente per rivedere il sistema;
- una dimensione di posizione che non aumenti durante le perdite (il position sizing dinamico va nella direzione opposta, riducendo l'esposizione quando la curva scende);
- un registro operativo in cui annoti se ogni operazione ha rispettato il piano.
Quando la procedura è scritta e antecedente al momento di stress, la esegui quasi in automatico; quando invece tocca inventarla dentro la fase di discesa, il rischio concreto è di saltarla del tutto.
Position sizing e drawdown: come dimensionare le posizioni per limitare le perdite
Il position sizing (dimensionamento della posizione, ovvero quanto capitale rischi su ogni singola operazione) rappresenta la leva principale con cui controlli la profondità della discesa. Anche se la qualità del segnale di ingresso ha il suo peso, è la dimensione della posizione a determinare in larga misura quanto sarà profonda la fase peggiore del tuo conto.
Fra le logiche di dimensionamento più diffuse conviene conoscerne almeno tre, ciascuna con una propria filosofia di fondo:
- Rischio percentuale fisso per operazione (fixed fractional): si rischia una quota costante del capitale su ogni trade, tipicamente compresa fra lo 0,5% e il 2%. Considera un conto da 10.000 EUR con rischio dell'1%: ogni operazione potrà perdere al massimo 100 EUR, e la posizione verrà dimensionata di conseguenza in base alla distanza dello stop loss (l'ordine automatico che chiude la posizione a una perdita predefinita). Quando il conto scende, il valore in euro dell'1% scende con lui, cosicché il sistema riduce automaticamente l'esposizione dopo le perdite.
- Criterio di Kelly (Kelly criterion): calcola la frazione ottimale del capitale da rischiare in funzione della probabilità di vittoria del sistema e del rapporto fra vincita media e perdita media. La formula piena massimizza la crescita geometrica ma produce drawdown molto profondi, per cui in pratica si utilizza una frazione di Kelly (mezzo Kelly, quarto di Kelly) che riduce la crescita attesa in cambio di una discesa più contenuta.
- Dimensionamento dinamico legato all'equity curve: la dimensione aumenta quando la curva del conto si trova sopra la sua media mobile e diminuisce quando è sotto. Si tratta di una forma di trend following applicata al tuo stesso conto, che tende ad attenuare le fasi peggiori.
| Metodo | Logica | Effetto sul drawdown | Curva di apprendimento |
|---|---|---|---|
| Rischio % fisso | quota costante del capitale per trade | riduce esposizione durante le perdite | bassa |
| Frazione di Kelly | frazione ottimale in base a edge e payoff | massima crescita ma drawdown profondi con Kelly pieno | media |
| Dimensionamento dinamico | posizione legata alla salute della equity curve | attenua le fasi peggiori, ritarda i recuperi | alta |
Un dettaglio operativo vale per i clienti retail UE: sui CFD la leva massima è 30:1 sulle coppie valutarie maggiori, 20:1 su coppie non maggiori, oro e indici principali, 10:1 sulle altre materie prime e indici minori, 5:1 sulle azioni e 2:1 sulle criptovalute (limiti introdotti da ESMA nel 2018 e resi permanenti in Italia da CONSOB con la delibera n. 20976/2019). Un position sizing coerente con questi limiti parte dal rischio in euro che accetti sulla singola operazione, senza inseguire per abitudine la leva massima concessa dallo strumento.
Monitoraggio e filtraggio del drawdown nelle piattaforme di trading
MT4, MT5 e cTrader mostrano il drawdown in tempo reale sia sul conto sia sui report degli Expert Advisor (EA: gli algoritmi di trading automatico). Su MT5 il resoconto della cronologia riporta il drawdown assoluto (in valuta) e il drawdown relativo (in percentuale) sia sul saldo (balance) sia sull'equity (saldo comprensivo delle posizioni aperte).
La distinzione fra i due tipi ha implicazioni pratiche rilevanti. Il drawdown sul saldo tiene conto solo delle operazioni chiuse e finisce per sottostimare il rischio se hai l'abitudine di lasciare correre le perdite in posizione aperta. Il drawdown sull'equity guarda invece al conto momento per momento, comprese le posizioni ancora vive, offrendo così la misura più severa e la più aderente al rischio reale: è quella che conviene assumere come riferimento operativo.
Sul backtest (test della strategia su dati storici) di MT5 il tester genera anche la curva del capitale e i punti di drawdown massimo. Vale la pena ricordare un dettaglio spesso trascurato sul forex spot: nel forex spot non esiste un volume scambiato centralizzato, e il volume che le piattaforme retail mostrano, MetaTrader compreso, è il tick volume, cioè il numero di variazioni di prezzo nel periodo, senza corrispondere a una quantità di valuta effettivamente scambiata. Se la tua strategia filtra i segnali in base al volume, tieni presente che quel valore rimane un proxy dell'attività di prezzo, senza essere un vero dato di flusso.
Il filtraggio automatico spinge il monitoraggio un passo più in là. Un EA ben scritto include una regola che sospende l'apertura di nuove posizioni quando il drawdown supera una soglia predefinita: pensa a un sistema che sopra il 15% smette di operare e attende una revisione manuale. Il filtro sulla equity curve rappresenta la versione più diffusa dell'idea: l'algoritmo opera soltanto quando la curva del capitale del sistema si trova sopra la sua media mobile a N giorni, e resta in disparte quando scende sotto. In pratica smetti di credere al sistema nel momento in cui il sistema stesso sta perdendo, e riprendi a farlo quando torna a produrre. Il meccanismo introduce una dose di ritardo nei recuperi, pur riuscendo a troncare le code peggiori delle discese.
Drawdown vs. altri indicatori di performance: Sharpe ratio e recovery factor
Il drawdown misura il rischio assoluto in termini di perdita massima, ma preso da solo non ti dice se il rendimento che ottieni giustifica quel rischio. Per rispondere a questa domanda servono indicatori complementari, ciascuno con una prospettiva parzialmente diversa.
Lo Sharpe ratio confronta il rendimento in eccesso rispetto al tasso privo di rischio con la volatilità (la deviazione standard dei rendimenti). Uno Sharpe ratio alto significa che ogni unità di volatilità ti sta pagando molto in termini di rendimento. Ha un limite noto: penalizza allo stesso modo la volatilità al rialzo e quella al ribasso, quindi una strategia con vincite grandi e sporadiche può avere uno Sharpe modesto anche se il suo profilo di rischio reale è ottimo.
Il recovery factor divide il profitto totale del periodo per il drawdown massimo dello stesso periodo. Un valore di 3 significa che per ogni euro di discesa massima la strategia ha prodotto tre euro di profitto netto. È l'indicatore che parla la stessa lingua del drawdown: dice quanto rendimento hai comprato con quanto rischio massimo.
Il Calmar ratio è una variante: rapporto fra rendimento annualizzato e drawdown massimo, spesso calcolato sugli ultimi tre anni. Serve a confrontare strategie con orizzonti diversi normalizzando su base annua.
| Indicatore | Cosa misura | Punto di forza | Limite |
|---|---|---|---|
| Drawdown massimo | perdita peggiore dal picco | intuitivo, allineato al vincolo di capitale | non dice nulla sul rendimento |
| Sharpe ratio | rendimento per unità di volatilità | confronto standardizzato fra strategie | penalizza la volatilità positiva |
| Recovery factor | profitto totale / drawdown massimo | lega direttamente rischio e rendimento | dipende dal periodo scelto |
| Calmar ratio | rendimento annualizzato / drawdown massimo | normalizza su base annua | sensibile alla lunghezza del campione |
Nessuno di questi indicatori, preso in isolamento, è in grado di giudicare una strategia. La lettura sensata resta quella congiunta: un recovery factor superiore a 2, insieme a uno Sharpe ratio superiore a 1 e a un drawdown massimo compatibile con il tuo profilo di rischio, offre una fotografia molto più informativa di qualunque numero preso da solo. Guardare al solo rendimento porta invece a scegliere strategie con curve del capitale spettacolari e drawdown che nessun capitale reale sopporta davvero.
Strategie per controllare il drawdown: stop loss, diversificazione e gestione del rischio
Controllare la profondità della discesa richiede un insieme coordinato di regole, piuttosto che una singola tecnica risolutiva. Le difese principali sono quattro e vanno costruite prima di aprire la prima posizione, con la lucidità che nella fase di stress difficilmente si ritrova:
- Stop loss fisso: è il livello di prezzo predefinito a cui chiudi la posizione in perdita, calcolato in funzione della struttura tecnica dell'operazione (sopra o sotto un livello significativo) e tradotto in dimensione della posizione tramite il rischio percentuale.
- Trailing stop: segue il prezzo quando l'operazione ti dà ragione, bloccando i profitti già maturati e chiudendo la posizione se il prezzo torna indietro di una quantità definita. In questo modo contribuisce a ridurre il drawdown, evitando che una posizione vincente si trasformi in perdente.
- Diversificazione fra asset e mercati: distribuire le posizioni su asset con correlazione bassa riduce la sovrapposizione delle perdite. Se tutte le tue posizioni fossero concentrate su indici azionari, un giorno di panico le colpirebbe tutte insieme e il drawdown coinciderebbe con la somma dei singoli casi peggiori; ripartendo invece fra forex maggiori, indici, materie prime e strumenti scorrelati, un evento avverso su un mercato non trascinerebbe l'intero conto. Attenzione però: nelle crisi le correlazioni tendono a salire (nel 2008 e nel 2020 asset che sembravano scorrelati si sono mossi insieme), quindi la diversificazione contiene il drawdown medio senza eliminare il rischio delle code estreme.
- Regola di uscita dalla strategia: rappresenta il paracadute finale. Fissi in anticipo una soglia di drawdown (per esempio il massimo tollerabile secondo il tuo profilo di rischio) oltre la quale l'intero sistema si ferma: a quel punto chiudi tutto e riesamini, invece di limitarti a ridurre il rischio. Serve perché ogni strategia ha una probabilità non nulla di rompersi rispetto al regime di mercato per cui è stata costruita, e senza una regola di stop del sistema questa rottura la scopri quando ormai è troppo tardi.
| Difesa | Quando agisce | Effetto atteso |
|---|---|---|
| Stop loss fisso | apertura di ogni operazione | limita la perdita massima per singolo trade |
| Trailing stop | dopo che l'operazione va in profitto | protegge il guadagno maturato |
| Diversificazione | costruzione del portafoglio | riduce il drawdown medio, non le code estreme |
| Regola di stop del sistema | drawdown supera la soglia predefinita | interrompe la strategia prima che il capitale sia compromesso |
Mettere insieme queste difese non azzera il drawdown, ma lo rende gestibile. In fondo il drawdown va inteso come il costo naturale di essere sul mercato con una strategia che, nel tempo, produce un rendimento positivo, più che come un nemico da annullare a ogni costo. Il tuo lavoro consiste nel tenerlo dentro un intervallo compatibile con il capitale a disposizione e con la capacità, tutt'altro che scontata, di eseguire il piano proprio nei momenti in cui la curva sta scendendo.
Se ti serve un esempio concreto di costi e piattaforma, la recensione di OANDA li analizza voce per voce.
Punti chiave
- Il drawdown si calcola sempre rispetto al picco che lo precede, non rispetto al deposito iniziale: dopo una discesa del 50% ti serve un rendimento del 100% per tornare a pari.
- La soglia di drawdown tollerabile dipende dal profilo (conservativo 10-15%, moderato 20-25%, aggressivo oltre il 30%) e deve essere coerente con la strategia scelta, non solo con la tua preferenza.
- Il position sizing, non la qualità del singolo segnale, decide quanto sarà profonda la fase peggiore del tuo conto: rischio percentuale fisso, frazione di Kelly e dimensionamento dinamico sono le tre logiche di riferimento.
- Su MT5 usa il drawdown sull'equity, non sul saldo: comprende le posizioni aperte e fotografa il rischio reale.
- Un buon giudizio sulla strategia richiede la lettura congiunta di drawdown massimo, Sharpe ratio e recovery factor: nessuno di questi indicatori, preso da solo, basta a decidere se il rendimento giustifica il rischio.
Domande frequenti
Qual è la differenza tra drawdown e perdita totale nel trading?
La perdita totale è la differenza fra capitale iniziale e capitale finale del periodo, un dato statico. Il drawdown è la peggiore discesa dal picco al minimo successivo lungo il percorso, indipendentemente dal risultato finale. Puoi chiudere l'anno in profitto e aver attraversato un drawdown del 30% a metà periodo: la perdita totale non lo racconta, il drawdown sì.
Come faccio a sapere se il mio drawdown è normale o se devo cambiare strategia?
Confronta il drawdown corrente con il drawdown massimo storico della strategia sul backtest e con la soglia che hai fissato in base al tuo profilo. Se resti dentro il drawdown storico atteso, la fase è statisticamente compatibile e il sistema va lasciato lavorare. Se superi la soglia predefinita o il drawdown storico peggiore, la strategia va fermata e riesaminata: potrebbe essere cambiato il regime di mercato per cui era stata costruita.
Il drawdown massimo è uguale per tutti i mercati (forex, azioni, crypto)?
No. La volatilità intrinseca del mercato determina la profondità tipica delle discese. Le criptovalute hanno storicamente prodotto drawdown molto più profondi delle azioni large cap e delle coppie forex maggiori. Sui CFD i limiti di leva riflettono questa gerarchia: 30:1 sulle coppie valutarie maggiori e solo 2:1 sulle criptovalute, secondo le misure ESMA rese permanenti in Italia da CONSOB (delibera n. 20976/2019). La soglia di drawdown tollerabile va calibrata per mercato, non solo per profilo personale.
Posso usare il drawdown per prevedere se una strategia fallirà in futuro?
Non come previsione, come indicatore di stress. Se il drawdown corrente supera il peggior drawdown osservato nel backtest, la strategia sta operando fuori dal suo intervallo storico: non è la prova che sia rotta, ma è il segnale che va sottoposta a una revisione seria. Molti sistemi di trading algoritmico usano proprio la rottura del drawdown storico come regola di stop automatico, in modo da non affidare la decisione al giudizio del trader nel momento peggiore.
Come monitoro il drawdown in tempo reale su MT4 o MT5?
Su MT5 il pannello Trading mostra saldo, equity e margine libero: la differenza fra il picco storico dell'equity e l'equity corrente è il drawdown in tempo reale. Nel resoconto della cronologia trovi il drawdown assoluto e relativo, sia sul saldo sia sull'equity. Per un monitoraggio automatico puoi installare indicatori o Expert Advisor che tracciano la curva del capitale e attivano un alert (o sospendono l'operatività) quando la discesa supera la soglia predefinita.
Sugli autori
0 commenti