

Kelly Criterion nel trading retail: formula, limiti e applicazione pratica
Come funziona il Kelly Criterion per dimensionare le posizioni, perché la versione frazionata è più prudente e come adattarlo ai vincoli di leva per il retail UE.
Cos'è il Kelly Criterion e perché incide sul dimensionamento
Il Kelly Criterion è una formula matematica che calcola la frazione ottimale di capitale da rischiare in ogni operazione per massimizzare la crescita logaritmica del portafoglio nel lungo termine. Nato nel 1956 dal lavoro di John Larry Kelly Jr. ai Bell Labs, è passato dal contesto delle telecomunicazioni al gioco d'azzardo e poi al trading, dove risponde a una domanda operativa che precede qualsiasi strategia di ingresso: dato un vantaggio statistico misurabile, quanto del tuo capitale conviene esporre su ogni singola operazione per crescere il più in fretta possibile senza finire in rovina?
Per mettere in pratica tutto questo serve un conto; parti dai migliori broker forex analizzati dalla redazione.
La formula di Kelly e i suoi componenti
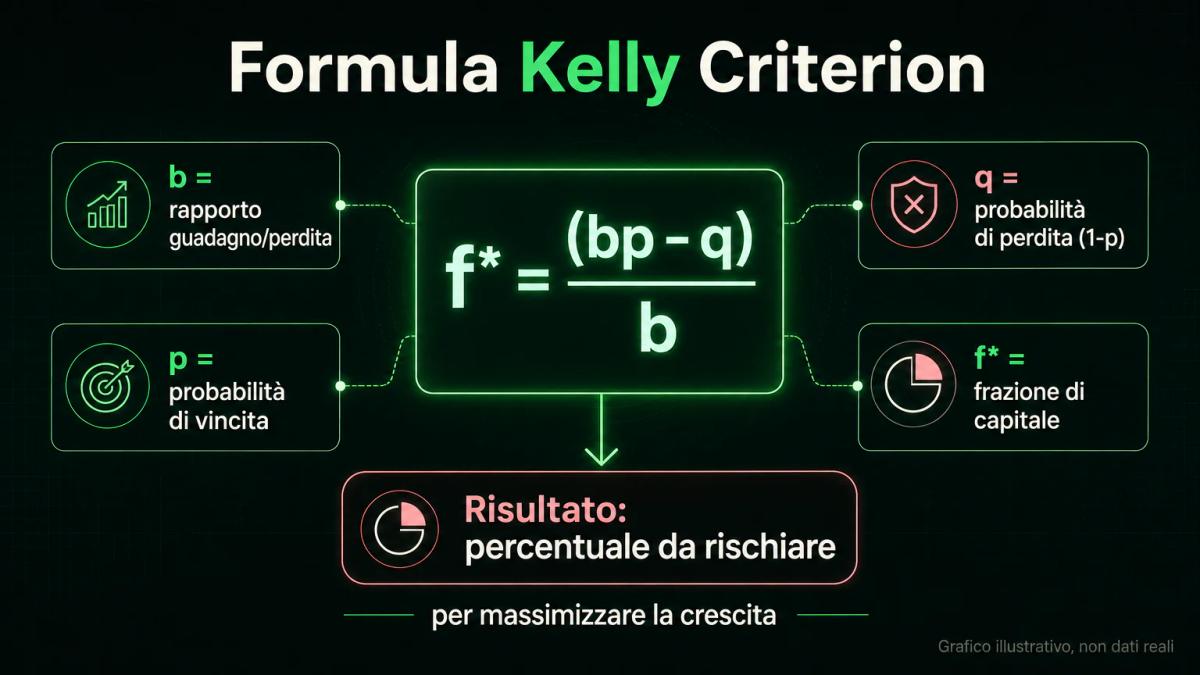
La formula è f* = (bp - q) / b, dove f* è la frazione di capitale da rischiare, b è il rapporto guadagno/perdita (il profitto medio diviso la perdita media), p è la probabilità di vincita e q la probabilità di perdita (q = 1 - p).
Nel linguaggio di chi opera sui mercati, b rappresenta il rapporto rischio/rendimento della tua strategia: una strategia che guadagna in media 150 EUR quando vince e perde 100 EUR quando perde ha b = 1,5.
La variabile p è la tua win rate, cioè la percentuale di operazioni chiuse in profitto sul totale, mentre q è il suo complementare. Moltiplicando f* per il capitale, ottieni l'importo da rischiare sulla prossima operazione.
| Simbolo | Significato | Esempio |
|---|---|---|
| f* | Frazione di capitale da rischiare | 0,15 = 15% |
| b | Profitto medio / perdita media | 1,5 |
| p | Probabilità di vincita (win rate) | 0,55 |
| q | Probabilità di perdita (1 - p) | 0,45 |
Come funziona il Kelly Criterion nel trading pratico?
Inserendo nella formula la win rate storica e il rapporto medio tra profitto e perdita per operazione, ottieni la percentuale di capitale da rischiare per massimizzare la crescita senza rovina. Immagina una strategia su EUR/USD con win rate del 55% (p = 0,55; q = 0,45) e un rapporto profitto medio/perdita media di 1,5 (b = 1,5): applicando la formula, f* = (1,5 x 0,55 - 0,45) / 1,5 = 0,25, cioè il 25% del capitale per operazione. Una cifra apparentemente enorme, perché il Kelly pieno rappresenta una soglia teorica di riferimento più che una ricetta operativa da seguire alla lettera.
Kelly pieno vs Kelly frazionato: quale scegliere
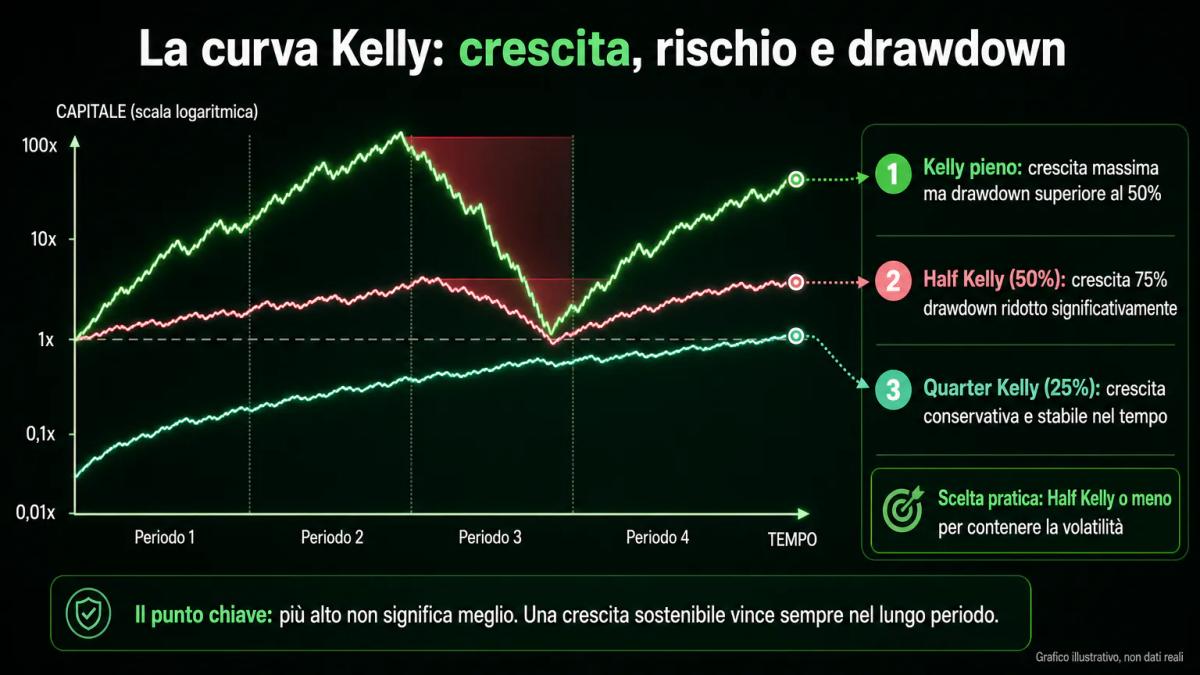
Il Kelly pieno massimizza la crescita teorica ma espone a volatilità estrema, con drawdown (la discesa da un massimo di capitale al minimo prima di un nuovo massimo) che possono superare il 50% anche in presenza di un edge reale. Per contenere questa variabilità, nella pratica si ricorre a versioni frazionate della formula:
- Half Kelly (50%): dimezza la frazione, riduce fortemente il drawdown atteso, conserva circa il 75% della crescita.
- Quarter Kelly (25%): un quarto della frazione teorica, scelta comune quando le stime di p e b sono rumorose.
- Fixed fractional all'1-2%: approccio alternativo che ignora la formula e fissa un rischio costante, più semplice da gestire a mano.
Limiti pratici e stima imperfetta di probabilità
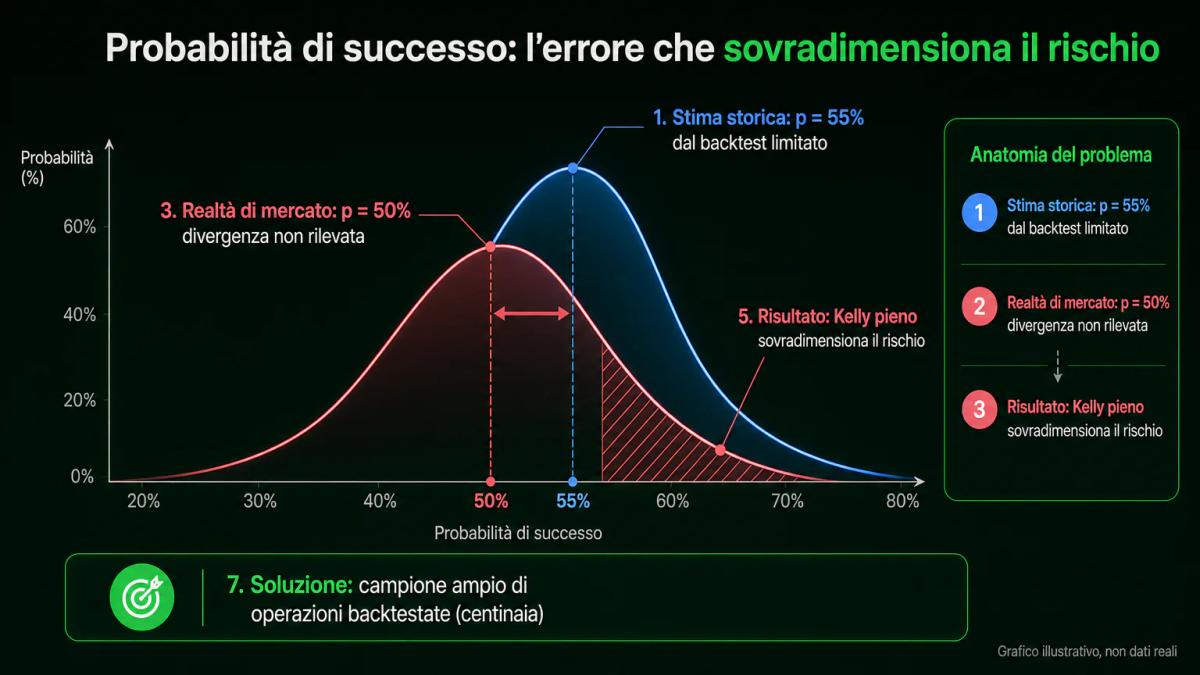
La formula presuppone una conoscenza precisa della win rate e del rapporto guadagno/perdita futuri, mentre il mercato cambia e le stime derivano da un campione storico limitato. Se il backtest mostra p = 0,55 ma la probabilità reale è 0,50, il Kelly pieno porta a rischiare oltre il dovuto e la crescita logaritmica diventa negativa. Due accorgimenti riducono il problema: lavorare su un campione ampio di operazioni backtestate di centinaia e non decine di trade, e applicare sempre un fattore frazionario che assorba l'errore di stima, trattando la formula come un tetto da non superare.
Kelly Criterion e vincoli di leva per trader retail UE
Per i clienti al dettaglio in UE i limiti di leva sui CFD sono fissi, introdotti da ESMA nel 2018 e resi permanenti in Italia da CONSOB con la delibera n. 20976/2019:
- 30:1 sulle coppie valutarie maggiori
- 20:1 su indici principali e oro
- 5:1 sulle azioni
- 2:1 sulle criptovalute
Il Kelly Criterion agisce sul rischio per operazione e lascia la leva al suo vincolo regolamentare. Immagina che la formula suggerisca di rischiare il 10% del capitale su un trade azionario con stop a 2 punti percentuali: la posizione nozionale richiesta rientra tranquillamente nel cap di 5:1. Nei due parametri convivono quindi due logiche diverse, una regolamentare che fissa il tetto massimo di esposizione nozionale e una statistica che definisce quanto capitale esporre a ogni singola operazione.
Se ti serve un esempio concreto di costi e piattaforma, la recensione di eToro li analizza voce per voce.
Punti chiave
- Il Kelly Criterion calcola la frazione di capitale f* = (bp - q) / b che massimizza la crescita logaritmica nel lungo termine.
- Il Kelly pieno produce drawdown estremi: nella pratica si usa Half Kelly o Quarter Kelly per assorbire l'errore di stima.
- La formula vale solo se la tua win rate e il tuo rapporto profitto/perdita sono stimati su un campione ampio e stabile.
- I limiti di leva per i clienti retail UE (CONSOB, misure ESMA rese permanenti) sono un soffitto indipendente: Kelly dimensiona il rischio, non la leva.
- Se le tue stime sono rumorose, un approccio fixed fractional all'1-2% è più robusto di un Kelly pieno applicato alla cieca.
Domande frequenti
Cos'è il Kelly Criterion e come si calcola?
È una formula di money management che indica la frazione ottimale di capitale da rischiare per operazione: f* = (bp - q) / b, dove b è il rapporto profitto medio / perdita media, p la probabilità di vincita e q quella di perdita. Il valore ottenuto è il tetto teorico, da applicare in forma frazionata.
Come applico il Kelly Criterion se non conosco la mia win rate esatta?
Serve un campione statistico ampio: centinaia di operazioni backtestate o tracciate in demo sulla stessa strategia e sullo stesso strumento. Con un campione piccolo la stima di p è instabile, quindi usa Quarter Kelly (25% della frazione teorica) o un fixed fractional all'1-2% finché il campione non cresce.
Il Kelly Criterion è adatto per un trader retail italiano con poco capitale?
Il principio è valido a qualsiasi dimensione di conto, ma con capitale ridotto il problema non è la formula: è la granularità dell'operatività. Su un conto da 2.000 EUR rischiare il 5% significa 100 EUR per trade, compatibile con micro-lotti sul forex, meno con azioni singole dove il taglio minimo del titolo può forzarti sopra il limite calcolato.
Qual è la differenza tra Kelly pieno e Kelly frazionato?
Il Kelly pieno applica la frazione f* uscita dalla formula per intero. Il Kelly frazionato ne usa una porzione: Half Kelly (50%), Quarter Kelly (25%). La versione frazionata riduce drasticamente il drawdown atteso e il rischio di rovina da errore di stima, pagando una crescita teorica inferiore ma più lineare nel tempo.
Posso usare il Kelly Criterion insieme a uno stop loss fisso?
Sì, lo stop loss definisce la perdita massima per operazione in valuta, e Kelly ti dice quanto capitale rischiare: dalla combinazione ricavi la dimensione della posizione (position size). Se Kelly suggerisce di rischiare 200 EUR e il tuo stop è a 20 pip su EUR/USD (circa 2 EUR per micro-lotto), apri 10 mini-lotti o l'equivalente.
Sugli autori
0 commenti