

Hedging per trader retail: quando ha senso e quando è solo un costo
Hedging trading spiegato per il retail: meccanismo, strumenti, costi reali, applicazioni nel forex e situazioni in cui la copertura diventa un peso anziché una protezione.
Il meccanismo di protezione: come funziona l'hedging
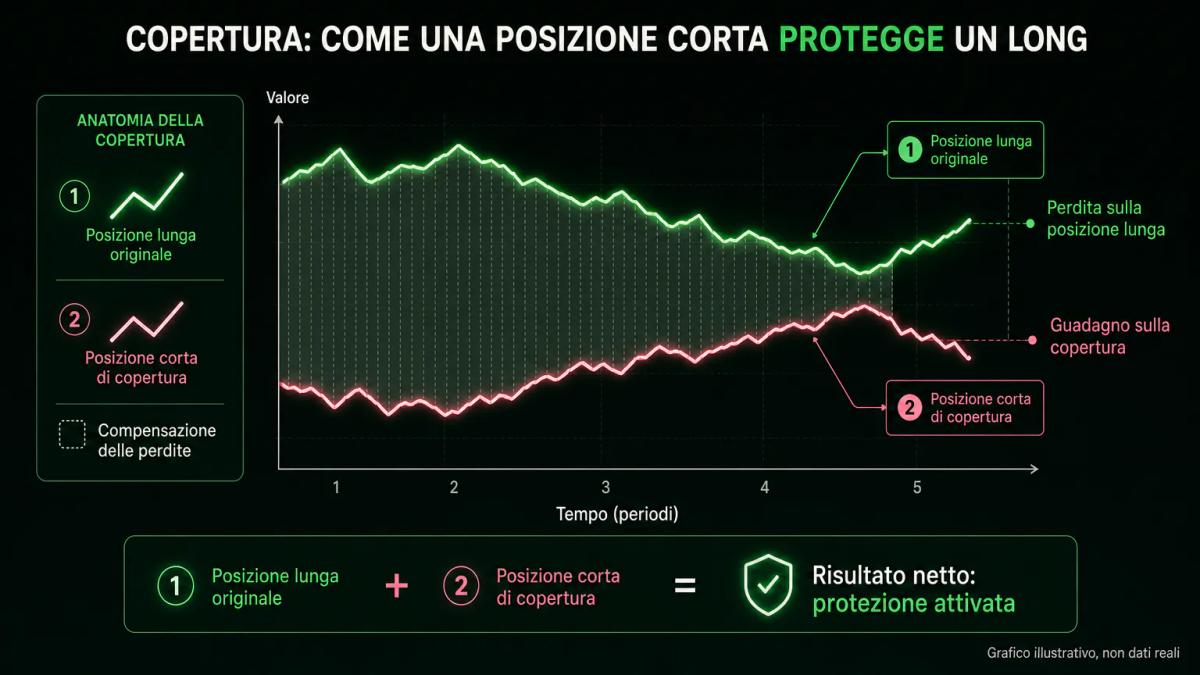
L'hedging trading è una strategia di gestione del rischio in cui si apre una posizione opposta, o su uno strumento correlato, allo scopo di compensare le perdite potenziali di una posizione principale, riducendo l'esposizione al ribasso senza chiudere l'operazione originale e pagando questa protezione con una porzione dei profitti attesi.
Il punto di partenza è un'esposizione che si vuole conservare: un paniere di azioni europee in portafoglio, una posizione lunga su un indice tramite CFD (contratto per differenza che replica il prezzo dell'asset sottostante senza trasferirne la proprietà), oppure un credito in dollari che verrà incassato fra tre mesi. In tutti questi casi la liquidazione resta indesiderata perché la tesi di fondo rimane valida o perché la chiusura comporta un costo fiscale, operativo o strategico, e la copertura interviene proprio in questo spazio aggiungendo un secondo strumento che si muove in direzione opposta al primo, così che una perdita sul primo venga compensata, in tutto o in parte, da un guadagno sul secondo.
La quantità coperta prende il nome di rapporto di copertura, o hedge ratio, e un rapporto del 100% neutralizza l'intera esposizione lasciando la posizione aperta ma insensibile al mercato finché la copertura è in piedi, mentre un rapporto del 50% dimezza il rischio e lascia metà dell'esposizione sensibile al mercato. La calibrazione di questo rapporto rappresenta il parametro operativo centrale e si traduce in un bilanciamento continuo:
- rapporto più alto: meno rischio e meno rendimento atteso;
- rapporto più basso: più margine di manovra per entrambi i lati.
Un principio sta sopra a tutti gli altri: la copertura non è gratis. Lo spread, la differenza tra prezzo denaro e prezzo lettera, le commissioni e, sui CFD, gli oneri di finanziamento overnight erodono il risultato ogni giorno in cui la posizione resta aperta. ESMA, nel motivare le restrizioni sui CFD del 2018, ha rilevato che tra il 74% e l'89% dei conti retail perdeva denaro e ha indicato come cause la leva eccessiva, la complessità e scarsa trasparenza del prodotto e i costi, commissioni, spread e oneri di finanziamento overnight, che rendono il rendimento atteso strutturalmente negativo. Lo stesso meccanismo di costo colpisce chi copre.
Per mettere in pratica tutto questo serve un conto; parti dai migliori broker forex analizzati dalla redazione.
Hedging vs diversificazione: due approcci diversi al rischio
La diversificazione distribuisce il capitale su più asset per attenuare il rischio sistematico; la copertura apre posizioni compensative su uno stesso asset, o su strumenti correlati, per proteggere una posizione specifica nel breve termine. Risolvono problemi diversi e si usano in momenti diversi del ciclo di vita di un portafoglio.
Un portafoglio diversificato riduce la varianza complessiva perché le componenti non si muovono insieme in modo perfetto. Azioni europee, obbligazioni governative, materie prime e liquidità rispondono a fattori diversi:
- tassi;
- crescita;
- inflazione;
- premio per il rischio.
La diversificazione è una scelta strutturale di allocazione, pensata per orizzonti lunghi, e non protegge da uno shock di mercato che travolge tutte le classi di attività nello stesso momento, ciò che si è visto nei grandi drawdown globali, dove il drawdown è la discesa dal massimo di capitale al minimo precedente a un nuovo massimo.
La copertura, invece, interviene in modo tattico su un rischio preciso e identificabile, entro una finestra temporale definita, con un costo riconosciuto in anticipo. Se si detiene una posizione lunga sul FTSE MIB e si teme la settimana della decisione BCE, la risposta appropriata non passa dalla diversificazione dell'allocazione bensì dall'apertura di una copertura mirata. La BCE pubblica la decisione sui tassi alle 14:15 CET e tiene la conferenza stampa alle 14:45 CET, trenta minuti dopo, orari in vigore dal 21 luglio 2022, così che l'orizzonte dello shock potenziale sia noto, la durata della protezione necessaria sia definita e il costo venga sostenuto soltanto per quelle ore.
Le due logiche risultano complementari in quanto un portafoglio diversificato riduce il rischio di lungo periodo mentre una copertura ben disegnata attenua un rischio puntuale senza smontare l'allocazione sottostante.
Strumenti di hedging: future, opzioni e CFD a confronto
I tre strumenti più usati dal retail europeo per coprire una posizione sono future, opzioni e CFD. Hanno meccanismi, costi e requisiti di capitale diversi, e la scelta corretta dipende dall'orizzonte della copertura e dal tipo di rischio.
Un future è un contratto standardizzato che impegna le parti a comprare o vendere un sottostante a una data futura, a un prezzo fissato oggi, quotato in borsa, con scadenza precisa e con un margine iniziale calcolato dalla controparte centrale. In Italia la controparte centrale è Euronext Clearing, denominazione commerciale di Cassa di Compensazione e Garanzia S.p.A., che dal 16 ottobre 2023 applica una metodologia di margine basata sul VaR ai mercati italiani azionario, ETF e derivati azionari. Lo strumento offre trasparenza sui costi ma impone tagli minimi elevati e scadenze fisse, con il risultato che l'incastro con la dimensione effettiva della posizione da coprire non sempre risulta agevole.
Un'opzione dà il diritto, non l'obbligo, di operare a un prezzo prefissato entro una scadenza, con due varianti:
- call: diritto di comprare;
- put: diritto di vendere.
In cambio di questo diritto si paga un premio. La put protettiva rappresenta lo schema classico, in cui si resta lunghi sull'azione o sull'indice e si acquista una put, così che se il mercato scende sotto lo strike la put recuperi la perdita, con il premio che costituisce il costo massimo della copertura ed è noto fin dall'apertura, cioè l'elemento che rende lo strumento particolarmente adatto a chi vuole quantificare in anticipo il tetto di spesa.
Il CFD replica il prezzo del sottostante senza trasferirne la proprietà. Non ha scadenza, è disponibile su migliaia di sottostanti e usa la leva. Per i clienti al dettaglio dell'UE la leva massima sui CFD è 30:1 sulle coppie valutarie maggiori, 20:1 su coppie non maggiori, oro e indici principali, 10:1 sulle altre materie prime e indici minori, 5:1 sulle azioni e 2:1 sulle criptovalute: sono i limiti introdotti da ESMA nel 2018 e resi permanenti in Italia da CONSOB, delibera n. 20976/2019. Il costo opera quotidianamente attraverso spread e oneri di finanziamento overnight, che si sommano finché la posizione resta aperta.
| Caratteristica | Future | Opzioni | CFD |
|---|---|---|---|
| Scadenza | Fissa | Fissa | Nessuna |
| Costo principale | Commissione, margine | Premio pagato all'acquisto | Spread, finanziamento overnight |
| Perdita massima della copertura | Illimitata (future venduti) | Limitata al premio (acquisto) | Legata al movimento del sottostante |
| Taglio minimo | Elevato (standard di borsa) | Medio | Molto flessibile |
| Leva per il retail UE | Soggetta a margine CCP | Soggetta a margine CCP | Cap CONSOB (misure ESMA permanenti) |
Il costo reale dell'hedging: spread, commissioni e opportunità perdute
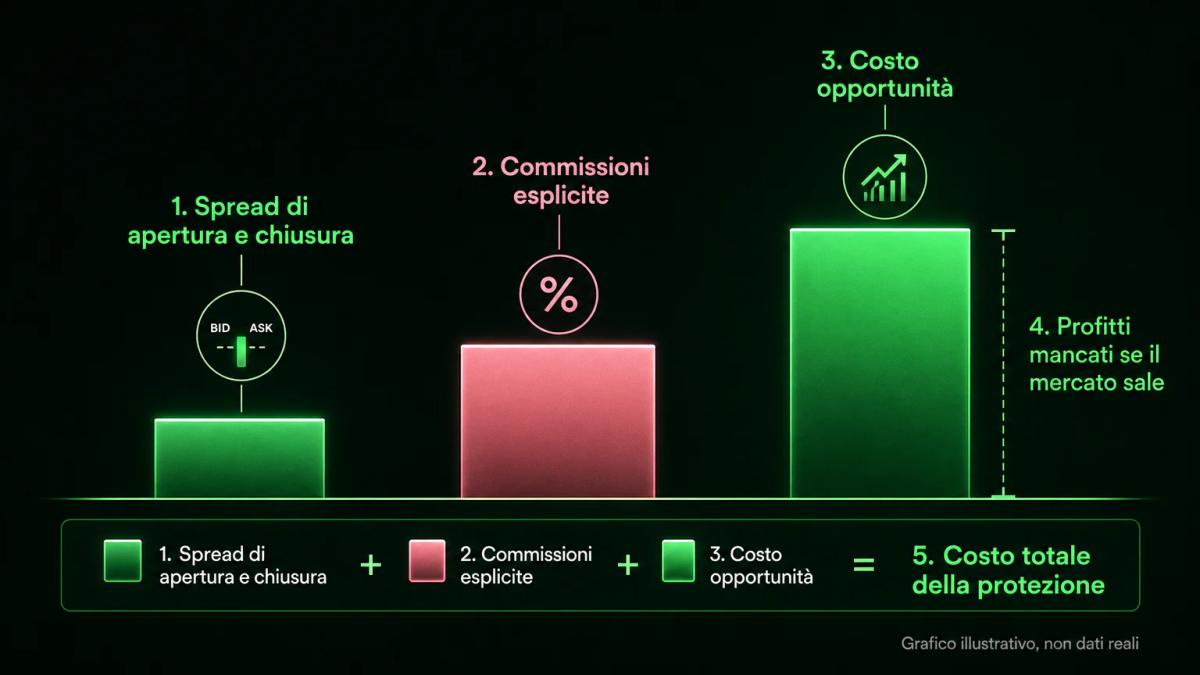
La copertura ha tre strati di costo che vanno sommati prima di decidere: il costo esplicito di apertura e chiusura, il costo di mantenimento nel tempo e il costo opportunità se il mercato si muove a tuo favore. Ignorarne anche uno solo porta a sovrastimare il beneficio della protezione.
| Tipo di costo | Spread | Commissioni | Opportunità perdute |
|---|---|---|---|
| Definizione | Differenza tra prezzo denaro (bid) e prezzo lettera (ask) pagata a ogni apertura e chiusura | Costo esplicito su future e opzioni, spesso incorporato nello spread sui CFD | Perdita di profitto se il mercato si muove a favore della posizione principale |
| Quando si applica | Due volte per copertura: apertura e chiusura | Due volte per copertura: apertura e chiusura | Continuamente finché la copertura è attiva |
| Dipendenza dalla direzione | No | No | Sì, proporzionale al movimento favorevole |
| Esempio | Su CFD di indice principale pochi punti; su sottostante illiquido o fuori orario si allarga | Esplicita su future e opzioni | Se il mercato sale, la posizione lunga guadagna e la copertura perde |
Il costo di mantenimento riguarda chi utilizza CFD o posizioni a leva senza scadenza, poiché ogni notte il broker applica un onere di finanziamento calcolato sull'intero nozionale della posizione e non sul margine. Su una copertura corta su un indice tenuta per quattro settimane il totale di questi oneri può superare il costo di una put equivalente, ragione per cui le opzioni, con premio noto in anticipo, tendono a risultare più efficienti sulle coperture di lunga durata.
Immagina di avere 20.000 EUR lunghi su un indice e di coprirli con un CFD corto di pari nozionale. Se lo spread di apertura e chiusura ti costa 25 EUR complessivi e il finanziamento overnight è di circa 2 EUR al giorno, dopo tre settimane hai speso circa 25 + 42 = 67 EUR di costi diretti, prima ancora di contare lo slippage, la differenza tra prezzo atteso e prezzo di esecuzione effettivo, nei momenti volatili.
Il terzo strato riguarda il costo opportunità, perché se il mercato sale la posizione lunga guadagna e la copertura perde, con un risultato netto vicino a zero al netto dei costi: in sostanza, si è pagato per non partecipare al rialzo. Si tratta del prezzo esplicito della neutralità e discende dalla natura stessa dello strumento, dato che una copertura in grado di preservare interamente il rialzo non sarebbe capace di attutire il ribasso in modo simmetrico.
Hedging nel forex: proteggere le posizioni su coppie valutarie
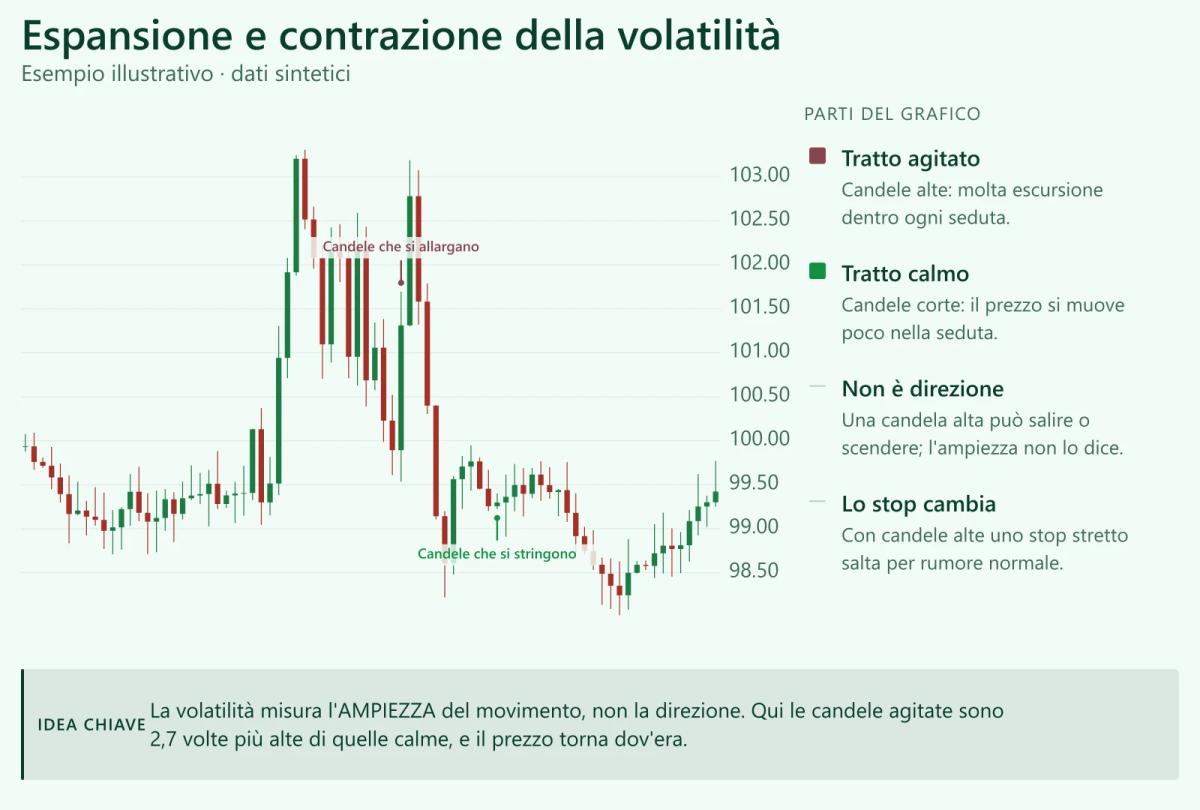
Nel forex l'hedging sfrutta correlazioni fra coppie e volatilità implicita per attenuare il rischio di cambio. Puoi aprire una posizione corta su una coppia mentre resti lungo su un'altra correlata negativamente, oppure coprire direttamente la stessa coppia con uno strumento di segno opposto. L'efficacia dipende dalla stabilità della correlazione, che non è una costante.
Le coppie maggiori si muovono spesso in blocchi coerenti. EUR/USD e GBP/USD tendono a correlarsi positivamente perché condividono il dollaro come valuta quotata; USD/CHF si muove storicamente in direzione opposta rispetto a EUR/USD. Una posizione lunga su EUR/USD può essere parzialmente neutralizzata da una posizione lunga su USD/CHF di nozionale calibrato. La parola chiave è parzialmente: nessuna correlazione fra coppie è perfetta, e nei momenti di stress le relazioni storiche cambiano senza preavviso.
Il secondo elemento è il valore del pip, l'unità minima di movimento del prezzo. Sulle coppie in cui l'USD è la valuta quotata, EUR/USD, GBP/USD, AUD/USD, NZD/USD, il valore di un pip è 10 USD per lotto standard, 1 USD per mini-lotto, 0,10 USD per micro-lotto. Su un conto in euro quel valore va convertito al cambio EUR/USD del momento: 10 USD di pip non sono 10 EUR. Se calibri il nozionale della copertura in base al valore del pip in dollari ignorando la conversione, costruisci una copertura di dimensione diversa da quella che credi.
Un vincolo di contesto: il livello dei tassi guida i differenziali, e i differenziali guidano i cambi. La fase in cui i tassi dell'area euro erano fermi al limite inferiore effettivo si è chiusa con il rialzo di 50 punti base deciso dalla BCE il 21 luglio 2022; il livello attuale dei tassi va citato solo con un dato datato del pacchetto di ricerca. Nelle finestre attorno alle riunioni di BCE e Fed la volatilità implicita delle coppie maggiori sale, e con lei il costo di coprire con opzioni, perché il premio di una put o di una call cresce con la volatilità attesa.
Un'ultima cautela riguarda i volumi: nel forex spot non esiste un volume scambiato centralizzato, poiché il dato che le piattaforme retail mostrano, MetaTrader compreso, è il tick volume, ossia il numero di variazioni di prezzo in ciascun periodo, e non corrisponde a una quantità di valuta effettivamente scambiata. La dimensione di una copertura va dunque calibrata su misure di esposizione effettive, evitando di affidarsi a un indicatore che del volume riporta soltanto il nome.
Hedging dinamico: ribilanciare la copertura nel tempo
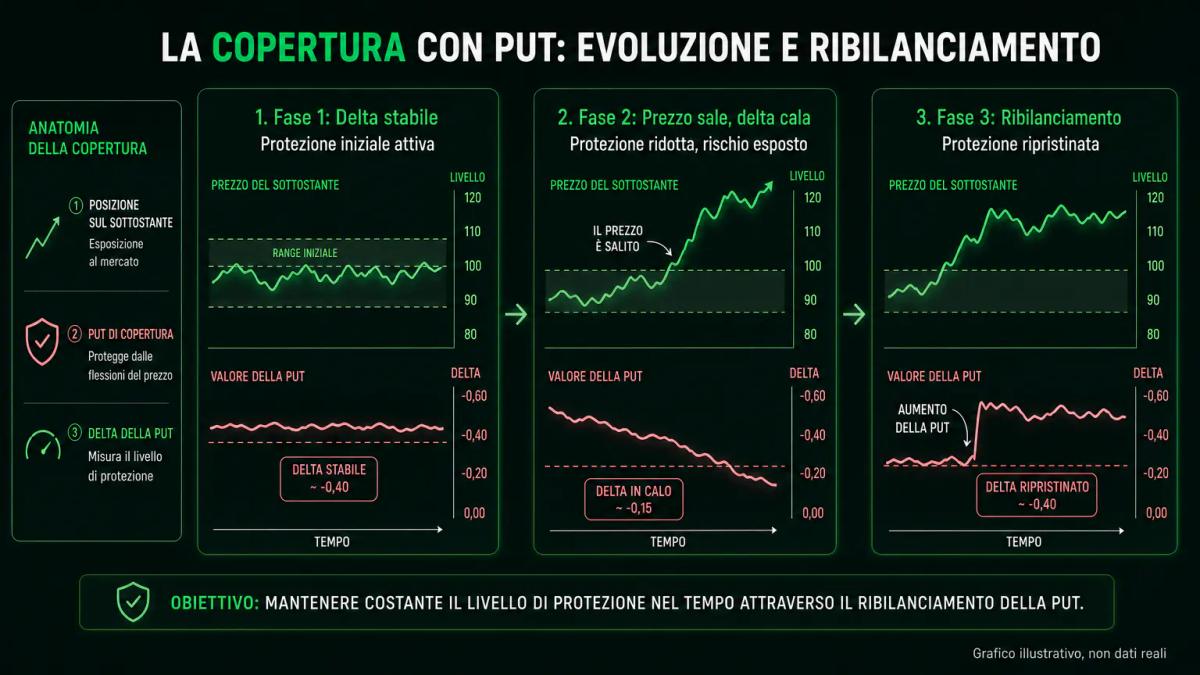
La copertura dinamica si distingue dalla protezione statica perché, mentre il mercato si muove, la posizione compensativa viene adattata in modo da mantenere il rapporto di protezione desiderato, aumentandola o riducendola in base all'evoluzione del prezzo e della sensibilità del portafoglio. Il principio appare lineare sul piano teorico, mentre l'esecuzione richiede attenzione operativa continua.
Il caso più comune è la copertura con opzioni, in cui il delta, la variazione del prezzo dell'opzione per un movimento unitario del sottostante, cambia nel tempo e con il prezzo. Una put acquistata vicino al denaro ha un delta prossimo a 0,5: copre circa metà della variazione del sottostante. Se il mercato scende, il delta della put sale verso 1 e la copertura diventa più efficace per unità di premio; se il mercato sale, il delta scende verso 0 e la stessa put protegge sempre meno. Il ribilanciamento serve a riportare la copertura al livello di protezione scelto, con queste leve operative:
- comprare un'altra put;
- rollare lo strike;
- chiudere parte della posizione originaria.
Il secondo caso riguarda la copertura di una posizione che cresce o si riduce, perché accumulando progressivamente un'esposizione lunga su un indice la copertura iniziale resta sotto-dimensionata. Il ribilanciamento consiste nell'adeguare il nozionale coperto per soglie significative di capitale, mantenendo una cadenza che eviti interventi quotidiani: una frequenza troppo elevata moltiplica spread e commissioni fino ad azzerare il beneficio della protezione.
Supponi di avere una posizione lunga da 10.000 EUR coperta al 100% con un CFD corto da 10.000 EUR. Se la posizione lunga sale a 12.000 EUR e lasci la copertura a 10.000, sei coperto solo per l'83% dell'esposizione. Riportarla al 100% richiede di aggiungere 2.000 EUR di nozionale corto, con nuovo spread e nuovo onere di finanziamento overnight sul nozionale aggiuntivo.
Il terzo caso riguarda il ribilanciamento per eventi, perché una copertura aperta prima di una riunione BCE e mantenuta per settimane dopo perde il suo significato originario: l'informazione è stata assorbita, la volatilità implicita è rientrata e il costo di mantenimento continua a maturare. In questa configurazione l'azione corretta consiste nella chiusura della copertura, più che in una semplice modifica del nozionale.
Quando usare l'hedging: situazioni pratiche per il trader retail
La copertura trova la sua giustificazione in situazioni in cui il rischio è identificabile, limitato nel tempo e con un costo di protezione proporzionato alla perdita evitata, mentre al di fuori di questi tre vincoli il suo impiego si traduce in un freno strutturale al rendimento del portafoglio.
- Posizione lunga che non vuoi chiudere per ragioni fiscali o strategiche, davanti a un rischio di correzione di breve termine. Per le persone fisiche residenti, plusvalenze e altri redditi diversi di natura finanziaria sono soggetti a imposta sostitutiva del 26% per i redditi realizzati dal 1° luglio 2014; chiudere e riaprire realizza la plusvalenza, mentre una copertura temporanea neutralizza il rischio senza toccare la base del capital gain.
- Profitti accumulati che vuoi proteggere senza uscire dal mercato. Una put sotto il prezzo corrente, o un CFD corto di nozionale ridotto, blocca la parte di guadagno che hai già maturato e lascia aperto il resto.
- Evento con data nota e impatto potenziale forte: pubblicazioni macro, trimestrali, riunioni di politica monetaria. L'orizzonte è di ore o giorni, il costo della copertura è circoscritto e la perdita potenziale evitata è concentrata nella finestra temporale.
- Esposizione valutaria su un flusso futuro certo, per esempio un pagamento o un incasso in valuta estera atteso entro pochi mesi, in cui la copertura toglie l'incertezza di cambio dall'equazione.
In tutte queste situazioni l'intermediario applica le tutele previste dalla normativa UE: prima di operare in strumenti complessi, ai sensi della MiFID II, articolo 25, viene sottoposta al cliente una valutazione di appropriatezza sulle sue conoscenze ed esperienza, oppure una valutazione di adeguatezza nel caso di consulenza o gestione del portafoglio, con obbligo di avvertimento qualora il prodotto non risulti appropriato. Si tratta del presidio minimo frapposto fra il trader e un derivato che non padroneggia pienamente.
Al di fuori di questi quattro casi, la copertura rischia di trasformarsi in un'abitudine difensiva priva di giustificazione economica, poiché coprire in modo sistematico, al solo scopo di non osservare il drawdown, comporta un costo cumulato che nel lungo periodo erode in modo significativo il rendimento complessivo.
Limiti dell'hedging: quando la protezione non conviene
La copertura smette di convenire in tre scenari precisi: quando il suo costo cumulato supera il rischio che neutralizza, quando il mercato si muove fortemente nel verso favorevole alla posizione principale, quando la leva è talmente alta che la posizione di copertura divora margine che non ti puoi permettere di immobilizzare.
Il primo scenario è il più frequente. Spread, commissioni e oneri di finanziamento overnight si sommano ogni giorno; su una copertura tenuta per settimane il totale può eguagliare o superare la perdita potenziale che volevi evitare. Prima di aprire conviene stimare il costo complessivo per l'intera durata prevista e confrontarlo con la perdita massima ragionevole della posizione coperta nello stesso orizzonte.
Il secondo scenario ha natura matematica, perché se la posizione lunga sale del 10% e la copertura perde una somma equivalente il risultato netto si avvicina allo zero al netto dei costi, con la conseguenza di aver pagato per non partecipare al rialzo, elemento intrinseco al funzionamento stesso dello strumento. La situazione diventa problematica quando la copertura viene aperta per paura in un mercato in trend e poi mantenuta per inerzia dopo che il motivo originario è venuto meno.
Il terzo scenario riguarda il margine, dato che una copertura con CFD a leva elevata assorbe margine iniziale e di mantenimento. Se tutto il capitale disponibile risulta impiegato in posizioni direzionali e vengono aggiunte coperture a leva, il meccanismo di chiusura automatica, previsto dalle regole retail UE al 50% del margine iniziale richiesto, può liquidare l'intero conto nel momento peggiore, colpendo quindi tutte le posizioni aperte anziché la sola operazione che si intendeva proteggere, perché il margine totale è sceso sotto la soglia.
Se ti serve un esempio concreto di costi e piattaforma, la recensione di PU Prime li analizza voce per voce.
Punti chiave
- L'hedging apre una posizione opposta o correlata per attenuare il rischio di una posizione principale, non per generare rendimento aggiuntivo.
- I tre strumenti principali sono future, opzioni e CFD: differiscono per scadenza, struttura dei costi e requisiti di margine.
- Il costo totale di una copertura somma spread, commissioni, oneri di finanziamento overnight e opportunità perdute: va stimato prima di aprire.
- Nel forex le correlazioni fra coppie non sono costanti e il valore del pip su un conto in euro va convertito dal dollaro al cambio del momento.
- La copertura conviene quando il rischio è circoscritto nel tempo e il costo è proporzionato: fuori da questi vincoli diventa un freno strutturale al rendimento.
Domande frequenti
Qual è la differenza tra hedging e stop loss?
Lo stop loss chiude la posizione quando il prezzo raggiunge un livello prefissato: realizza la perdita e ti porta fuori dal mercato. L'hedging apre una seconda posizione compensativa e lascia aperta la prima: neutralizza il rischio senza realizzare la perdita né uscire dall'esposizione. Lo stop loss ha un costo nullo finché non scatta; la copertura paga spread, commissioni ed eventuali oneri di finanziamento overnight per tutta la sua durata. Scegli lo stop loss quando vuoi uscire sotto una certa soglia, la copertura quando vuoi restare dentro ma temere un movimento specifico.
Posso fare hedging con i CFD su tutti gli asset?
I CFD sono disponibili su indici, azioni, materie prime, valute e criptovalute, quindi la copertura con CFD è praticabile sulla maggior parte dei sottostanti liquidi. I limiti sono tre: la leva massima per il retail UE varia per classe di attività (30:1 sulle coppie maggiori, 20:1 su indici principali, 10:1 su materie prime diverse dall'oro, 5:1 sulle azioni, 2:1 sulle criptovalute, secondo la delibera CONSOB n. 20976/2019); gli oneri di finanziamento overnight si accumulano ogni giorno sull'intero nozionale; lo spread si allarga sui sottostanti meno liquidi o fuori orario di borsa, rendendo la copertura più cara di quanto appaia sulla scheda prodotto.
L'hedging è una strategia redditizia o solo una protezione?
È una strategia di protezione, non di rendimento. L'obiettivo è ridurre la varianza del risultato di una posizione specifica, non aggiungere alfa. Nel medio periodo una copertura ben disegnata abbassa il profitto atteso rispetto alla stessa posizione tenuta scoperta, perché paghi costi di apertura, mantenimento e chiusura. Diventa economicamente conveniente solo quando la perdita evitata nel caso avverso supera, nel conto delle probabilità, il costo certo della protezione. Chi la usa aspettandosi un guadagno sulla copertura in sé sta facendo trading direzionale su un secondo strumento, non copertura.
Quanto costa fare hedging in termini di spread e commissioni?
Il costo dipende dallo strumento e dalla durata. Sui CFD paghi lo spread all'apertura e alla chiusura (da pochi punti sui principali indici a molto di più su sottostanti illiquidi) e un onere di finanziamento overnight calcolato sull'intero nozionale ogni giorno in cui tieni aperta la posizione. Sui future paghi commissione esplicita e margine iniziale, senza oneri notturni ma con scadenze fisse che impongono di rollare. Sulle opzioni paghi un premio noto in anticipo che rappresenta il costo massimo della copertura. Per confrontare in modo onesto, somma tutti i costi previsti per l'intera durata della protezione, non solo quelli del singolo trade.
Come scelgo tra future, opzioni e CFD per coprire una posizione?
Scegli i future se la dimensione standard del contratto corrisponde alla tua esposizione e vuoi margini calcolati da una controparte centrale (in Italia Euronext Clearing, con metodologia VaR dal 16 ottobre 2023). Scegli le opzioni se vuoi che il costo massimo della copertura sia noto in anticipo e sei disposto a pagarlo come premio: è la soluzione tipica per coprire eventi puntuali. Scegli i CFD se ti serve flessibilità di taglio e vuoi coprire sottostanti dove future e opzioni retail non esistono, accettando però spread e oneri di finanziamento overnight che crescono con la durata.
Sugli autori
0 commenti