

Tasse trading online: regime amministrato o dichiarativo e obblighi fiscali
Guida operativa alle tasse sul trading online in Italia: imposta sostitutiva al 26%, differenze tra regime amministrato e dichiarativo, compilazione dei quadri RT e RW, IVAFE, scadenze e ravvedimento.
Il meccanismo di tassazione del trading online in Italia
Immagina di comprare un'azione a 100 e di vederla salire a 130 nell'arco di qualche settimana. Quei 30 euro di differenza restano un movimento di mercato senza rilevanza fiscale finché la posizione rimane aperta, perché il presupposto d'imposta scatta solo al momento della chiusura, quando il guadagno teorico si trasforma in un reddito realizzato di natura finanziaria. È in quel passaggio, e non prima, che entrano in gioco l'aliquota ordinaria del 26% prevista per le persone fisiche residenti (Agenzia delle Entrate, circolare 19/E del 27 giugno 2014), la parentesi al 12,50% riservata ai titoli di Stato italiani e ai Paesi in white list, e la successiva liquidazione dell'imposta nel quadro RT del modello Redditi PF o nel quadro T del 730.
Sotto questo impianto c'è una distinzione tecnica da tenere presente, quella fra reddito realizzato e reddito maturato. La plusvalenza, definita come differenza positiva fra prezzo di vendita e prezzo di acquisto al netto dei costi, diventa imponibile soltanto alla chiusura della posizione, così come un profitto teorico su una posizione ancora aperta a fine anno resta fuori dal calcolo dell'imposta fino al giorno della liquidazione. La minusvalenza segue lo stesso principio simmetrico e può essere utilizzata in compensazione una volta chiusa l'operazione che l'ha generata.
Su questo meccanismo si innesta una scelta operativa che riguarda soprattutto la gestione degli adempimenti. Il trader italiano ha due possibilità:
- delegare i calcoli e i versamenti all'intermediario italiano che agisce come sostituto d'imposta;
- gestire in autonomia la liquidazione dell'imposta all'interno della dichiarazione dei redditi.
Questo articolo ha finalità informativa generale. Ogni situazione fiscale è diversa e richiede la verifica di un dottore commercialista o di un consulente tributario abilitato, soprattutto quando entrano in gioco conti esteri, criptovalute o profili di abitualità professionale.
Prima di operare con denaro reale conviene scegliere con criterio: vedi i migliori broker forex e le loro condizioni.
Regime amministrato versus regime dichiarativo: quale conviene?
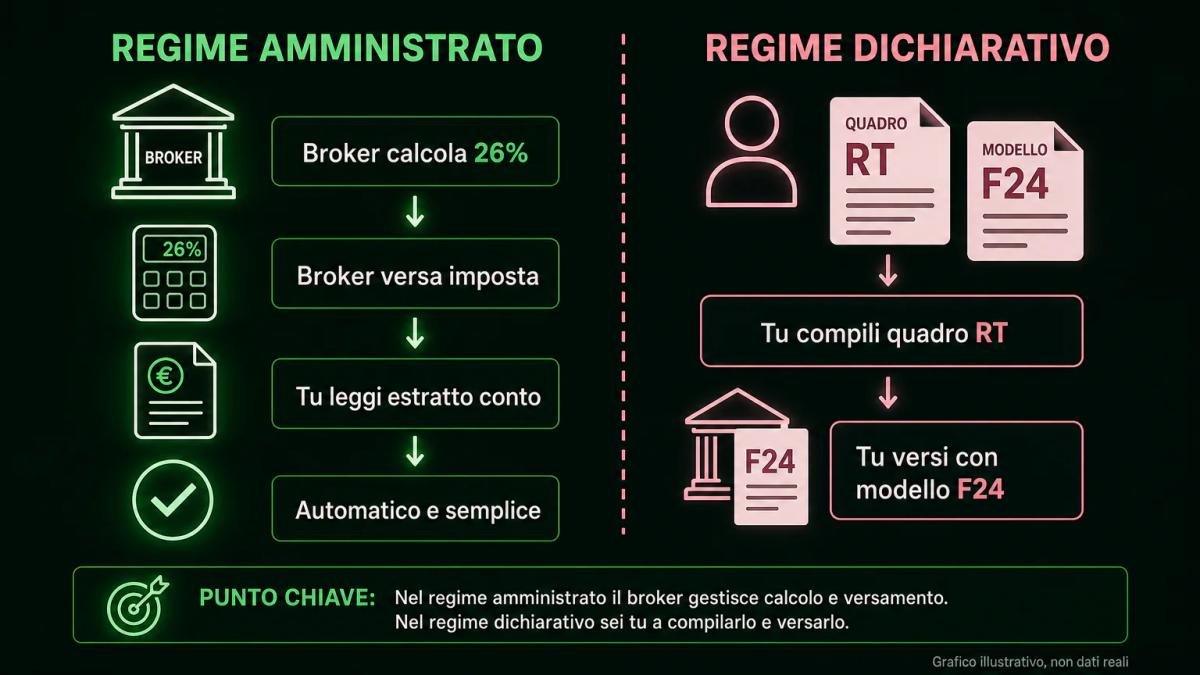
La scelta fra regime amministrato e dichiarativo dipende da quanto vuoi delegare all'intermediario e da come sono distribuite le tue operazioni. Nel regime amministrato il broker italiano opera come sostituto d'imposta e si occupa dell'intero ciclo fiscale: calcola la plusvalenza a ogni chiusura, applica il 26%, versa l'imposta e conserva la memoria delle minusvalenze pregresse. Sul fronte del contribuente questo si traduce in un carico amministrativo minimo, senza compilazione del quadro RT e con guadagni già esposti al netto dell'imposta dovuta.
Nel regime dichiarativo la liquidazione dell'imposta resta un compito del contribuente, che deve ricostruire ogni operazione dell'anno, sommare plusvalenze e minusvalenze, riportare il netto nel quadro RT del modello Redditi PF e versare il 26% con i codici tributo dell'Agenzia delle Entrate. A fronte di questo carico gestionale, il regime offre tre vantaggi concreti:
consolidi fra loro conti aperti presso intermediari diversi, anche esteri;
gestisci direttamente il magazzino fiscale delle minusvalenze;
possibilità di evitare l'anticipo dell'imposta su singole operazioni in profitto quando il risultato complessivo dell'anno è in perdita.
| Aspetto | Regime amministrato | Regime dichiarativo |
|---|---|---|
| Chi calcola l'imposta | Broker (sostituto d'imposta) | Il contribuente |
| Aliquota sulle plusvalenze | 26% | 26% |
| Compilazione quadro RT | Non richiesta | Obbligatoria |
| Compensazione tra conti diversi | Non possibile all'interno del broker | Possibile fra tutti i conti |
| Riporto delle minusvalenze | Sì, gestito dal broker | Sì, gestito dal contribuente |
| Conti esteri | Non applicabile (broker italiano) | Compatibile |
Sul piano operativo, il regime amministrato è generalmente accessibile solo tramite intermediari italiani o succursali italiane di intermediari UE abilitate ad agire da sostituto d'imposta. Chi sceglie invece un broker estero passaportato (CySEC, BaFin, AMF, CNMV) che serve l'Italia in libera prestazione di servizi si colloca automaticamente in regime dichiarativo, pur trattandosi di un operatore pienamente autorizzato tramite passaporto MiFID II.
Plusvalenze, minusvalenze e compensazione fiscale
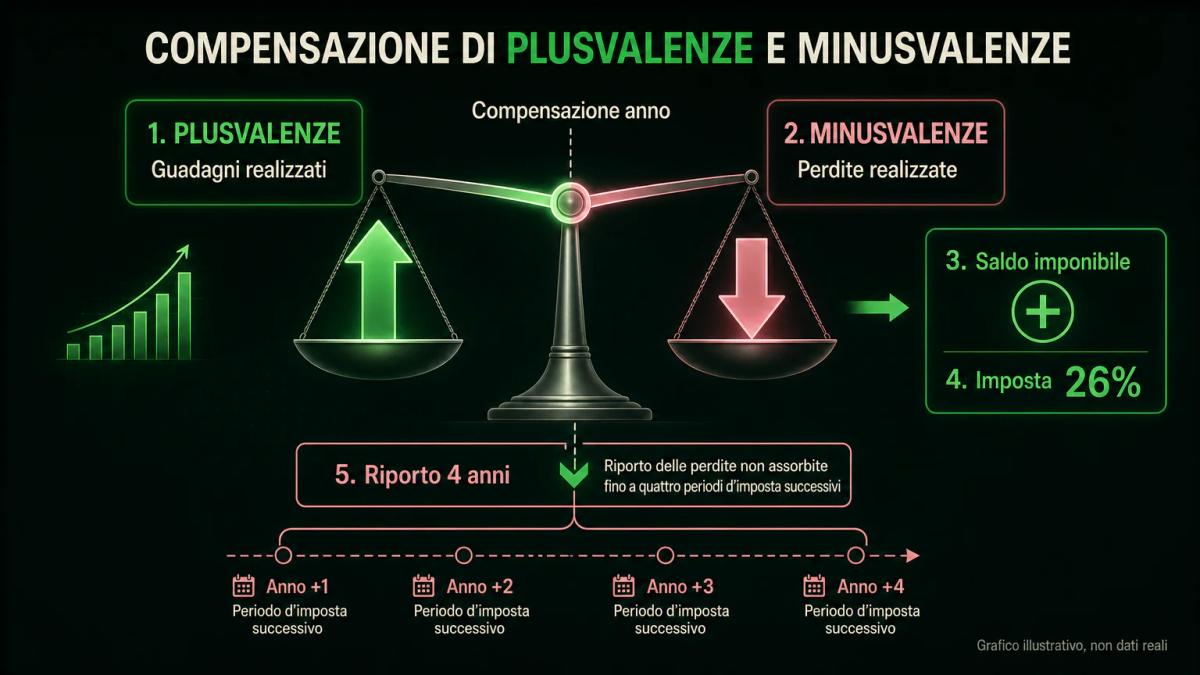
La plusvalenza è il guadagno realizzato alla chiusura di una posizione; la minusvalenza è la perdita. Entrambe si calcolano al netto dei costi direttamente imputabili all'operazione, commissioni e in alcuni casi lo spread, e concorrono a formare il netto imponibile dell'anno. Su questo netto, se positivo, applichi il 26%.
La compensazione delle minusvalenze segue una regola precisa: le perdite non assorbite dall'anno in cui si formano si possono riportare in avanti fino ai quattro periodi d'imposta successivi. È la stessa regola richiamata dall'Agenzia delle Entrate, secondo cui le minusvalenze eccedenti sono deducibili dalle plusvalenze dei periodi d'imposta successivi, ma non oltre il quarto (Agenzia delle Entrate, circolare 19/E del 27 giugno 2014). Una volta trascorso quel termine, la minusvalenza residua si considera definitivamente perduta e non può più essere utilizzata in compensazione.
A questa regola si aggiunge un vincolo di categoria che genera errori frequenti in dichiarazione. Le plusvalenze e minusvalenze da negoziazione, classificate come redditi diversi secondo l'articolo 67 TUIR e confluenti nel quadro RT, si compensano soltanto fra loro; i redditi da capitale, come dividendi, cedole e proventi degli OICR, appartengono invece a una categoria fiscale distinta che non assorbe le perdite del quadro RT. Esempio pratico: chi realizza in un anno una minusvalenza di 2.000 euro su un CFD azionario e incassa 1.500 euro di dividendi lordi potrà usare quella minusvalenza per abbattere altre plusvalenze da negoziazione, mentre l'imposta sui dividendi resta piena. Si tratta di un'asimmetria di origine strutturale, radicata nell'impianto normativo italiano, che prescinde dalle scelte del singolo intermediario.
Sul piano della gestione, il regime amministrato tiene in automatico il magazzino delle minusvalenze del singolo conto, con il limite che la memoria fiscale resta chiusa dentro quel rapporto. In regime dichiarativo l'onere della tenuta ricade sul contribuente, che in cambio può compensare fra conti diversi, anche presso intermediari differenti.
Compilazione del Modello Redditi: quadri RT, RM, RL e RW
In regime dichiarativo il modello Redditi PF prevede quattro quadri di riferimento per il trader, ciascuno con un profilo specifico. Il quadro RT accoglie le plusvalenze e le minusvalenze da negoziazione di titoli, quote e strumenti finanziari, i CFD e le operazioni assimilate secondo l'articolo 67 TUIR, lettere da c-bis a c-quinquies: qui il trader retail inserisce il netto tra guadagni e perdite dell'anno per calcolare l'imposta al 26%.
Il quadro RM raccoglie una parte dei redditi di capitale che non sono già stati tassati tramite ritenuta alla fonte: interessi da fonti estere non intermediate, alcuni proventi di strumenti finanziari e situazioni particolari indicate nelle istruzioni ministeriali. Dividendi e cedole erogati tramite un intermediario italiano di solito sono già tassati alla fonte e non compaiono qui.
Il quadro RL riguarda i redditi diversi non finanziari e i redditi da lavoro autonomo occasionale; entra in gioco solo se la tua attività di trading assume i caratteri dell'abitualità professionale, tema che riprendo più avanti.
Il quadro RW è il quadro del monitoraggio fiscale: qui si dichiarano attività finanziarie detenute all'estero, conti presso broker esteri, wallet cripto su piattaforme non italiane e partecipazioni estere. Pur non essendo un quadro impositivo in senso stretto, è proprio da RW che si liquida l'IVAFE quando dovuta. La dimenticanza del quadro RW è una delle cause più frequenti di contestazione, anche perché le sanzioni per omessa compilazione sono autonome rispetto a quelle collegate all'omissione dell'imposta.
| Quadro | A che cosa serve | Chi lo compila di norma |
|---|---|---|
| RT | Plusvalenze e minusvalenze da negoziazione | Trader in regime dichiarativo |
| RM | Alcuni redditi di capitale non tassati alla fonte | Chi percepisce interessi o proventi esteri non intermediati |
| RL | Redditi diversi e lavoro autonomo occasionale | Trader con attività abituale non ancora in P.IVA |
| RW | Monitoraggio di attività estere e IVAFE | Chi detiene conti o wallet fuori dall'Italia |
Tassazione differenziata per azioni, ETF, crypto e CFD
Strumenti diversi seguono regole diverse, pur convergendo sull'aliquota del 26% per la parte da negoziazione. Sulle azioni italiane ed estere, sugli ETF armonizzati e sulla generalità dei CFD, le plusvalenze finiscono nel quadro RT, o sono gestite dal broker in amministrato, e scontano l'imposta sostitutiva del 26%. Sui titoli di Stato italiani ed esteri di Paesi in white list resta il regime di favore al 12,50%, ottenuto tecnicamente con una riduzione della base imponibile al 48,08% e aliquota 26% (Agenzia delle Entrate, circolare 19/E del 27 giugno 2014).
Gli ETF meritano un chiarimento specifico per via della loro doppia natura reddituale, che si articola su due componenti:
- la componente di reddito che matura all'interno del fondo, qualificata come reddito di capitale;
- la differenza fra prezzo di vendita e valore di riferimento del fondo, che produce un reddito diverso.
Sul piano pratico questa doppia natura produce un trattamento fiscale asimmetrico. Una perdita su ETF confluisce nel quadro RT come minusvalenza compensabile, mentre la parte di guadagno qualificata come reddito di capitale sfugge alla compensazione con le minusvalenze pregresse, dando origine a quella che gli operatori indicano come l'asimmetria più discussa del regime italiano dei fondi.
Sulle criptovalute la disciplina italiana le assoggetta a tassazione come redditi diversi con aliquota del 26% e prevede l'obbligo di monitoraggio in quadro RW dei wallet detenuti su piattaforme estere o in custodia autonoma.
I CFD, contract for difference, contratti che replicano il rendimento di un sottostante senza consegna fisica, ricadono nel quadro RT indipendentemente dal sottostante. Sui CFD offerti a clienti retail nell'UE valgono i limiti di leva iniziale introdotti da ESMA nel 2018 e resi permanenti in Italia da CONSOB con delibera n. 20976 del 2019 (ESMA, 2018; CONSOB, delibera n. 20976/2019):
- 30:1 sulle coppie valutarie maggiori;
- 20:1 su coppie non maggiori, oro e indici principali;
- 10:1 su altre materie prime e indici minori;
- 5:1 sulle azioni singole;
- 2:1 sulle criptovalute.
Questi limiti incidono sul dimensionamento delle posizioni che confluiscono nel calcolo RT, senza modificare il regime fiscale applicabile.
Scadenze di versamento e ravvedimento operoso per omissioni
Le scadenze differiscono radicalmente a seconda del regime scelto:
- Regime amministrato: il calendario è in capo al broker, che liquida e versa l'imposta sostitutiva secondo la periodicità prevista dalla normativa italiana per i sostituti d'imposta; al contribuente resta la lettura dell'estratto conto fiscale annuale.
- Regime dichiarativo: il calendario ruota intorno alla dichiarazione dei redditi, con versamento tramite modello F24 dell'imposta al 26% liquidata nel quadro RT del modello Redditi PF.
Le date operative annuali, come saldo, prima e seconda rata di acconto e rateizzazioni, sono fissate ogni anno dal calendario fiscale dell'Agenzia delle Entrate e possono subire proroghe. Conviene verificarle direttamente sul sito dell'Agenzia nell'anno in cui viene presentata la dichiarazione, evitando di affidarsi alla memoria di scadenze pubblicate in periodi precedenti.
Se un versamento viene omesso o la dichiarazione presentata in ritardo, l'istituto del ravvedimento operoso consente di regolarizzare la posizione pagando l'imposta dovuta, gli interessi legali maturati e una sanzione ridotta rispetto a quella ordinaria. La riduzione è tanto più ampia quanto più tempestivo è l'intervento, con fasce scandite dal numero di giorni trascorsi dalla scadenza originaria e dall'eventuale notifica di un atto di accertamento nel frattempo. La regolarizzazione resta praticabile anche a distanza di tempo, seppure con sanzioni progressivamente meno vantaggiose. Le aliquote di sanzione e i coefficienti di riduzione applicabili al caso specifico sono materia da verificare con un professionista abilitato prima del versamento, dato che una regolarizzazione fatta con l'aliquota sbagliata resta comunque una regolarizzazione parziale.
Monitoraggio fiscale e IVAFE per conti trading esteri
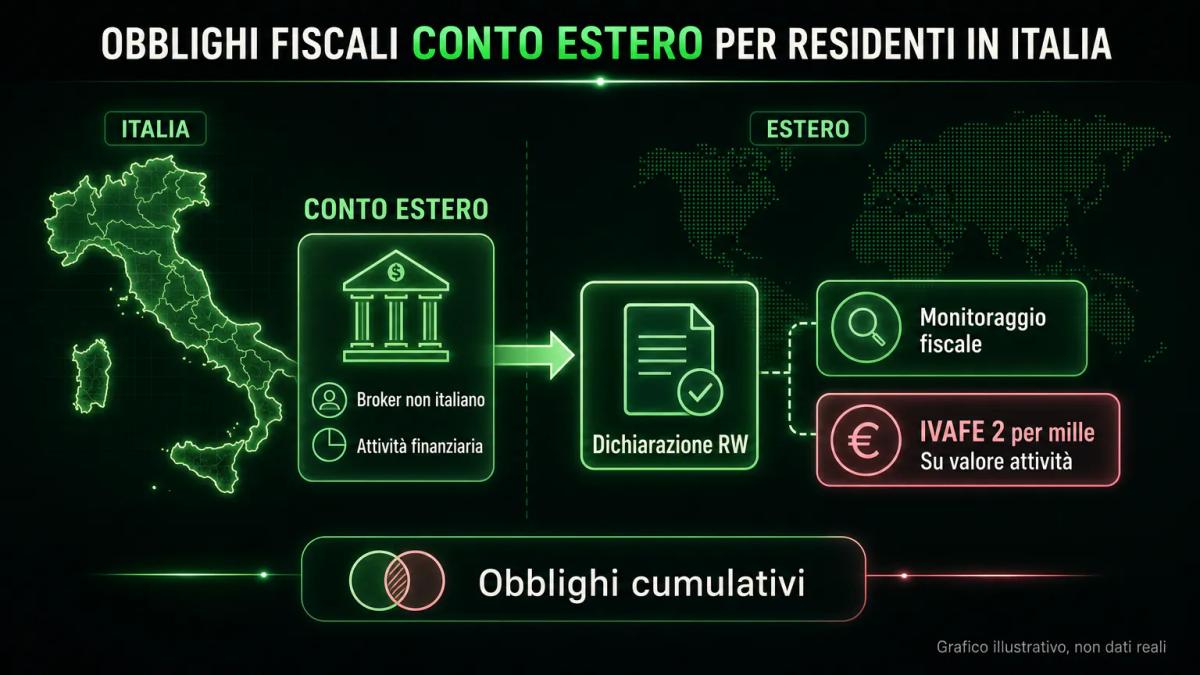
Se operi tramite un broker estero, anche pienamente autorizzato in UE, il tuo conto è un'attività finanziaria detenuta all'estero e va di norma dichiarato nel quadro RW del modello Redditi PF ai fini del monitoraggio fiscale. La dichiarazione si affianca al normale calcolo delle plusvalenze in quadro RT: sono due obblighi distinti che convivono.
Sul valore delle attività finanziarie detenute all'estero si applica l'IVAFE, imposta sul valore delle attività finanziarie estere, nella misura del 2 per mille annuo; per i conti correnti e i libretti di risparmio esteri l'imposta è dovuta in misura fissa di 34,20 euro (Agenzia delle Entrate, quadro RW). Sono previsti casi di esonero dal monitoraggio per depositi e conti correnti esteri il cui valore massimo complessivo nell'anno non supera 15.000 euro, salvo che sia comunque dovuta l'IVAFE.
Ci sono due aspetti pratici da tenere presenti:
- il conto di trading presso un intermediario estero rientra nell'obbligo di monitoraggio anche quando il broker opera in Italia tramite passaporto MiFID II, perché il passaporto riguarda l'autorizzazione a prestare servizi e non la sede in cui sono custodite le attività;
- i wallet di criptovalute su piattaforme estere e, secondo l'interpretazione consolidata dell'Amministrazione, anche quelli in custodia autonoma, rientrano a loro volta nel monitoraggio.
Trader professionista versus investitore occasionale: implicazioni fiscali
La distinzione tra investitore occasionale e trader professionista ha natura sostanziale prima ancora che formale, con effetti fiscali e previdenziali di rilievo. L'investitore occasionale, anche molto attivo, resta all'interno del perimetro dei redditi diversi di natura finanziaria: paga il 26% sulle plusvalenze, sceglie fra amministrato e dichiarativo e non è tenuto ad aprire partita IVA né a versare contributi previdenziali sui guadagni da trading.
Il trader qualificabile come professionista, cioè chi svolge l'attività di negoziazione con abitualità, sistematicità e organizzazione di mezzi, esce dal regime dei redditi diversi e rientra nel reddito d'impresa o di lavoro autonomo. Le conseguenze sono ampie e vanno considerate insieme:
- le plusvalenze escono dal 26% forfettario e confluiscono nel reddito complessivo con l'aliquota IRPEF progressiva;
- si aggiungono i contributi INPS della gestione previdenziale competente;
- si aprono gli obblighi contabili e di apertura della partita IVA;
- diventano deducibili i costi inerenti all'attività, come software, dati di mercato, formazione professionale e quota d'uso della strumentazione.
La qualifica di trader professionista non si aggancia a una soglia numerica prefissata, come un numero di operazioni o un livello di volumi, ma discende da una valutazione complessiva di più indicatori di abitualità e organizzazione. Riguarda tipicamente il profilo di chi vive esclusivamente di trading a tempo pieno, con una struttura di mezzi dedicata; il trader retail attivo che affianca all'operatività di negoziazione un reddito principale di altra natura rientra invece di norma nel perimetro dei redditi diversi. Prima di autocollocarsi in un regime o nell'altro conviene confrontarsi con un dottore commercialista, perché le riqualificazioni ex post da parte dell'Agenzia possono coinvolgere più annualità e produrre effetti a catena su imposte e contributi.
Se ti serve un esempio concreto di costi e piattaforma, la recensione di OANDA li analizza voce per voce.
Punti chiave
- Sulle plusvalenze da trading realizzate da persone fisiche residenti si applica l'imposta sostitutiva del 26%; i titoli di Stato italiani e di Paesi white list restano al 12,50%.
- Nel regime amministrato il broker italiano calcola e versa l'imposta come sostituto d'imposta; nel regime dichiarativo compili tu il quadro RT del modello Redditi PF.
- Le minusvalenze eccedenti si riportano in avanti per un massimo di quattro periodi d'imposta successivi e compensano solo redditi diversi di negoziazione, non redditi di capitale.
- I conti presso broker esteri, anche autorizzati in UE tramite passaporto MiFID II, vanno dichiarati nel quadro RW e possono generare IVAFE al 2 per mille annuo.
- La qualifica di trader professionista fa uscire dai redditi diversi e attiva IRPEF progressiva, contributi INPS e obblighi contabili: va valutata con un professionista abilitato.
Domande frequenti
Come funzionano le tasse sul trading online in Italia?
Le plusvalenze da negoziazione realizzate da persone fisiche residenti sono soggette a imposta sostitutiva del 26% (Agenzia delle Entrate, circolare 19/E del 27 giugno 2014); i titoli di Stato italiani e di Paesi white list restano al 12,50%. Nel regime amministrato il broker italiano calcola e versa l'imposta come sostituto d'imposta; nel regime dichiarativo compili il quadro RT del modello Redditi PF e versi tu tramite F24.
Quale regime fiscale conviene di più: amministrato o dichiarativo?
Non c'è una risposta valida per tutti: l'aliquota è la stessa (26%). Il regime amministrato semplifica gli adempimenti perché il broker italiano calcola e versa l'imposta ed è utile a chi opera con un solo intermediario. Il regime dichiarativo è obbligato di fatto se usi broker esteri passaportati e permette di consolidare plusvalenze e minusvalenze fra conti diversi, gestendo direttamente il magazzino delle perdite.
Devo pagare l'IVAFE se ho un conto trading presso un broker estero?
Sì. Le attività finanziarie detenute all'estero sono soggette a IVAFE nella misura del 2 per mille annuo; per i conti correnti e i libretti di risparmio esteri l'imposta è dovuta in misura fissa di 34,20 euro. È previsto un esonero dal monitoraggio per depositi e conti correnti esteri il cui valore massimo complessivo nell'anno non supera 15.000 euro, salvo che sia comunque dovuta l'IVAFE. Il conto va dichiarato nel quadro RW.
Posso compensare le minusvalenze con le plusvalenze per ridurre le tasse?
Sì, ma solo all'interno della stessa categoria. Le minusvalenze da negoziazione compensano le plusvalenze da negoziazione (redditi diversi, quadro RT); le eccedenze si riportano in avanti fino ai quattro periodi d'imposta successivi. Non è invece possibile usare queste perdite per abbattere dividendi, cedole e proventi degli OICR, che sono redditi di capitale e appartengono a una categoria fiscale distinta.
Quali sono le sanzioni se non dichiaro i redditi da trading?
L'omessa o infedele dichiarazione dei redditi da trading e l'omesso quadro RW sono violazioni sanzionate autonomamente dall'ordinamento tributario italiano. L'istituto del ravvedimento operoso consente di regolarizzare versando imposta, interessi legali e una sanzione ridotta; la riduzione è tanto più ampia quanto prima intervieni. Le aliquote di sanzione e i coefficienti applicabili al tuo caso vanno verificati con un professionista abilitato prima del versamento.
Sugli autori

0 commenti