

Gamma squeeze: cosa è successo con GameStop e come riconoscerne uno
Il gamma squeeze è un ciclo di copertura forzata che amplifica il prezzo del sottostante. Ne analizziamo meccanica, caso GameStop, metriche quantitative e implicazioni per i mercati europei.
Il meccanismo nascosto dietro i movimenti esplosivi di prezzo
Nelle sedute in cui un titolo accelera di decine di punti percentuali senza una notizia fondamentale a sostegno, la causa va spesso cercata nella catena di coperture che parte dal mercato delle opzioni. Chi vende call si trova esposto a un delta che cresce man mano che il prezzo si avvicina agli strike concentrati, e per mantenere la neutralità deve acquistare azioni in misura via via maggiore, alimentando il rialzo che a sua volta richiede altri acquisti. Dietro il fenomeno operano regole matematiche precise, che dipendono dalla distribuzione dell'open interest sulle call, dalla loro distanza dal prezzo spot e dal gamma aggregato dei dealer. Riconoscerne la struttura consente al trader di capire quando un movimento riflette il flusso direzionale genuino degli investitori e quando invece poggia sulla meccanica delle coperture, con il rischio concreto di un'inversione altrettanto violenta nel momento in cui il ciclo si esaurisce.
Se punti a un conto finanziato, guarda la nostra selezione delle migliori prop firm.
Cos'è il gamma squeeze
Il gamma squeeze è un fenomeno del mercato delle opzioni in cui il delta di una posizione call cambia rapidamente al variare del prezzo del sottostante, costringendo i dealer a ribilanciare in continuazione la copertura. Il gamma misura la velocità con cui il delta si muove per ogni dollaro di variazione del sottostante: più la call è vicina allo strike e con scadenza breve, più il gamma è alto.
Quando migliaia di contratti call out-of-the-money si concentrano su uno stesso strike e il prezzo lo avvicina, il delta aggregato della posizione dei dealer passa in poche ore da valori modesti a valori vicini a uno. Per restare delta-neutrali, i dealer devono comprare quantità crescenti di azioni, e questi acquisti meccanici si sommano al flusso direzionale già presente sul book. A distinguere un contesto a rischio squeeze è il grado di concentrazione delle opzioni per strike e scadenza: una posizione dispersa su molte catene produce coperture diluite, mentre una posizione addensata su pochi strike ravvicinati genera il salto di convessità che innesca il ciclo.
Delta hedging e il ruolo dei market maker
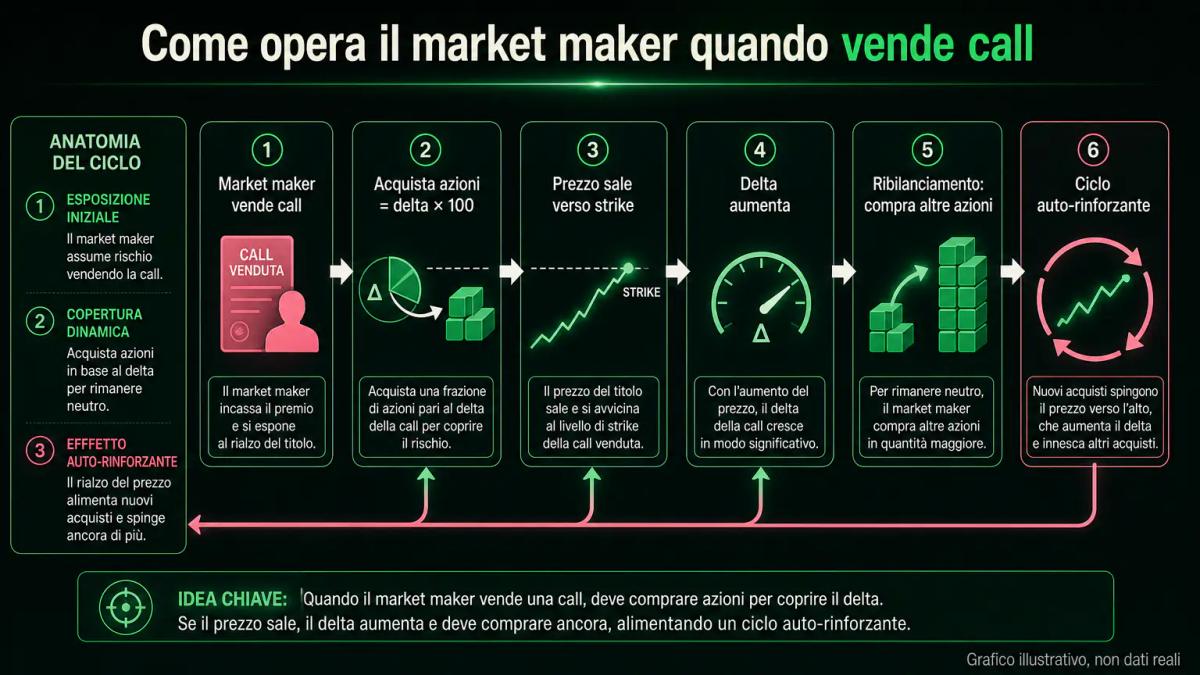
Chi scrive opzioni call sul mercato assume raramente una posizione direzionale: dopo aver venduto il contratto, si copre comprando una frazione di azioni pari al delta della call. Si immagini, ad esempio, un dealer che venda cento call con delta 0,30: per neutralizzare l'esposizione acquisterà 3.000 azioni del sottostante. Finché il delta resta stabile, la copertura regge con piccoli aggiustamenti.
La dinamica cambia quando il sottostante si avvicina rapidamente a uno strike su cui pende un open interest concentrato. Il delta di quelle call sale verso 0,50, poi verso 0,80, infine verso l'unità, e per ogni dollaro di rialzo il dealer deve comprare altre azioni, in acquisti che alimentano un ulteriore rialzo e innalzano nuovamente il delta. Vale la pena soffermarsi su un aspetto spesso trascurato, cioè la direzione del gamma complessivo dei dealer. Se la comunità dei market maker risulta nel suo insieme short gamma, avendo venduto più opzioni di quante ne abbia comprate su quegli strike, le coperture pro-cicliche amplificano i movimenti in entrambe le direzioni; qualora invece sia long gamma, le coperture lavorano in controtendenza e tendono a comprimere la volatilità intraday. Il rischio di squeeze si manifesta soltanto nel primo scenario, ragione per cui misurare il segno del gamma netto risulta più informativo del valore assoluto dell'open interest.
Gamma squeeze vs short squeeze: le differenze
I due fenomeni spesso convivono sugli stessi titoli, pur avendo meccaniche distinte e implicazioni operative diverse. La tabella che segue riassume i tratti principali che li separano.
| Caratteristica | Short squeeze | Gamma squeeze |
|---|---|---|
| Innesco | Carenza di azioni per coprire posizioni corte | Copertura obbligata dei dealer su call vendute |
| Attori forzati a comprare | Short seller con margin call | Market maker in delta hedging |
| Segnale anticipatore | Short interest elevato, costo del prestito titoli in salita | Open interest call concentrato su strike vicini |
| Prevedibilità | Dipende da fattori di finanziamento e disponibilità titoli | Segue regole matematiche note (delta, gamma) |
| Durata tipica | Giorni o settimane | Spesso ore o pochi giorni, finché la scadenza non assorbe il gamma |
| Innesco di inversione | Rientro delle posizioni corte | Scadenza delle opzioni o superamento del cluster di strike |
Sul piano operativo lo short squeeze si misura attraverso i dati di prestito titoli e le posizioni corte dichiarate, mentre il gamma squeeze si legge nell'open interest e nella distanza dagli strike. Nei casi più noti le due dinamiche si sovrappongono, con lo short squeeze che fornisce la spinta iniziale e il gamma squeeze che la accelera attraverso le coperture meccaniche.
Cosa è successo davvero con GameStop
Il caso GameStop del gennaio 2021 è lo studio più documentato di sovrapposizione tra le due dinamiche. Nelle settimane precedenti il titolo aveva accumulato un short interest superiore al proprio flottante e un volume crescente di call con scadenze ravvicinate concentrate su strike compresi tra 20 e 60 dollari, molti dei quali profondamente out-of-the-money.
Quando il prezzo ha superato la fascia dei 20 dollari, catene intere di call sono passate in-the-money nel giro di sedute, portando il loro delta vicino all'unità. I dealer che le avevano scritte si sono trovati corti di azioni in misura crescente e hanno comprato sul mercato per neutralizzare l'esposizione, in un contesto in cui parte degli short seller era già costretta a chiudere. A rendere questo episodio diverso dagli squeeze precedenti è stata la natura della domanda di opzioni, alimentata da una platea retail orientata verso call brevi e lontane dal prezzo, ovvero proprio il profilo che massimizza il gamma dei dealer, invece che dagli operatori istituzionali abituati a usare le opzioni in funzione di copertura.
La successiva compressione, altrettanto rapida, è coincisa con la scadenza di quelle serie e con restrizioni operative introdotte da alcuni broker, che hanno ridotto la domanda marginale di call e disinnescato il ciclo di copertura.
Come riconoscere un gamma squeeze in tempo reale
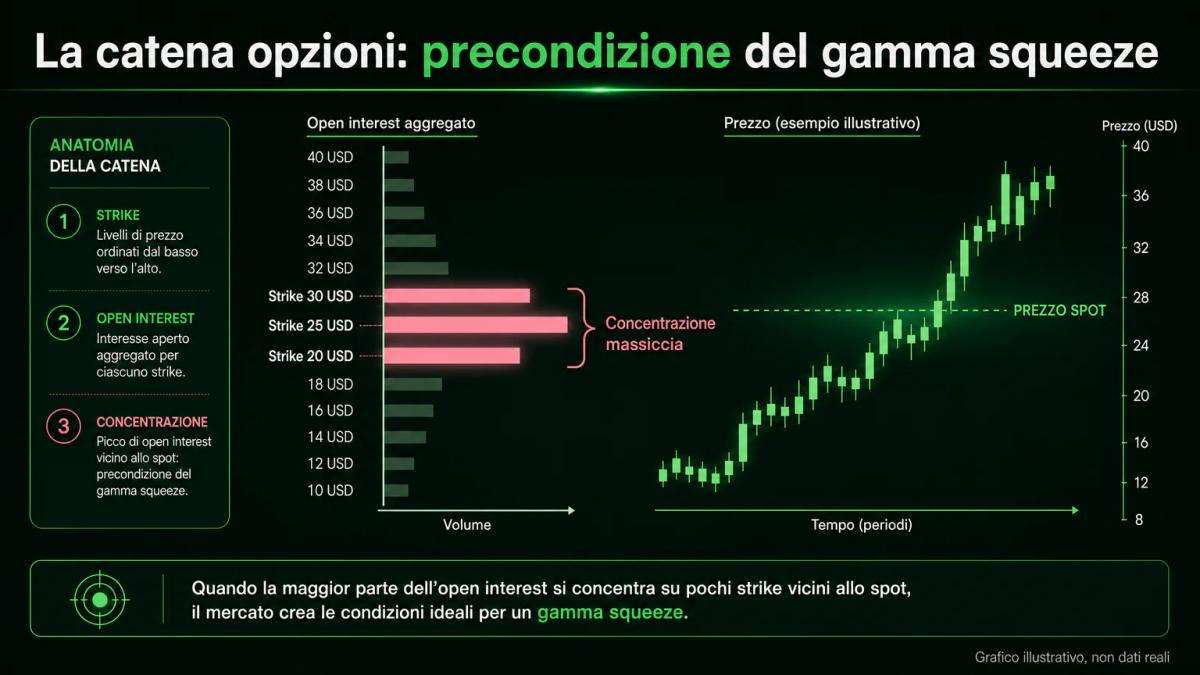
Il segnale anticipato più affidabile emerge dalla struttura della catena opzioni piuttosto che dall'andamento del prezzo del sottostante, e si articola in tre metriche quantitative che il trader può monitorare in tempo reale:
- Open interest aggregato sulle call OTM a breve scadenza: una concentrazione su pochi strike vicini al prezzo spot entro le due settimane successive costituisce la precondizione del ciclo.
- Gamma exposure netto dei dealer: pubblicato da fornitori di dati specializzati o ricavabile dall'open interest moltiplicando ogni serie per il proprio gamma e per la dimensione del contratto, un valore fortemente negativo segnala dealer short gamma e quindi coperture pro-cicliche.
- Skew di volatilità sulle call: quando le call OTM scambiano a volatilità implicite superiori alle put equivalenti, la domanda risulta concentrata al rialzo e un movimento verso gli strike produrrà hedging aggressivo.
Monitorare questi tre indicatori contemporaneamente permette di distinguere un rialzo trainato dal flusso direzionale da uno guidato dalle coperture meccaniche dei dealer, con una lettura che diventa particolarmente utile nelle ore che precedono una scadenza mensile.
Sul piano operativo, chi è esposto a un ciclo in corso dispone di alcuni accorgimenti per ridurre il rischio di inversioni violente:
- Chi detiene il sottostante durante un ciclo in corso può considerare la copertura con put sulle scadenze successive al cluster di gamma, in modo da attraversare la fase di assorbimento senza chiudere la posizione lunga.
- Chi opera in direzione del movimento deve tenere presente che la stessa meccanica funziona in senso opposto, cioè come reverse gamma squeeze, qualora il prezzo rompa al ribasso un cluster di put con open interest concentrato: i dealer corti di put si trovano a vendere azioni per coprirsi, con un'inversione del ciclo a velocità simmetrica.
Nel contesto europeo e italiano la probabilità di gamma squeeze su singoli titoli resta minore per ragioni strutturali: il mercato delle opzioni su azioni di Borsa Italiana, compensato da Euronext Clearing, ha open interest molto più diluito di quello statunitense e la metodologia di margine basata sul VaR introdotta da Euronext Clearing il 16 ottobre 2023 ridimensiona rapidamente le posizioni concentrate. Il fenomeno è però rilevante per chi opera opzioni su indici europei con alta liquidità, dove la concentrazione dell'open interest su strike mensili produce effetti osservabili nelle sedute di scadenza.
Se vuoi vedere queste regole di rischio scritte nel contratto di una società reale, la recensione di Maven Trading le riporta voce per voce.
Punti chiave
- Un gamma squeeze è un ciclo di copertura forzata dei market maker short gamma, non una semplice ondata di acquisti speculativi.
- Il segnale anticipato più affidabile è la concentrazione di open interest call OTM con scadenza breve su strike vicini al prezzo spot.
- Gamma squeeze e short squeeze hanno meccaniche distinte, ma spesso coesistono, come nel caso GameStop del gennaio 2021.
- Il reverse gamma squeeze opera con la stessa logica al ribasso quando il prezzo rompe cluster di put con open interest concentrato.
- Sui mercati italiani la probabilità di squeeze su singoli titoli è contenuta dalla diluizione dell'open interest e dalla metodologia di margine VaR adottata da Euronext Clearing dal 16 ottobre 2023.
Domande frequenti
Cos'è il gamma squeeze e come funziona nel mercato delle opzioni?
È il ciclo auto-rinforzante in cui i market maker che hanno venduto call devono comprare il sottostante per restare delta-neutrali. Quando il prezzo si avvicina a strike con open interest concentrato, il delta di quelle call sale rapidamente e la quantità di azioni da acquistare cresce, spingendo il prezzo verso strike più alti e innescando ulteriori acquisti di copertura.
Qual è la differenza tra un gamma squeeze e uno short squeeze?
Lo short squeeze nasce dal rientro forzato di posizioni corte sul sottostante e dipende da costo del prestito titoli e disponibilità. Il gamma squeeze nasce dal delta hedging dei market maker sulle opzioni ed è governato da regole matematiche note. I due possono sovrapporsi: il primo fornisce la spinta iniziale, il secondo l'accelera attraverso le coperture meccaniche.
Come posso proteggere il mio portafoglio da un gamma squeeze?
Chi detiene il sottostante durante un ciclo in corso può coprirsi con put sulle scadenze successive al cluster di gamma, in modo da attraversare la fase di assorbimento senza chiudere la posizione lunga. Chi vende opzioni dovrebbe evitare short call nude su strike vicini a open interest concentrati, perché il rischio è asimmetrico e la copertura dinamica diventa costosa sotto gamma elevato.
Quali metriche mi aiutano a identificare il rischio di gamma squeeze prima che accada?
Tre indicatori. L'open interest aggregato sulle call OTM con scadenza entro due settimane, concentrato su pochi strike vicini al prezzo spot. Il gamma exposure netto dei dealer: valori fortemente negativi indicano coperture pro-cicliche. Lo skew di volatilità con call OTM più care delle put equivalenti, che segnala domanda direzionale concentrata al rialzo.
Il gamma squeeze può verificarsi anche nei mercati europei e italiani?
Su singoli titoli di Borsa Italiana la probabilità è bassa per la diluizione dell'open interest sulle opzioni e per la metodologia di margine basata sul VaR applicata da Euronext Clearing dal 16 ottobre 2023, che ridimensiona rapidamente le posizioni concentrate. Il fenomeno resta rilevante sulle opzioni su indici europei liquidi, soprattutto nelle sedute di scadenza mensile.
Sugli autori
0 commenti