

Mean reversion: strategie e limiti per il trader retail italiano
Guida pratica alla mean reversion: dal riconoscimento della deviazione ai limiti nei mercati in trend, fino al peso di costi e liquidità sulla redditività.
Il ritorno alla media spiegato in modo pratico
Nei mercati finanziari esiste una regolarità statistica che molti trader cercano di sfruttare: quando il prezzo di uno strumento si allontana in modo marcato dal suo valore di equilibrio, i flussi di arbitraggio e il riprezzamento operato dai partecipanti tendono a riportarlo verso quella soglia. Questa dinamica, nota come ritorno alla media, nasce dall'osservazione empirica che un asset con volatilità stabile oscilla attorno a un livello di riferimento e che gli scostamenti più ampi vengono progressivamente assorbiti.
Perché questo principio sia operativo serve una condizione precisa: la serie dei prezzi, o una sua trasformazione, deve essere stazionaria, con media e varianza stabili nel tempo. Un singolo titolo azionario in crescita strutturale raramente soddisfa questa proprietà, mentre lo spread tra due titoli correlati può farlo in determinate condizioni. Da questa differenza nasce la distinzione fra mean reversion applicata al prezzo di un singolo asset e mean reversion applicata a una relazione fra più asset.
Per mettere in pratica tutto questo serve un conto; parti dai migliori broker forex analizzati dalla redazione.
Come riconoscere una deviazione dalla media sui grafici
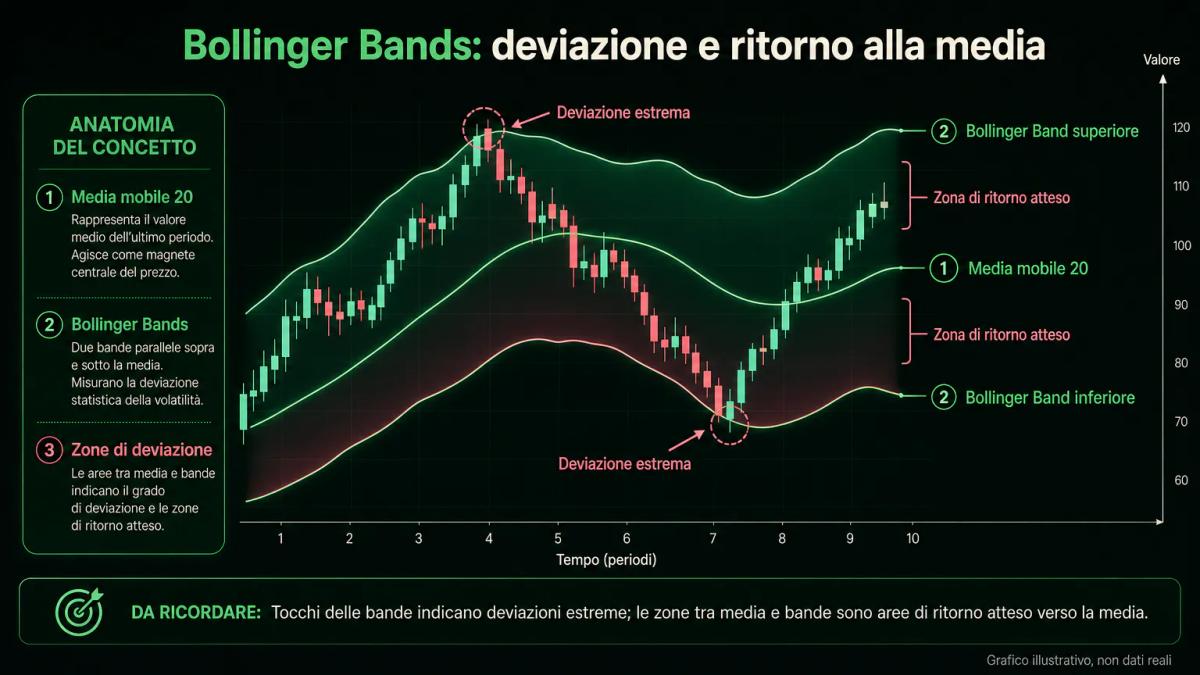
Per identificare una deviazione dalla media usi indicatori tecnici che segnalano quando il prezzo si discosta troppo dal suo equilibrio storico:
- medie mobili
- Bollinger Bands
- RSI
- Z-score
Ciascuno di questi strumenti misura la stessa realtà con un angolo di lettura differente, e la loro combinazione offre una visione più completa della deviazione in corso.
| Indicatore | Che cosa misura | Soglia tipica di deviazione |
|---|---|---|
| Media mobile a 20 periodi | Prezzo di riferimento di breve | Distanza percentuale dal prezzo |
| Bollinger Bands (20, 2) | Due deviazioni standard dalla media | Tocco o superamento della banda esterna |
| RSI a 14 periodi | Momentum relativo | Sotto 30 o sopra 70 |
| Z-score | Deviazioni standard dalla media mobile | Valori assoluti oltre 2 |
Le Bollinger Bands, una media mobile con due bande a distanza di deviazioni standard, e lo Z-score, il numero di deviazioni standard che separano il prezzo dalla media, sono i due riferimenti più diretti perché normalizzano l'estensione del movimento rispetto alla volatilità del periodo. L'RSI (Relative Strength Index), oscillatore di momentum fra 0 e 100, aggiunge una lettura indipendente dal prezzo.
Quando la mean reversion funziona e quando fallisce
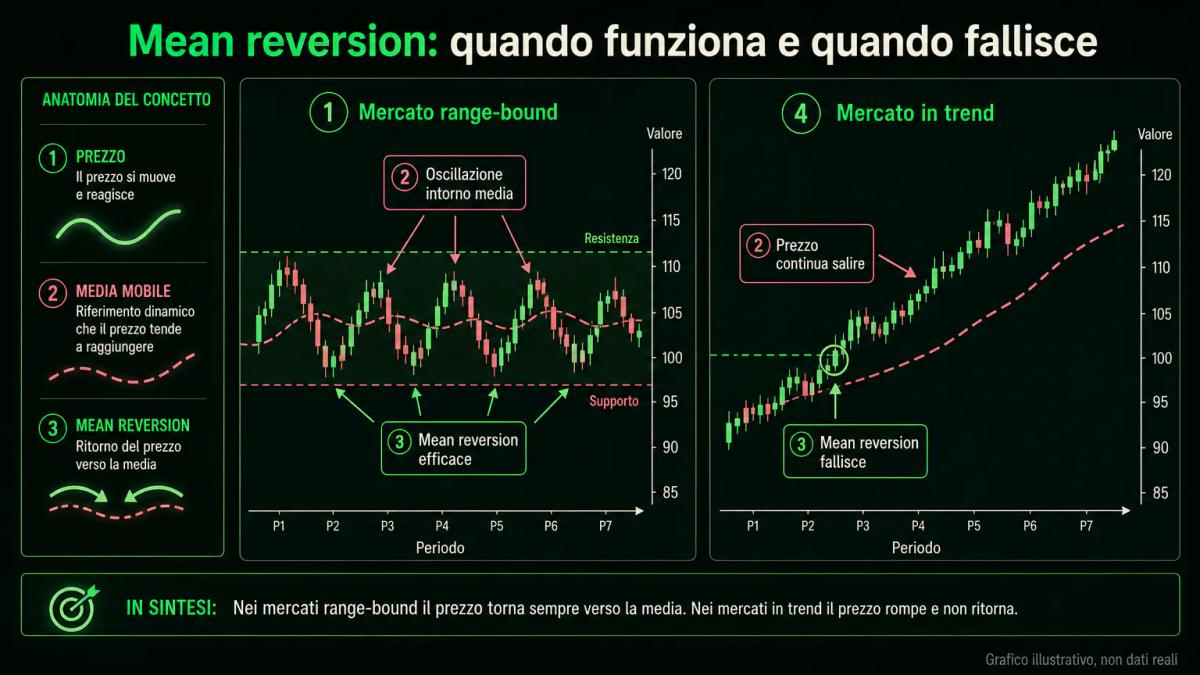
Il contesto operativo determina in gran parte l'esito della strategia. Nei mercati range-bound e laterali, dove i prezzi oscillano entro bande definite, la mean reversion trova le condizioni ideali per esprimere la propria logica. In fasi fortemente direzionali, invece, i prezzi possono prolungare la propria corsa lontano dalla media senza riavvicinarla per periodi estesi, e un ingresso contro una rottura al rialzo di un indice in espansione rischierebbe di produrre una serie di stop consecutivi, perché la media mobile insegue il prezzo mentre questo prosegue la propria direzione.
Prima di operare in questo stile conviene classificare il regime del mercato con alcuni strumenti pratici:
- ADX (Average Directional Index) sotto 20: contesto laterale, favorevole al ritorno alla media.
- ADX sopra 25-30: trend direzionale, da evitare per ingressi in controtendenza.
- Test di stazionarietà come l'Augmented Dickey-Fuller sulla serie dei prezzi o dello spread, per capire se la media è stabile.
- Rapporto fra deviazione standard di breve e di lungo periodo, come filtro di volatilità.
Nel caso di azioni italiane ad alta capitalizzazione o dell'indice FTSE MIB, il regime di mercato cambia più volte nel corso di un anno, e una strategia incapace di riconoscere il passaggio da una fase laterale a una fase direzionale finirebbe per accumulare perdite proprio quando il trend accelera.
Gestione del rischio e conferma del segnale
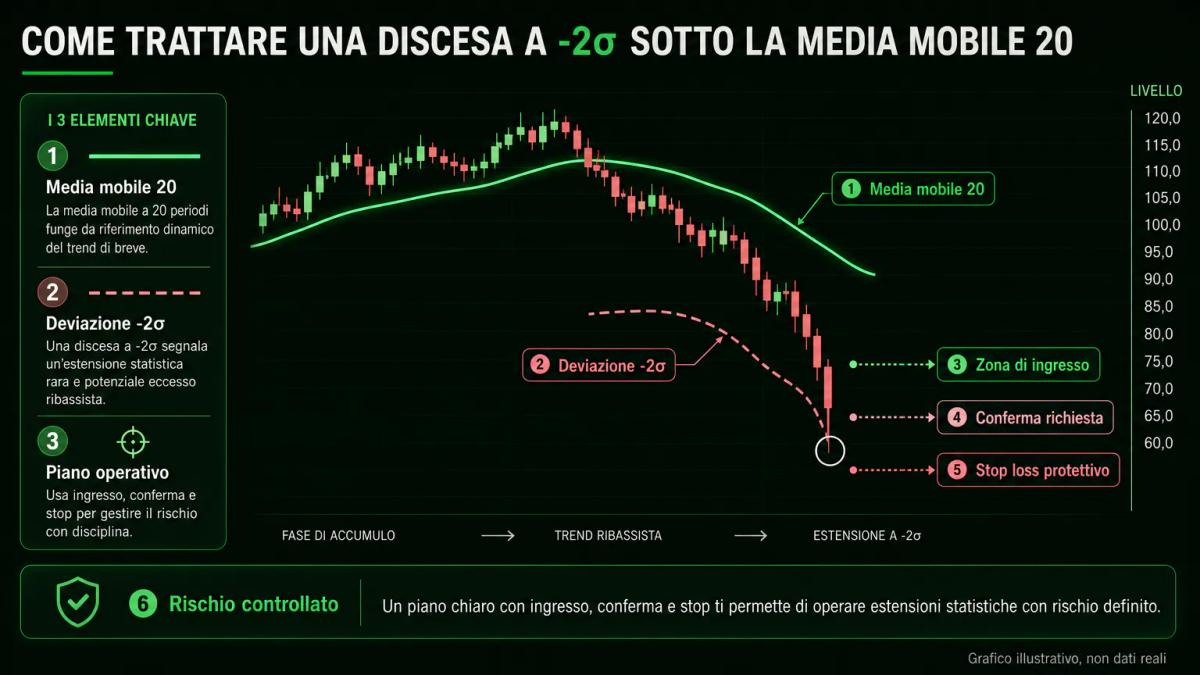
Una strategia solida richiede sempre una conferma aggiuntiva del segnale e una gestione rigorosa del rischio, poiché il prezzo potrebbe allontanarsi ulteriormente prima di tornare alla media. La deviazione estrema, considerata da sola, va interpretata come un segnale di attenzione che richiede verifica prima di tradursi in un ingresso operativo vero e proprio.
Immagina di osservare EUR/USD a due deviazioni standard sotto la media mobile a 20 periodi, con un RSI pari a 22. Se un trader entrasse long basandosi solo su questo segnale, uno stop collocato a tre deviazioni standard verrebbe colpito con una frequenza elevata. Qualora invece attendesse una candela di inversione sul livello e dimensionasse la posizione in modo che la perdita massima rimanesse entro l'1% del capitale, l'aspettativa del trade cambierebbe sensibilmente anche a parità di segnale di partenza.
Tra le conferme più utili rientrano i seguenti elementi:
- divergenza fra prezzo e oscillatore
- rottura di una trendline di breve periodo
- aumento del volume scambiato
- tick volume sul forex, dove il volume centralizzato non è disponibile
Pairs trading e cointegrazione tra asset
Nel pairs trading la mean reversion si applica alla relazione tra due asset cointegrati, dove la loro differenza di prezzo tende a tornare a un valore medio storico, creando opportunità di trading sistematico. La cointegrazione è una proprietà statistica: due serie non stazionarie formano una combinazione lineare stazionaria, cioè uno spread che oscilla intorno a una media stabile.
Il flusso tipico in cinque passaggi:
Selezionare coppie plausibili per settore o esposizione comune, per esempio due banche italiane quotate a Milano.
Verificare la cointegrazione con un test come Engle-Granger o Johansen su una finestra storica sufficiente.
Calcolare lo spread come combinazione lineare dei due prezzi, con il coefficiente stimato dal test.
Normalizzare lo spread in Z-score e definire soglie di ingresso e uscita.
Monitorare la stabilità della relazione nel tempo e uscire se la cointegrazione decade.
Il rischio specifico di questo approccio risiede nella rottura strutturale della relazione: eventi come una fusione, un cambio di management o una decisione regolatoria possono spezzare il legame storico fra i due asset, provocando uno spread che smette di convergere verso la propria media di equilibrio.
Costi di transazione e liquidità: il vero ostacolo
I costi di transazione e la liquidità limitata riducono in misura significativa la redditività della mean reversion, soprattutto su asset meno liquidi o caratterizzati da spread ampi, con un impatto diretto sui margini di profitto attesi. Si consideri, a titolo di esempio, una strategia che in backtest generi un rendimento medio di 15 punti base per operazione: qualora lo spread denaro-lettera e le commissioni assorbissero complessivamente venti punti base, il risultato netto diventerebbe negativo nonostante la validità teorica del segnale.
Le voci che pesano sul risultato netto:
- Spread denaro-lettera, più ampio su small cap italiane e in orari di bassa liquidità.
- Commissioni di negoziazione del broker e, per il cash equity italiano, i costi legati alla compensazione centralizzata gestita da Euronext Clearing (denominazione commerciale di Cassa di Compensazione e Garanzia S.p.A.).
- Oneri di finanziamento overnight sui CFD, che su posizioni tenute più giorni erodono il margine atteso.
- Imposta sostitutiva del 26% sulle plusvalenze realizzate (Agenzia delle Entrate, circolare del 27 giugno 2014), che riduce il rendimento netto effettivo.
Un modello che non incorpora queste voci di costo nel backtest finisce per sovrastimare la redditività della strategia, portando l'esecuzione dal vivo a scostarsi in modo rilevante dall'aspettativa simulata.
Per vedere queste condizioni applicate da un broker regolamentato, leggi la nostra recensione di Libertex.
Punti chiave
- La mean reversion presuppone stazionarietà della serie o dello spread; sul singolo titolo in trend la premessa non regge.
- Bollinger Bands, Z-score e RSI misurano la deviazione in modi complementari e vanno letti insieme a un filtro di regime come l'ADX.
- Nel pairs trading la cointegrazione va testata con Engle-Granger o Johansen e la relazione monitorata per rotture strutturali.
- Spread, commissioni, finanziamento overnight e imposta sostitutiva del 26% possono invertire il segno di un'aspettativa positiva in backtest.
Domande frequenti
Qual è la differenza tra mean reversion e trend following?
La mean reversion scommette che un prezzo lontano dalla media vi tornerà, quindi apre posizioni in controtendenza su estremi di oscillazione. Il trend following fa il contrario: entra nella direzione del movimento in corso quando questo rompe un livello e lo cavalca finché dura. Le due strategie funzionano in regimi di mercato opposti: la prima nei contesti laterali, la seconda nei trend direzionali. Un sistema che non distingue il regime applica l'approccio sbagliato nel momento sbagliato.
Quali indicatori tecnici sono più affidabili per identificare una mean reversion?
Le Bollinger Bands e lo Z-score misurano in modo diretto quanto il prezzo si è allontanato dalla media in termini di deviazioni standard, quindi normalizzano il segnale rispetto alla volatilità del periodo. L'RSI aggiunge una lettura di momentum indipendente dal prezzo e aiuta a confermare la condizione di estremo. Nessun indicatore è affidabile da solo: la pratica consolidata è combinare una misura di deviazione con una di momentum e un filtro di regime come l'ADX.
La mean reversion funziona su tutti gli asset, oppure solo su alcuni?
Funziona meglio su asset con media stabile e volatilità contenuta, come coppie valutarie maggiori in fasi laterali, spread fra titoli dello stesso settore, ETF obbligazionari a breve. Fallisce su asset in trend strutturale, come un indice azionario in rialzo pluriennale, e su strumenti con media che si sposta nel tempo. Sulle criptovalute la mean reversion può funzionare su finestre brevi, ma la volatilità richiede soglie e stop molto diversi da quelli validi su forex o azioni.
Come si calcola lo Z-score per misurare una deviazione dalla media?
Lo Z-score è la differenza fra il prezzo corrente e la media mobile di un dato periodo, divisa per la deviazione standard dei prezzi su quello stesso periodo. In formula: Z = (prezzo attuale meno media) diviso deviazione standard. Un valore di 2 indica che il prezzo è due deviazioni standard sopra la media, un valore di meno 2 che è altrettanto sotto. Nel pairs trading lo stesso calcolo si applica allo spread fra due asset cointegrati invece che al prezzo singolo.
Quali sono i costi di transazione che riducono la redditività della mean reversion?
I principali sono lo spread denaro-lettera, le commissioni del broker, gli oneri di finanziamento overnight sulle posizioni in CFD tenute oltre la giornata e, sul netto realizzato, l'imposta sostitutiva del 26% sulle plusvalenze finanziarie prevista dall'ordinamento italiano. Su strategie ad alta frequenza di operazioni e profitto medio contenuto la somma di queste voci può superare l'aspettativa teorica e trasformare un backtest positivo in un risultato dal vivo negativo. Vanno incorporati nel modello fin dall'inizio.
Sugli autori
0 commenti