

Backtesting gratis: come testare strategie di trading senza spendere
Come fare backtesting gratis delle tue strategie di trading: piattaforme, dati storici, walk-forward testing e integrazione con i limiti di leva per clienti retail UE.
Che cosa è il backtesting e perché conviene farlo gratis
Il backtesting simula una strategia di trading su dati storici per misurare come avrebbe performato in passato. Farlo gratis ti permette di validare le tue idee senza rischiare capitale reale né pagare abbonamenti mensili a software proprietari. È il primo filtro tra un'intuizione presa al volo su un grafico e un piano operativo che possa reggere la realtà del mercato.
Un backtest serio offre tre risposte fondamentali:
- se la tua regola di ingresso ha un vantaggio statistico misurabile;
- come si comporta nei periodi peggiori, cioè il drawdown (la discesa da un massimo di capitale al minimo prima di un nuovo massimo);
- quanti trade servono per generare il risultato.
Senza queste risposte il percorso resta nell'ambito dell'analisi aneddotica, lontano da una ricerca strutturata.
Gli strumenti utili al trader retail sono maturi e gratuiti: TradingView, MetaTrader 4 e MetaTrader 5 offrono moduli di replay o Strategy Tester senza costi aggiuntivi oltre il conto demo. I limiti ci sono, soprattutto sui dati esotici e sui timeframe estremamente bassi, ma per la maggior parte delle strategie retail su forex major, indici e crypto il perimetro gratuito copre quello che ti serve per decidere se vale la pena andare oltre.
Prima di operare con denaro reale conviene scegliere con criterio: vedi i migliori broker forex e le loro condizioni.
Backtesting manuale vs automatizzato: quale scegliere da principiante
Il backtesting manuale ti costringe a ripercorrere i grafici storici barra per barra, insegnandoti disciplina ma consumando ore. L'automatizzato su software gratuito testa migliaia di operazioni in secondi, al prezzo di nascondere i dettagli che il tuo occhio avrebbe colto. La scelta dipende dallo stadio della tua strategia e da quanto conosci il mercato su cui lavori.
Quando la regola è ancora discrezionale, cioè quando l'ingresso dipende dalla lettura del contesto (una struttura di prezzo, un pattern di candele, una zona di liquidità), il manuale è il passaggio obbligato. L'automa non può sostituirti qui, perché la condizione non è codificabile in due righe di pseudocodice. Il prezzo da pagare è il tempo, dato che cento trade manuali su H1 ti portano via una settimana di pomeriggi.
L'automatizzato entra in gioco quando la strategia è meccanica: due medie mobili che si incrociano, una rottura di range con filtro ATR, un segnale RSI. In MetaTrader 5 lo Strategy Tester esegue venti anni di EUR/USD su H1 in pochi minuti, con report su:
- profit factor,
- drawdown massimo,
- numero di trade,
- Sharpe ratio.
Il rischio è l'overfitting: ottimizzi i parametri finché la curva del capitale sembra perfetta sui dati passati, e poi in live la strategia non riconosce più il mercato.
| Aspetto | Backtesting manuale | Backtesting automatizzato |
|---|---|---|
| Tempo per 100 trade | 10-20 ore | 1-5 minuti |
| Regole discrezionali | Supportate | Non supportate |
| Rischio di overfitting | Basso | Alto |
| Costo gratuito | TradingView replay | MetaTrader Strategy Tester |
| Adatto a | Setup discrezionali, lettura di contesto | Sistemi meccanici, ottimizzazione parametri |
Da principiante un approccio ibrido funziona bene: valida l'idea manualmente su 50-100 trade per capire se ha senso, poi codifica le parti meccaniche per estendere il test su una base statistica più ampia.
Piattaforme gratuite di backtesting: replay bar by bar e metriche essenziali
Le piattaforme gratuite più usate dai trader italiani offrono replay bar by bar dei dati storici, calcolo automatico di drawdown e profit factor, e integrazione con TradingView per i grafici. Permettono di testare strategie su forex, indici e crypto senza pagare, a patto di accettare alcuni limiti sui dati profondi e sui timeframe sub-minuto.
Quattro opzioni coprono bene il perimetro retail, ciascuna con un caso d'uso diverso:
- TradingView (versione gratuita): ambiente di replay visuale per strategie discrezionali;
- MetaTrader 4 e MetaTrader 5: standard per sistemi meccanici con Expert Advisor (gli EA, cioè script che eseguono la strategia in automatico);
- Forex Tester (versione demo): pensato specificamente per allenare la decisione barra per barra.
| Piattaforma | Replay bar by bar | Strategy Tester | Dati storici inclusi | Limite principale (free) |
|---|---|---|---|---|
| TradingView free | Sì | Pine Script base | Dipende dal data feed del broker | Un solo replay per volta, timeframe limitati |
| MetaTrader 4 | Sì (modalità visuale) | Sì | Fino a 20+ anni major forex | Qualità dati 'ogni tick' richiede import manuale |
| MetaTrader 5 | Sì | Sì, multi-asset | Fino a 20+ anni major forex, indici | Dati tick disponibili solo per simboli del broker |
| Forex Tester demo | Sì | Limitato | Trial con dati di esempio | Versione completa a pagamento |
Le metriche su cui concentrarti sono quattro:
- profit factor (profitti lordi diviso perdite lorde): sopra 1,5 la strategia è interessante, sotto 1,2 è fragile;
- drawdown massimo in percentuale del capitale;
- numero di trade: con meno di 100 operazioni la statistica resta debole;
- distribuzione dei trade nel tempo: una strategia che concentra tutti i guadagni in due mesi su cinque anni ha un problema.
Dati storici gratuiti: quanto indietro puoi testare e su quali mercati
La maggior parte dei software di backtesting gratuiti ti fornisce almeno 20 anni di dati storici per forex e indici principali, ma coppie esotiche e mercati emergenti hanno spesso meno profondità storica, limitando la validità statistica del tuo test. La qualità del test non supera mai la qualità dei dati su cui gira.
Su EUR/USD, GBP/USD, USD/JPY e sugli indici major (S&P 500, DAX, FTSE 100) hai facile accesso a dati OHLC giornalieri e orari che risalgono ai primi anni 2000, in alcuni casi anche prima. I dati tick, che registrano ogni singola variazione di prezzo, sono più scarsi: nel MetaTrader del tuo broker trovi di solito gli ultimi mesi o anni, e per periodi più lunghi devi importare manualmente file da fornitori esterni.
Sulle coppie esotiche (USD/TRY, EUR/ZAR, USD/MXN) e sulle crypto meno capitalizzate il problema è doppio: la storia disponibile è più corta e la liquidità passata non è paragonabile all'attuale. Una strategia che backtesti su cinque anni di una altcoin spesso simula operazioni che in quel periodo sarebbero state ineseguibili per mancanza di controparti. Lo stesso discorso vale per i mercati emergenti su CFD indicizzati, dove lo spread storico medio è spesso frutto di una stima più che di una misura diretta.
Richiedi almeno 500 trade generati dalla strategia su un periodo che includa fasi di mercato eterogenee:
- trend rialzista,
- trend ribassista,
- fase laterale,
- un evento di volatilità estrema.
Se la coppia su cui lavori non ti consente di arrivare a quel numero senza forzare il timeframe, è un segnale che il mercato non è adatto al backtesting retail serio.
Validazione statistica della strategia: walk-forward testing e Monte Carlo
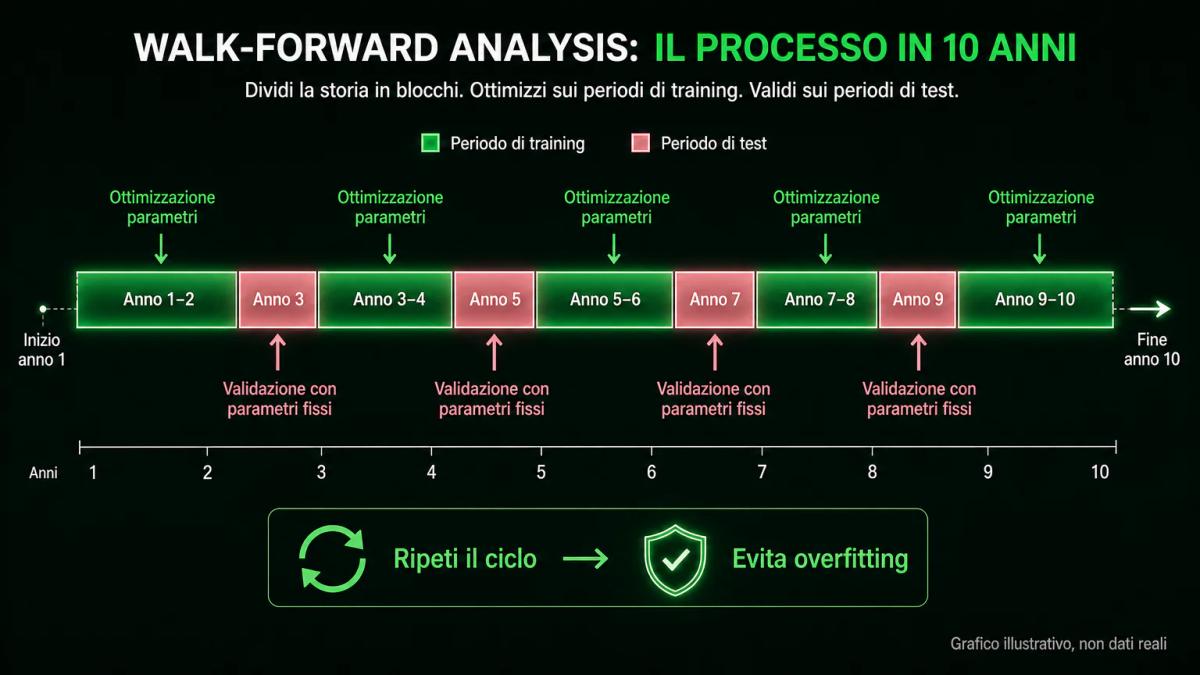
Il walk-forward testing divide i dati storici in periodi di training e test per evitare l'overfitting, mentre la simulazione Monte Carlo ricrea migliaia di scenari alternativi per verificare se la tua strategia regge anche a condizioni diverse da quelle passate. Insieme, questi due strumenti distinguono un backtest robusto da un semplice esercizio di curve fitting.
Il walk-forward funziona così:
prendi dieci anni di dati;
ottimizzi i parametri sui primi due anni (periodo di training);
testi la strategia con quei parametri sui sei mesi successivi (periodo di test, senza ottimizzazione);
avanzi la finestra e ripeti il ciclo fino alla fine della serie.
Alla fine ottieni una curva del capitale costruita solo con dati che la strategia non ha mai visto in fase di ottimizzazione. Se il risultato tiene, la robustezza è reale; se crolla, hai ottimizzato soltanto il rumore.
Immagina di avere una strategia di breakout su DAX H1 che su backtest classico mostra profit factor 2,1. Se applichi walk-forward con finestre di 12 mesi di training e 3 di test, e il profit factor medio sui periodi out-of-sample scende a 1,15, la strategia è sopravvalutata dall'ottimizzazione.
La simulazione Monte Carlo rimescola migliaia di volte la serie dei tuoi trade storici, generando curve del capitale alternative. Ti indica qual è il drawdown massimo nel 95% degli scenari possibili, considerando ogni ordine plausibile in cui le operazioni avrebbero potuto susseguirsi. Un sistema con drawdown storico del 15% che in Monte Carlo mostra il 35% nel 95esimo percentile risulta molto più rischioso di quanto il backtest nudo lasci intendere.
Per queste analisi lo Strategy Tester di MetaTrader 5 include walk-forward optimization nativa, e per Monte Carlo puoi esportare la lista dei trade in CSV e usare fogli di calcolo o script Python gratuiti.
Journaling e tracciamento delle operazioni: imparare dai test
Il journaling automatico durante il backtesting registra ogni operazione, entry, exit e motivo della chiusura, permettendoti di identificare pattern ricorrenti negli errori e di raffinare la strategia prima di rischiare denaro reale. Mentre un backtest senza journaling restituisce solo un numero finale, aggiungere il journaling ti consegna la storia completa di come quel numero si è formato, con tutte le decisioni intermedie che lo hanno costruito.
I dati minimi da registrare per ogni trade sono:
- Data e ora di apertura
- Prezzo di entry
- Dimensione della posizione
- Stop loss iniziale
- Take profit iniziale
- Data e ora di chiusura
- Prezzo di uscita
- Motivo dell'uscita (stop, target, chiusura manuale, inversione del segnale)
- Condizione di mercato al momento dell'ingresso (trend, laterale, alta volatilità)
MetaTrader esporta già queste colonne nel report HTML; TradingView richiede un passaggio manuale o uno script Pine. Quando riaggreghi i dati per sottogruppi scopri cose che il totale nasconde: la strategia può avere profit factor 1,8 complessivo ma essere in perdita sui trade aperti nelle ultime due ore della sessione europea, oppure vincere solo in regime di bassa volatilità. Sono informazioni azionabili con cui aggiungere un filtro mirato, senza bisogno di rimettere mano all'intera strategia.
Backtesting e normative sui limiti di leva: cosa devi sapere come trader retail UE
Per i clienti al dettaglio dell'UE la leva massima sui CFD, come stabilito da ESMA nel 2018 e reso permanente in Italia da CONSOB (delibera n. 20976/2019), è distribuita così:
- 30:1 sulle coppie valutarie maggiori;
- 20:1 su coppie non maggiori, oro e indici principali;
- 10:1 sulle altre materie prime e indici minori;
- 5:1 sulle azioni;
- 2:1 sulle criptovalute.
Il tuo backtest deve rispettare questi limiti per produrre risultati applicabili al conto reale.
In pratica significa calibrare la position size (la dimensione della posizione) sul capitale e sulla leva effettivamente disponibile. Immagina di backtestare EUR/USD con leva 100:1 solo perché il software la lascia impostare liberamente: la simulazione corrisponderebbe a un conto che come cliente retail italiano non puoi aprire, con un drawdown percentuale ottimistico e margini richiesti del tutto irrealistici.
Per una configurazione corretta nel Strategy Tester imposta la leva del conto secondo l'asset:
- 30:1 per i test forex major;
- 20:1 per gli indici principali;
- 2:1 per le crypto.
Lascia attiva la protezione dal saldo negativo (fa parte delle misure accessorie) e includi gli spread realistici del tuo broker, al posto dello spread minimo che il software propone di default.
Errori comuni nel backtesting gratuito e come evitarli
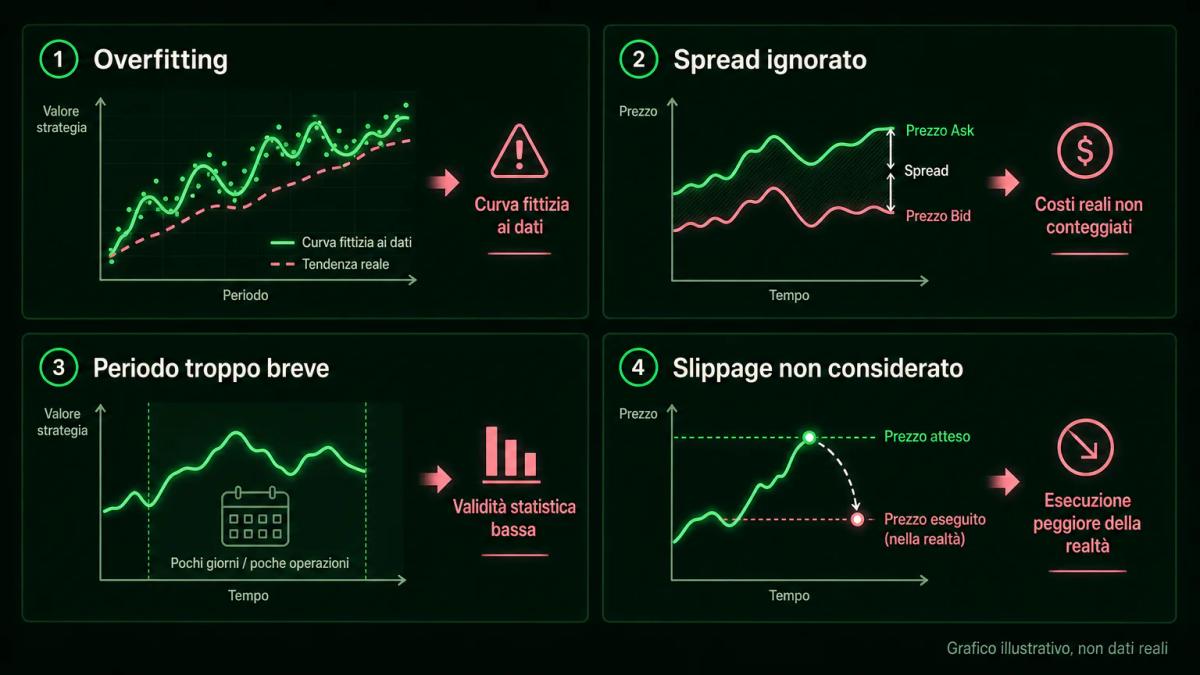
Gli errori più frequenti sono l'overfitting della strategia ai dati passati, l'ignorare i costi di spread e commissioni, il testare su periodi troppo brevi, e il non considerare slippage e gap di apertura. Il backtesting gratuito può simulare tutti questi fattori se lo configuri correttamente; il problema è che le impostazioni di default sono quasi sempre troppo generose.
- Overfitting: più di tre o quattro parametri ottimizzati su dati storici producono quasi sempre una curva fittizia. Rimedio: walk-forward testing e numero di parametri ridotto al minimo.
- Costi ignorati: spread, commissioni e swap overnight erodono il risultato. Rimedio: imposta nel software lo spread medio reale del tuo broker e il costo swap per le posizioni tenute oltre il giorno.
- Periodo troppo breve: due anni su H1 non bastano se non includono una fase di stress del mercato. Rimedio: estendi il test a includere almeno un episodio di volatilità estrema.
- Slippage assente: in live gli ordini al mercato si eseguono spesso con uno scostamento dal prezzo visto. Rimedio: aggiungi uno slippage simulato di 0,5-2 pip nelle impostazioni del Strategy Tester.
- Tick volume frainteso: nel forex spot il volume mostrato dalle piattaforme retail è tick volume, cioè il numero di variazioni di prezzo in ciascun periodo, lontano dall'essere una misura delle quantità di valuta effettivamente scambiate. Rimedio: evita di costruire strategie basate su 'volumi scambiati' nel forex spot.
Un ultimo errore è trattare il backtest come prova definitiva. Un risultato buono resta una condizione necessaria ma insufficiente da sola: prima di passare in live, due o tre mesi di paper trading in demo servono a confermare o smentire ciò che il backtest ha suggerito.
Se ti serve un esempio concreto di costi e piattaforma, la recensione di BlackBull Markets li analizza voce per voce.
Punti chiave
- Il backtesting gratis è possibile su TradingView, MetaTrader 4 e MetaTrader 5 con dati storici che superano i 20 anni sulle coppie forex major e sugli indici principali.
- Il backtesting manuale è adatto a strategie discrezionali, l'automatizzato a sistemi meccanici: un approccio ibrido valida l'idea prima di estenderla statisticamente.
- Walk-forward testing e simulazione Monte Carlo sono gli strumenti chiave per distinguere una strategia robusta da una curva ottimizzata sul rumore dei dati passati.
- Un backtest per il trader retail italiano deve rispettare i limiti di leva per clienti retail UE (30:1 forex major, 20:1 indici principali, 2:1 crypto) per produrre risultati applicabili al conto reale.
- Spread, commissioni, slippage e numero di trade minimi (almeno 500) sono i parametri che separano un backtest serio da un esercizio di marketing personale.
Domande frequenti
Qual è la differenza tra backtesting gratuito e a pagamento?
Il backtesting gratuito su TradingView o MetaTrader copre la maggior parte dei casi d'uso retail: replay bar by bar, Strategy Tester, dati storici di 20 anni o più su forex major e indici principali. Le versioni a pagamento aggiungono dati tick di qualità superiore su periodi lunghi, walk-forward optimization avanzata, portafoglio multi-strategia e simulazione del portafoglio con correlazioni. Per validare una strategia singola prima di passare in live, il gratuito è sufficiente se lo configuri con spread realistici, slippage simulato e leva conforme ai limiti per clienti retail UE.
Posso usare il backtesting gratis per testare strategie di scalping su timeframe inferiori al minuto?
Tecnicamente sì, ma con limiti seri. Lo Strategy Tester di MetaTrader 5 accetta dati tick, però la storia tick disponibile gratis dipende dal broker e di solito copre pochi mesi o anni, non venti. Su timeframe sub-minuto spread e slippage pesano più del segnale, quindi un backtest che li sottostima produce risultati fuorvianti. Se fai scalping intraday su M1 o inferiori, importa dati tick di qualità verificata, imposta uno slippage di almeno 1-2 pip e tratta il risultato come indicativo, non come conferma statistica.
Come faccio a sapere se il mio backtesting è affidabile o se ho fatto overfitting?
Tre controlli pratici. Primo: conta i parametri ottimizzati, oltre tre o quattro il rischio di overfitting cresce rapidamente. Secondo: applica il walk-forward testing dividendo i dati in finestre di training e test, se il profit factor out-of-sample è molto inferiore a quello in-sample, hai ottimizzato il rumore. Terzo: usa la simulazione Monte Carlo per vedere il drawdown nel 95esimo percentile degli scenari, se è molto peggiore del drawdown storico, la strategia è più fragile di quanto sembri.
Quali dati storici mi servono per un backtesting valido dal punto di vista statistico?
Servono almeno 500 trade generati dalla strategia su un periodo che includa fasi di mercato eterogenee: trend rialzista, ribassista, laterale e almeno un episodio di volatilità estrema. Per strategie su H1 o H4 significa in genere 5-10 anni di dati; per strategie giornaliere servono orizzonti più lunghi, perché il numero di segnali per anno è basso. I dati devono includere spread medio reale e, dove possibile, tick accurati nei momenti di eventi macro, perché è lì che la strategia è davvero messa alla prova.
Il backtesting gratuito include la simulazione delle sfide prop firm con regole realistiche?
Non in modo nativo. MetaTrader e TradingView non hanno un modulo che replichi automaticamente drawdown massimo giornaliero, drawdown massimo totale, target di profitto e durata minima tipici delle challenge delle prop firm. Puoi però aggiungere queste regole manualmente: esporti la lista dei trade in CSV, costruisci un foglio di calcolo che calcola equity giornaliera e verifica che non violi i limiti. Alcune piattaforme di terze parti dedicate alla simulazione delle challenge esistono, ma le versioni complete sono tipicamente a pagamento.
Sugli autori
0 commenti