

Slippage nel trading: cos'è, cause e come ridurlo nelle tue operazioni
Lo slippage è la differenza tra prezzo richiesto e prezzo eseguito di un ordine. Capire quando aumenta e come limitarlo cambia il rendimento reale di una strategia.
Il divario tra intenzione e realtà: come nasce lo slippage
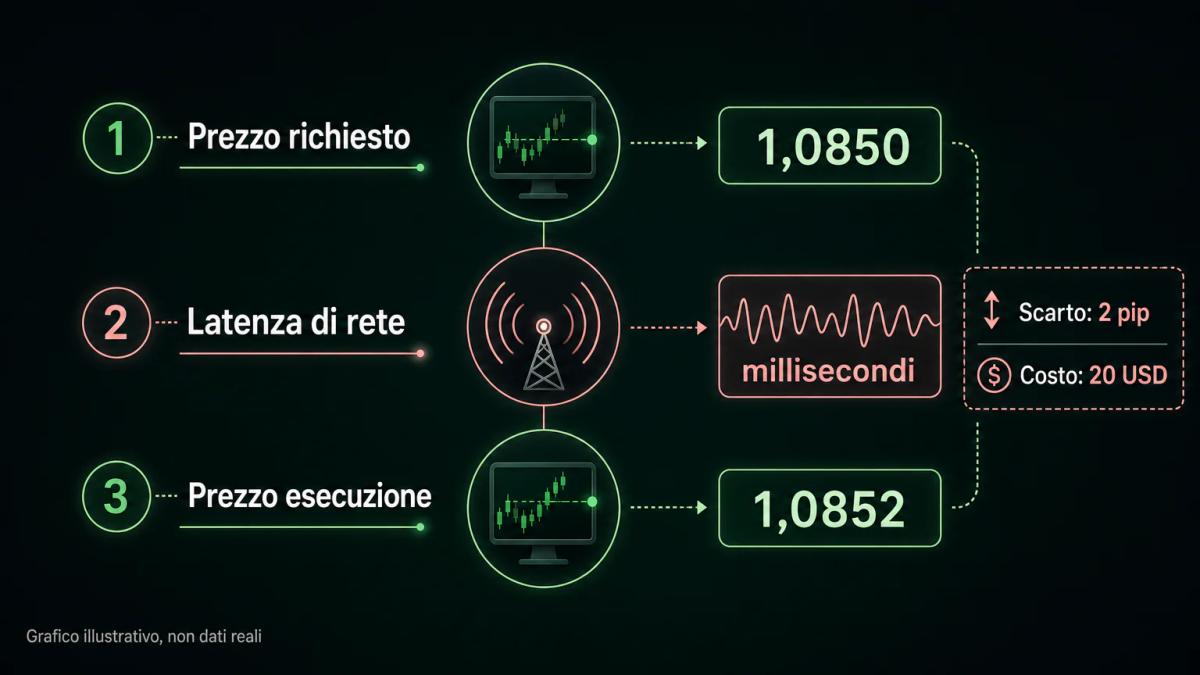
Chi apre una posizione su una piattaforma di trading si trova spesso di fronte a un piccolo scostamento rispetto al prezzo visualizzato un istante prima del clic. Quello scostamento ha un nome tecnico, lo slippage, e nasce in quei millisecondi che separano l'invio dell'ordine dalla conferma del server del broker, quando il book di negoziazione può essersi già mosso rispetto al prezzo mostrato in piattaforma.
Lo scarto nasce dal funzionamento di un mercato continuo, nel quale i prezzi si aggiornano a ogni nuova proposta: se l'ordine arriva un istante dopo che il miglior prezzo è stato preso, viene eseguito al livello successivo disponibile. Su una coppia valutaria maggiore la differenza può limitarsi a pochi punti decimali, mentre su un'azione a bassa capitalizzazione in apertura è capace di raggiungere diversi punti percentuali.
Se non hai ancora un broker, la nostra guida ai migliori broker forex mette a confronto le opzioni regolamentate.
Perché accade lo slippage: volatilità e liquidità di mercato
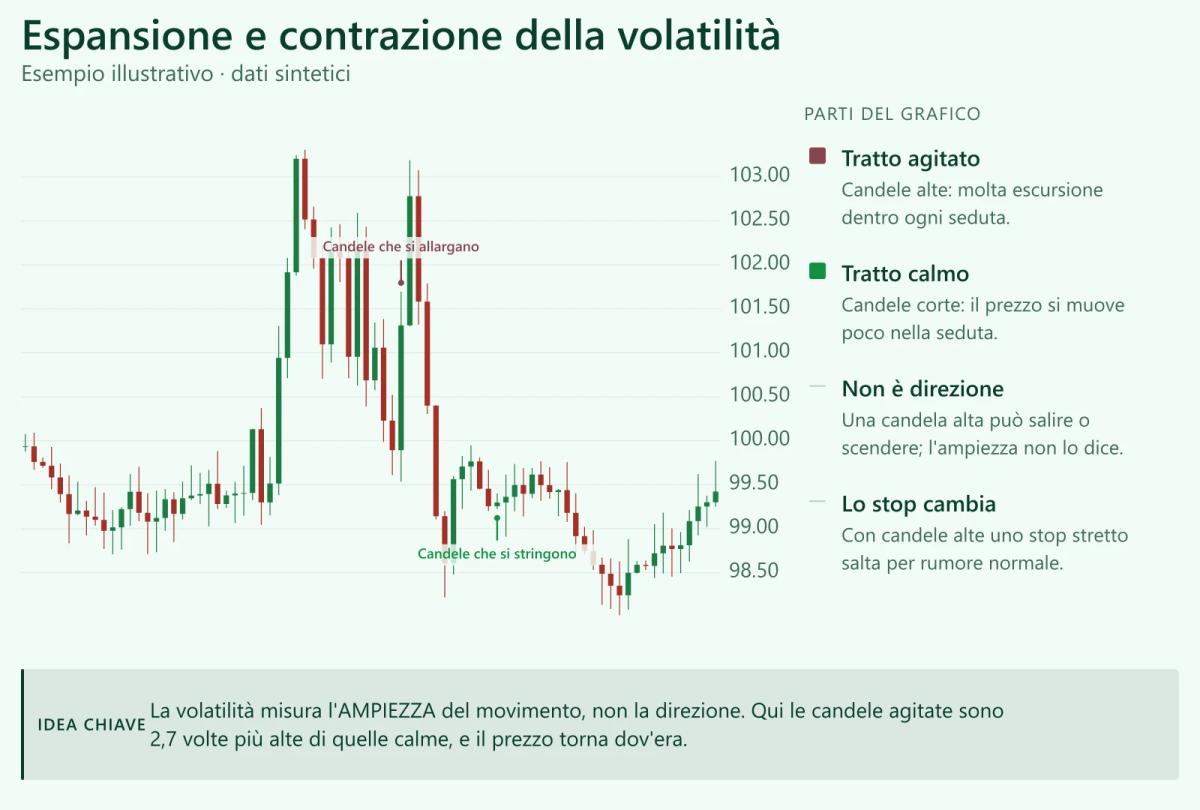
Il fenomeno si manifesta soprattutto quando la volatilità di mercato è elevata o quando la liquidità disponibile risulta insufficiente a coprire il volume dell'ordine. Volatilità e liquidità sono le due variabili che determinano la rapidità con cui si muove il prezzo e la profondità che l'ordine trova nel book al momento dell'invio.
In condizioni di mercato calmo e con un book pieno di proposte ravvicinate, un ordine market viene assorbito al prezzo visibile senza difficoltà. Quando la volatilità aumenta, invece, lo spread (la differenza tra il miglior prezzo di acquisto e il miglior prezzo di vendita) si allarga, le proposte si diradano e l'ordine deve risalire più livelli del book prima di essere riempito completamente.
Il problema si amplifica con ordini di taglio grande rispetto alla profondità disponibile. Immagina di inviare un ordine da 10 lotti standard su una coppia maggiore in sessione europea: l'esecuzione avviene a un prezzo quasi identico a quello richiesto. Se invece lo stesso ordine finisce su un cross esotico alle 23:00 italiane, il prezzo può muoversi di diversi pip prima che l'ordine sia completato.
Slippage positivo e negativo: come si distinguono
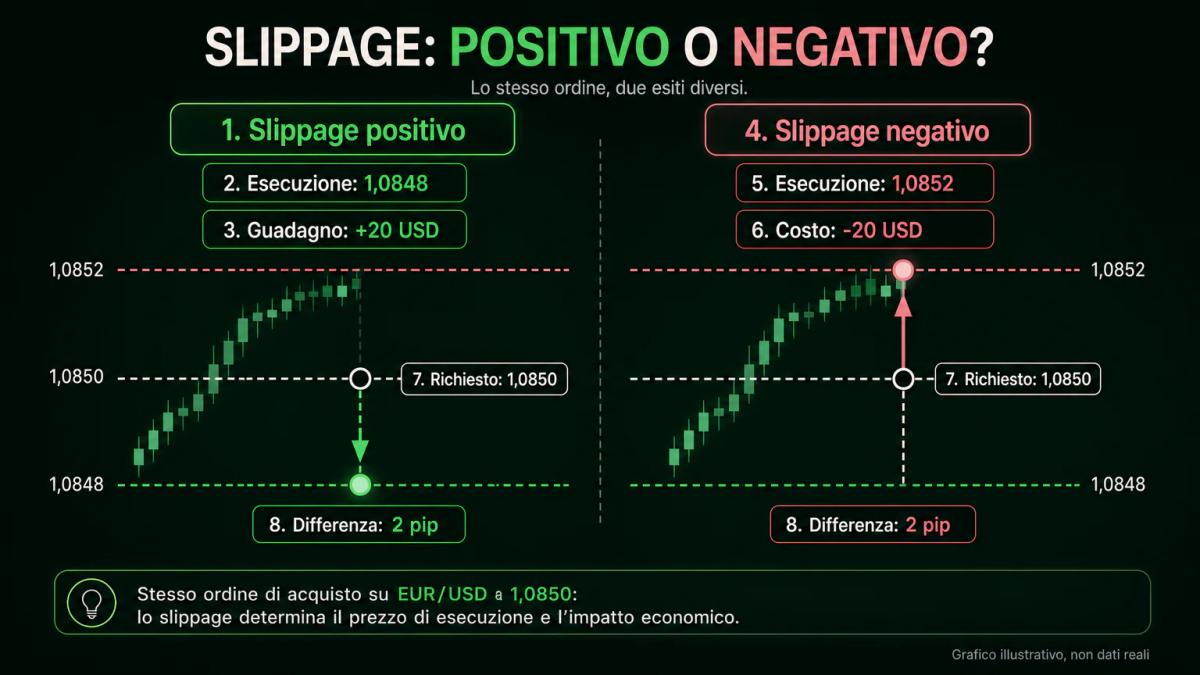
Lo scarto di esecuzione può essere positivo, quando il prezzo risulta migliore di quello richiesto, oppure negativo, quando il prezzo risulta peggiore. La variante negativa erode il risultato di una strategia nel tempo e richiede un monitoraggio costante per capirne il peso effettivo sui rendimenti.
Supponi di inviare un ordine di acquisto su EUR/USD a 1,0850 con un lotto standard. Se l'esecuzione avviene a 1,0852, hai subito uno slippage negativo di 2 pip, cioè 20 USD di costo aggiuntivo (un pip su un lotto standard di una coppia con USD come valuta quotata vale 10 USD). Se l'esecuzione avviene a 1,0848, hai uno slippage positivo di 2 pip, cioè 20 USD a tuo favore.
Su un conto denominato in euro, quei 20 USD vanno convertiti al cambio EUR/USD del momento. I due casi si distribuiscono in modo asimmetrico nella pratica dei broker: molti consegnano prontamente lo slippage negativo e filtrano quello positivo con il meccanismo del requote, chiedendoti di confermare il nuovo prezzo. Chiedere al broker la sua policy di esecuzione simmetrica rappresenta il primo passo per capire con chi stai operando.
Ordini limit e ordini market: quale riduce lo slippage
Gli ordini limit permettono di fissare il prezzo massimo di acquisto o minimo di vendita e azzerano il rischio di slippage negativo al costo di rinunciare alla certezza di esecuzione, mentre gli ordini market offrono esecuzione immediata esponendo lo scarto. La scelta tra i tre tipi disponibili dipende dalla priorità dell'operazione:
- Ordine market: priorità all'esecuzione immediata, accetti qualsiasi prezzo disponibile. Utile quando devi uscire da una posizione in perdita o entrare su un breakout confermato.
- Ordine limit: priorità al prezzo, accetti il rischio di non essere eseguito. Utile per ingressi pianificati su livelli tecnici precisi o per prese di profitto.
- Ordine stop con limite (stop-limit): combina i due, attivando un ordine limit al raggiungimento di un prezzo soglia. Riduce lo slippage su stop loss, ma non garantisce l'uscita se il prezzo supera il limite.
Lo stop loss di mercato rappresenta il caso più delicato: offre protezione dall'uscita mancata, con il rischio che durante un movimento rapido l'esecuzione avvenga molto oltre il livello impostato. Su una posizione retail con leva, uno scostamento di questo tipo si traduce in un impatto diretto sul capitale residuo del conto.
Quando lo slippage colpisce più forte: notizie economiche e aperture
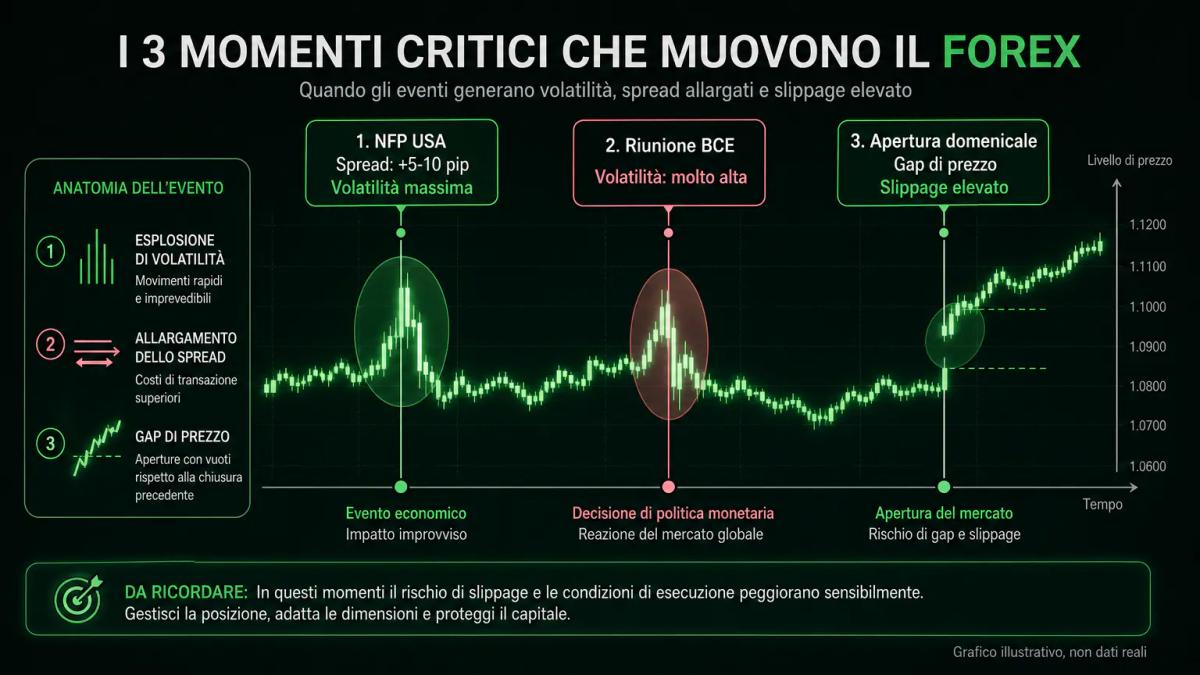
Il fenomeno aumenta drasticamente durante i comunicati economici importanti, le aperture di mercato e i periodi di bassa liquidità, quando i prezzi si muovono rapidamente e gli spread si allargano. I momenti a più alto rischio di scarto esecutivo risultano prevedibili: le pubblicazioni di dati macroeconomici come l'inflazione statunitense o il non-farm payrolls provocano movimenti di decine di pip nel giro di pochi secondi.
Nel giorno della riunione di politica monetaria la BCE pubblica la decisione sui tassi alle 14:15 CET e tiene la conferenza stampa trenta minuti più tardi, alle 14:45 CET (orari in vigore dal 21 luglio 2022), e in entrambe le finestre lo scarto può risultare particolarmente marcato. Anche le aperture settimanali del forex (domenica sera, orario italiano) e le aperture di cassa dei mercati azionari concentrano ordini accumulati e provocano gap di prezzo rispetto alla chiusura precedente.
Slippage nei diversi mercati: forex, azioni e criptovalute
Lo scarto varia in modo significativo tra i mercati. Nel forex rimane generalmente contenuto grazie all'alta liquidità, nelle azioni dipende dalla capitalizzazione e dal volume scambiato, mentre nelle criptovalute può raggiungere livelli molto elevati durante i movimenti improvvisi.
| Mercato | Liquidità tipica | Slippage atteso | Momenti critici |
|---|---|---|---|
| Forex maggiori (EUR/USD, GBP/USD) | Molto alta nelle sessioni Londra e New York | Da frazioni di pip a 1-2 pip | Dati macro, aperture domenicali |
| Forex esotici (USD/TRY, EUR/ZAR) | Bassa, concentrata in orari locali | Diversi pip, spread allargati | Fuori sessione, interventi di banche centrali |
| Azioni large cap | Alta durante la seduta regolare | Contenuto in cent di euro | Apertura e chiusura, trimestrali |
| Azioni small cap | Spesso bassa | Elevato, anche percentuali | Qualsiasi notizia specifica |
| Criptovalute major (BTC, ETH) | Variabile, frammentata tra exchange | Da modesto a elevato | Movimenti improvvisi, weekend |
Un dettaglio utile sul forex riguarda il concetto di volume: nel forex spot non esiste un volume scambiato centralizzato, e il dato di volume mostrato dalle piattaforme retail (MetaTrader compresa) corrisponde al tick volume, cioè al numero di variazioni di prezzo in ciascun periodo, e non a una quantità di valuta effettivamente scambiata. Per stimare la liquidità reale conviene osservare l'ampiezza dello spread e la profondità del book, quando il broker la mette a disposizione.
Tecnologia del broker e latenza: il ruolo nascosto dello slippage
La latenza di esecuzione e l'infrastruttura tecnologica del broker influenzano in modo diretto lo scarto: una connessione più veloce e server più vicini ai mercati riducono il tempo che intercorre tra la richiesta e l'esecuzione effettiva dell'ordine. Pochi millisecondi possono fare la differenza quando il prezzo si muove di un pip ogni due o tre decimi di secondo.
Il modello di esecuzione del broker incide in modo rilevante sullo scarto effettivo. Un broker ECN (Electronic Communication Network, un sistema che inoltra gli ordini direttamente al book di liquidità di più fornitori) tende a offrire spread stretti con il limite di scaricare integralmente la volatilità sul cliente. Un broker Market Maker fa da controparte interna e può offrire spread fissi, assorbendo in parte lo scarto in cambio di una commissione implicita più alta. Un broker STP (Straight Through Processing) inoltra l'ordine a un singolo o a pochi fornitori di liquidità, con un comportamento che si colloca a metà strada tra i due modelli precedenti.
Per verificare il comportamento reale del tuo broker, confronta su un campione di operazioni il prezzo richiesto e quello eseguito, segnalato nel rapporto di esecuzione della piattaforma. Un foglio di calcolo con una colonna dedicata allo slippage in pip e in valuta restituisce, dopo qualche settimana, una misura concreta del costo nascosto che quel broker applica alle tue operazioni.
Se ti serve un esempio concreto di costi e piattaforma, la recensione di Admirals li analizza voce per voce.
Punti chiave
- Lo slippage è la differenza tra prezzo richiesto e prezzo eseguito, generata nei millisecondi tra l'invio dell'ordine e la sua conferma sul server del broker.
- Le due variabili che lo determinano sono la volatilità e la profondità del book, entrambe in peggioramento durante dati macro e aperture di mercato.
- Gli ordini limit eliminano lo slippage negativo rinunciando alla certezza di esecuzione, mentre gli ordini market garantiscono l'esecuzione accettando lo scarto.
- Il modello del broker (ECN, STP o Market Maker) e la latenza di rete influenzano lo scarto effettivo che paghi su ogni operazione.
- Tracciare slippage richiesto contro eseguito su un campione di operazioni rivela il costo nascosto reale del tuo intermediario.
Domande frequenti
Lo slippage è sempre negativo per il trader?
No. Lo slippage può anche essere positivo, quando l'ordine viene eseguito a un prezzo migliore di quello richiesto. In pratica, però, molti broker filtrano gli scarti favorevoli con il meccanismo del requote, chiedendoti di confermare il nuovo prezzo, mentre consegnano prontamente quelli sfavorevoli. Per questo conviene chiedere al tuo intermediario se applica una politica di esecuzione simmetrica, che tratta allo stesso modo i due casi.
Come posso misurare e tracciare lo slippage sulle mie operazioni nel tempo?
Esporta lo storico delle operazioni dalla piattaforma del broker (MetaTrader, cTrader e simili lo permettono) e confronta su ogni riga il prezzo richiesto e il prezzo di esecuzione. Calcola la differenza in pip e in valuta del conto, poi aggrega per fascia oraria e per strumento. Dopo qualche settimana ottieni una distribuzione dello scarto medio e del suo peso percentuale rispetto al profitto lordo delle operazioni.
Quale tipo di broker (ECN, Market Maker, STP) mi offre meno slippage?
Non esiste una risposta universale. Un broker ECN inoltra gli ordini a più fornitori di liquidità, offre spread stretti ma trasferisce al cliente tutta la volatilità del book. Un Market Maker fa da controparte e può offrire spread fissi, assorbendo in parte lo scarto in cambio di costi complessivi più alti. Uno STP ha comportamento intermedio. Il parametro decisivo è il costo totale (spread più commissioni più scarto medio) sulle tue operazioni effettive.
Quanto slippage è considerato normale e accettabile nel trading?
Dipende dallo strumento e dal momento. Su EUR/USD in sessione europea in condizioni normali, uno scarto da frazioni di pip a un pip è nella norma. Su un cross esotico, su un'azione a bassa capitalizzazione o nei minuti attorno a un dato macroeconomico importante, scarti di diversi pip o diversi centesimi sono fisiologici. Il parametro da monitorare non è il valore assoluto, ma la percentuale del tuo profitto netto che lo scarto ti erode nel tempo.
Esiste una regolamentazione ESMA che protegge il trader italiano dallo slippage eccessivo?
Non esiste una regola che fissi un tetto allo scarto di esecuzione. Il quadro europeo impone però al broker l'obbligo di best execution (MiFID II) e, per i clienti al dettaglio sui CFD, misure accessorie come la chiusura automatica al 50% del margine iniziale richiesto e la protezione dal saldo negativo, introdotte da ESMA nel 2018 e rese permanenti in Italia da CONSOB con la delibera n. 20976/2019. La protezione dal saldo negativo limita l'impatto di uno scarto estremo sul capitale.
Sugli autori
0 commenti