

Contango nei futures: dalla curva forward al rischio di roll-down
Il contango è la curva forward inclinata verso l'alto che erode i rendimenti di chi detiene futures lunghi: ecco come riconoscerlo, misurarlo e gestirlo.
Il meccanismo del contango: quando i futures costano più dello spot
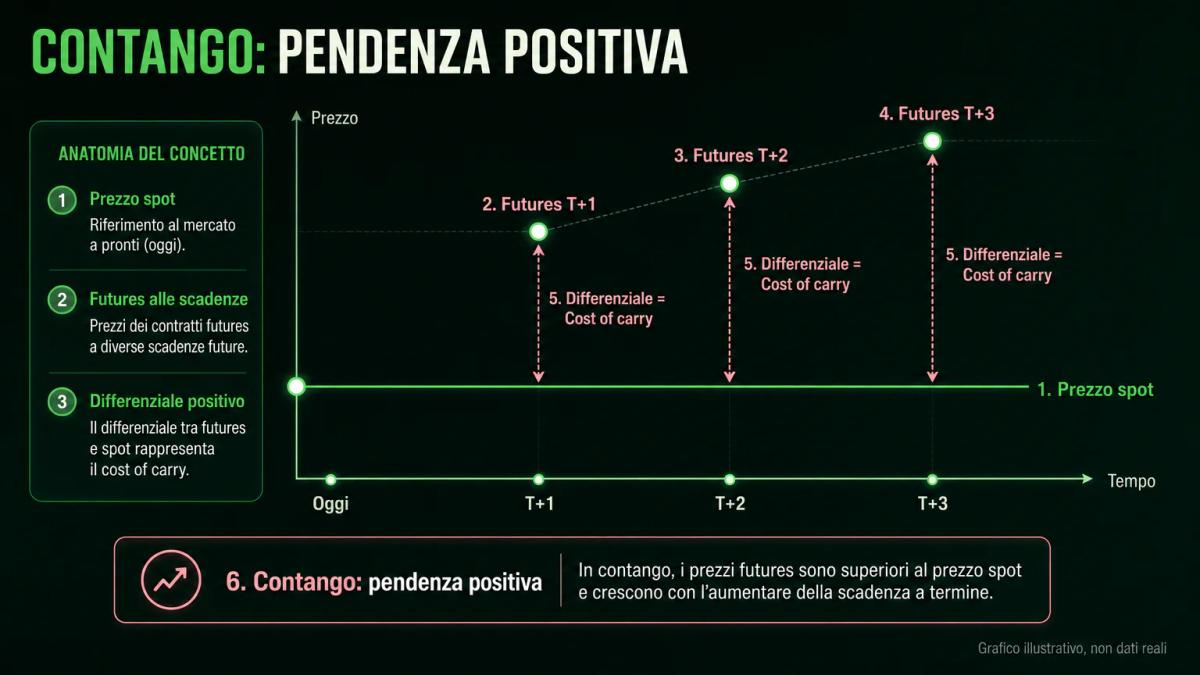
Nella curva forward in contango, i contratti futures con scadenza più lontana vengono scambiati a prezzi superiori rispetto allo spot del sottostante, disegnando una pendenza positiva lungo l'asse temporale. L'ampiezza del differenziale tra ciascuna scadenza e lo spot tende ad approssimare il cost of carry, ossia la somma dei costi di detenzione fisica al netto dei benefici legati alla disponibilità immediata del bene.
L'inclinazione della curva fornisce un'informazione sul costo di trasporto del sottostante nel tempo, senza anticipare la direzione futura dei prezzi. Osservando la striscia dei contratti sul greggio WTI o sul rame LME, un contango stabile segnala un mercato in equilibrio di offerta, con scorte adeguate e nessun premio particolare per la consegna immediata. L'inclinazione viene misurata in termini monetari tra due scadenze oppure in percentuale annualizzata, e rappresenta il parametro di riferimento per valutare il costo implicito di una posizione lunga portata nel tempo attraverso i rollover.
Sul piano operativo, quando il mercato è in contango il prezzo del contratto detenuto tende a convergere verso lo spot man mano che si avvicina la scadenza, cosicché se lo spot rimane fermo il contratto perde valore nel corso del tempo. Questa convergenza rappresenta la fisica stessa del mercato ed è parte integrante del profilo di rendimento di qualsiasi strumento che replichi una posizione lunga rollata, dagli ETC sul petrolio ai futures perpetui sintetici costruiti su scadenze trimestrali.
Per cogliere la scala del fenomeno, può essere utile un esempio numerico concreto.
Immagina il greggio WTI con spot a 75 USD, il future a un mese quotato a 75,80 USD e quello a tre mesi a 77,20 USD. La pendenza da uno a tre mesi risulta pari a 1,40 USD, equivalente a circa il 7,5% annualizzato, ovvero il costo implicito che pagheresti per restare lungo attraverso i rolli, al netto di qualsiasi movimento del prezzo spot.
Costi di stoccaggio, finanziamento e assicurazione: le radici del contango
Il contango esiste perché la detenzione fisica del sottostante comporta un costo che il venditore forward trasferisce sul prezzo del contratto. Le tre componenti principali sono le seguenti:
- Costo di stoccaggio: silos per i cereali, serbatoi per il greggio, magazzini LME per i metalli
- Costo di finanziamento del capitale immobilizzato nell'inventario
- Assicurazione sul bene fisico
La relazione di non-arbitraggio può essere espressa come F = S × (1 + r + u − y) × t, dove r rappresenta il tasso privo di rischio sulla scadenza, u il costo di stoccaggio in percentuale e y il convenience yield, inteso come beneficio marginale legato alla disponibilità immediata del bene.
Nelle fasi in cui il convenience yield si mantiene basso, come accade in mercati con scorte abbondanti e domanda spot debole, le componenti u ed r tendono a dominare, portando la curva in contango. Al salire del convenience yield, tipicamente in presenza di shock di offerta, interruzioni logistiche o consegne imminenti legate a impegni industriali, il termine negativo erode progressivamente il premio forward e la curva può arrivare a invertirsi.
Il contango raramente si distribuisce in modo uniforme lungo tutta la curva. Nel petrolio capita spesso di osservare contango sui primi mesi insieme a backwardation sulle scadenze lontane, oppure la configurazione inversa, perché aspettative su offerta e costi di capitale variano in funzione dell'orizzonte temporale. La lettura della curva per segmenti distinti è parte integrante del mestiere del trader di futures.
Contango vs backwardation: due facce della curva forward
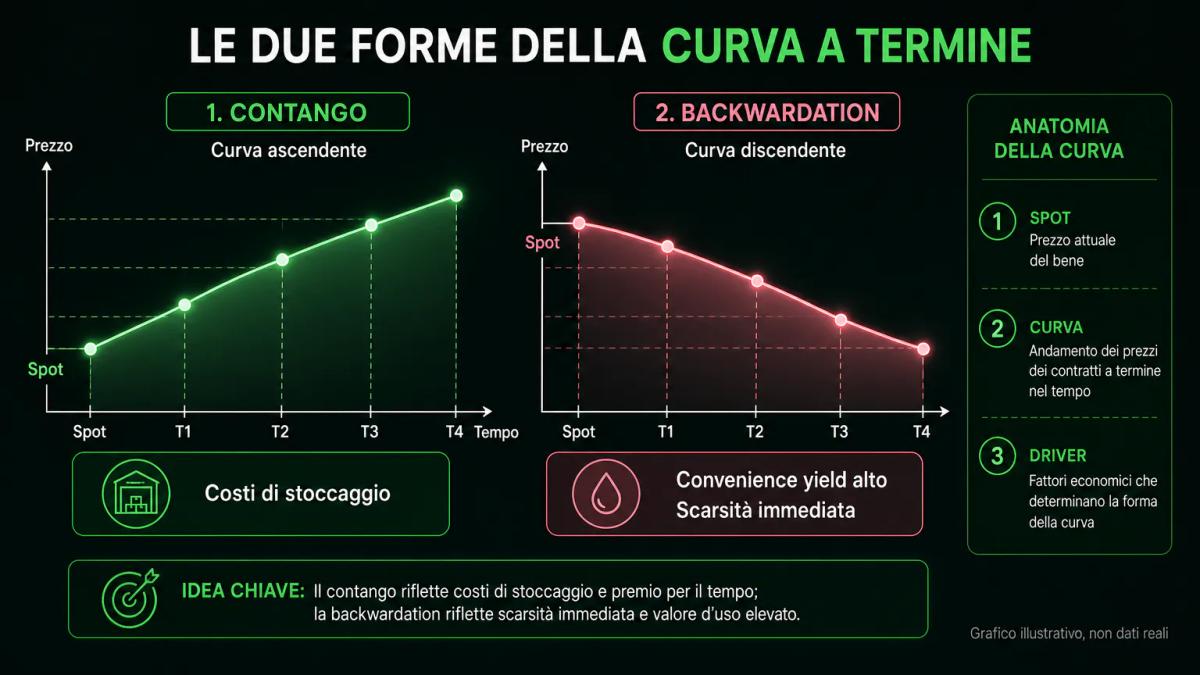
La backwardation rappresenta la configurazione speculare: le scadenze più lontane quotano al di sotto dello spot, con pendenza negativa lungo l'asse temporale. Si manifesta quando il convenience yield è elevato, quando il mercato sconta un eccesso di offerta futura oppure quando esiste un premio di scarsità sulla consegna immediata, tipicamente in presenza di shock geopolitici, blocchi logistici o deficit stagionali.
Il confronto operativo tra le due strutture ha un impatto diretto sul profilo di rendimento di chi detiene posizioni lunghe o corte, come illustrato nella tabella seguente.
| Aspetto | Contango | Backwardation |
|---|---|---|
| Pendenza della curva | Positiva (futures > spot) | Negativa (futures < spot) |
| Driver dominante | Costi di carry alti, convenience yield basso | Convenience yield alto, scarsità attesa |
| Rendimento del rollover per il lungo | Negativo (roll-down) | Positivo (roll-up) |
| Rendimento del rollover per il corto | Positivo | Negativo |
| Segnale di mercato | Offerta ampia, scorte adeguate | Deficit di offerta, premio alla consegna |
| Esempi tipici | Metalli preziosi, gas in bassa stagione | Greggio durante shock di offerta |
La transizione da una struttura all'altra tende a svilupparsi in modo graduale: la curva si deforma per gradi, spesso a partire dalle scadenze più vicine, con il front-month che si avvicina allo spot per poi superarlo. Monitorare lo spread calendario tra prima e seconda scadenza offre il modo più diretto per leggere un cambio di regime. Piattaforme come Bloomberg, Refinitiv e il terminale di CME Group pubblicano la striscia completa dei contratti con il differenziale in tempo reale, mentre lo stesso CME Group diffonde i settlement giornalieri per ciascuna scadenza dei suoi contratti energia, metalli e agricoli.
L'effetto roll-down: come il contango erode i rendimenti delle posizioni lunghe
Il roll-down è la perdita meccanica subita da chi mantiene una posizione lunga su un futures in contango attraverso scadenze successive, e si manifesta per due vie distinte che condividono la stessa origine:
- Portando il contratto a scadenza, il prezzo converge verso lo spot e si perde il differenziale positivo rispetto allo spot iniziale.
- Rollando prima della scadenza, si vende il contratto corrente a un prezzo inferiore rispetto a quello pagato per aprire la scadenza successiva, incassando una differenza negativa.
La dimensione del drag dipende sia dalla ripidità della curva sia dalla frequenza con cui avviene il rollover. Prendendo come riferimento un ETC che replica un indice di futures sul greggio con rollover mensile, su una curva mediamente inclinata dell'1% al mese il drag annuale si colloca intorno al 12%, prima ancora di qualsiasi movimento dello spot. Durante le fasi di super-contango, come quelle osservate sul WTI nella primavera del 2020 nel pieno del crollo della domanda e della saturazione dei depositi di Cushing, il differenziale tra prima e seconda scadenza ha superato i 10 USD al barile su uno spot sceso sotto i 20 USD, generando drag mensili a doppia cifra per i veicoli indicizzati.
Immagina di acquistare un future sul gas naturale a 3,20 USD mentre il contratto del mese successivo quota 3,45 USD. Qualora lo spot restasse fermo e si eseguisse il rollover a scadenza, la vendita a 3,20 e il riacquisto della nuova scadenza a 3,45 comporterebbero, a parità di spot, un premio forward pagato di 0,25 USD: su un lotto standard Henry Hub da 10.000 mmBtu si tratterebbe di 2.500 USD di drag per singolo rollover.
Il roll-down rappresenta in sostanza il prezzo che si paga per sostituire la detenzione fisica del sottostante con una posizione sintetica costruita tramite derivati, e andrebbe modellato come costo atteso di qualsiasi strategia direzionale di lungo termine sulle materie prime.
Contango nelle materie prime: petrolio, gas naturale e metalli
Il contango costituisce la struttura prevalente nelle materie prime stoccabili con scorte adeguate. La tabella seguente sintetizza i pattern caratteristici osservabili su tre categorie principali.
| Materia prima | Struttura prevalente | Driver dominante | Esempio storico |
|---|---|---|---|
| Petrolio | Alterna contango e backwardation | Espansione/deficit di scorte, shock geopolitici | Maggio 2020: WTI negativo a Cushing per saturazione stoccaggio |
| Gas naturale | Backwardation in stress, contango in bassa stagione | Cicli stagionali, disponibilità di flussi | 2021-2022: backwardation severa per timori razionamento invernale e contrazione flussi dalla Russia |
| Metalli preziosi (oro, argento) | Contango quasi strutturale | Convenience yield basso, costo finanziamento capitale | Cassaforte non serve per processi industriali urgenti |
| Metalli industriali (rame, alluminio) | Oscillano tra contango e backwardation | Scorte di magazzino LME, cicli manifatturieri | Variabile con domanda manifatturiera |
I mercati agricoli introducono un ulteriore elemento legato alla stagionalità: mais e frumento riflettono in curva il raccolto atteso, con backwardation nei mesi che precedono una vendemmia abbondante e contango nei contratti post-raccolta, dove si somma il costo di stoccaggio fino al consumo. La lettura della curva stagionale costituisce un esercizio distinto rispetto alla sola lettura del cost of carry.
Pair trading e arbitraggio: sfruttare il contango tra scadenze diverse
Lo spread calendario costituisce la strategia naturale per lavorare direttamente sulla forma della curva senza assumere esposizione netta al prezzo spot. L'operatore vende la scadenza con il premio forward più alto (back-month) e acquista quella più vicina (front-month) quando ritiene probabile un appiattimento della curva, mentre costruisce la posizione inversa quando si attende un approfondimento del contango.
Le variabili da tenere sotto osservazione sono principalmente tre:
- Il livello attuale dello spread rispetto alla sua distribuzione storica
- I margini richiesti dalla clearing house: CME Group, ICE, LME applicano margini ridotti sugli spread calendario rispetto alle gambe nude perché il rischio è correlato
- Il calendario di consegna fisica se operi su contratti con settlement in deliverable
Un contango in fase di appiattimento è in grado di restituire un profitto anche in assenza di movimenti dello spot, perché le due gambe della posizione tendono a convergere.
L'arbitraggio cash-and-carry rappresenta la versione istituzionale della strategia e si articola nei seguenti passaggi:
- comprare il sottostante fisico;
- finanziarlo;
- stoccarlo;
- vendere il future lontano.
L'operazione richiede accesso a stoccaggio reale e linee di credito dedicate, rimane preclusa al segmento retail e tuttavia ne definisce il limite superiore teorico: quando il contango supera il cost of carry effettivo, gli operatori fisici intervengono con arbitraggi che portano la curva a comprimersi.
L'operatività si concentra sempre su scadenze liquide, con bid-ask stretti e open interest significativo, poiché costruire spread calendario sui contratti lontani con scarsa liquidità genera uno slippage in grado di annullare il margine atteso della strategia.
Contango negli ETF su materie prime e nelle criptovalute: il costo nascosto
Gli ETC e gli ETF che replicano indici di futures su materie prime, dagli strumenti sul WTI a quelli broad-based come il Bloomberg Commodity Index, incorporano il rollover come procedura meccanica di gestione. Ogni mese, oppure secondo il calendario definito dalla metodologia dell'indice, il gestore vende i contratti in scadenza e acquista quelli successivi, con l'effetto che in contango l'operazione risulta strutturalmente in perdita rispetto allo spot. Il risultato prende il nome di negative roll yield, documentato nei prospetti e nei fact sheet, al punto che alcuni emittenti hanno sviluppato indici con rollover ottimizzato (Optimum Yield, Enhanced Roll) proprio per selezionare le scadenze meno sfavorevoli lungo la curva.
Il fenomeno si estende anche al mondo delle criptovalute attraverso i futures regolati di CME Group su Bitcoin ed Ethereum, dai quali dipendono alcuni ETF statunitensi quotati a partire dal 2021. La curva dei futures cripto si colloca strutturalmente in contango nelle fasi rialziste, con premi annualizzati che storicamente hanno oscillato in un intervallo compreso tra il 5% e il 20%, arrivando in picchi di euforia a sfiorare il 40%. Un ETF costruito su questa struttura paga un drag di rollover che si somma al TER e allontana progressivamente la performance dal prezzo spot del Bitcoin.
Per il trader italiano l'implicazione operativa è concreta: un ETC su oro con replica fisica non è soggetto a roll yield, mentre un ETC a leva o inverso sul petrolio lo è pienamente. Prima di impiegare uno strumento su materie prime o cripto come esposizione di lungo termine, il parametro da leggere con attenzione è la metodologia di rollover dell'indice replicato, più che la sola performance degli ultimi dodici mesi. La MiFID II obbliga l'intermediario a sottoporre al cliente una valutazione di appropriatezza su conoscenze ed esperienza prima di operare in strumenti complessi e impone l'obbligo di avvertirlo qualora il prodotto non risulti appropriato per il suo profilo (direttiva 2014/65/UE, art. 25).
Il contango si manifesta anche al di fuori del perimetro delle commodity. Sulla curva dei futures sui tassi di interesse (Euribor, SOFR), una configurazione con scadenze lontane più care riflette aspettative di rialzo dei tassi e influenza il pricing degli hedge sui portafogli obbligazionari. Sui derivati valutari, il differenziale forward tra due valute è funzione pura del differenziale di tassi e produce un contango o una backwardation implicita nei forward points, secondo una meccanica analoga applicata a strumenti diversi.
Punti chiave
- Il contango è la curva forward con pendenza positiva: i futures lontani quotano sopra lo spot e il differenziale approssima il cost of carry (stoccaggio, finanziamento, assicurazione meno convenience yield).
- Il roll-down è la perdita meccanica che subisce chi mantiene lunghi i futures attraverso i rollover: il prezzo converge allo spot e il differenziale forward si trasforma in costo realizzato.
- Lo spread calendario (vendita back-month, acquisto front-month, o viceversa) permette di lavorare sulla forma della curva con margine ridotto rispetto alle gambe nude, grazie alla correlazione tra scadenze.
- ETC, ETF indicizzati su futures e prodotti crypto a futures incorporano il drag del contango nel rollover: il parametro da leggere è la metodologia di roll, non la performance recente.
- La stessa meccanica si applica fuori dalle materie prime: sui futures Euribor e SOFR e sui forward valutari il premio o lo sconto riflette il differenziale di tassi, con effetti analoghi al contango e alla backwardation.
Domande frequenti
Qual è la differenza tra contango e backwardation nei futures?
Il contango è la curva forward con pendenza positiva: le scadenze lontane quotano sopra lo spot perché i costi di carry (stoccaggio, finanziamento, assicurazione) superano il convenience yield. La backwardation è la configurazione opposta, con scadenze lontane sotto lo spot, tipica di mercati in deficit di offerta o con premio alla consegna immediata. Per chi è lungo, il contango genera roll-down negativo nei rollover, mentre la backwardation produce roll-up positivo; per chi è corto vale il contrario.
Come influisce il contango sui rendimenti di una posizione lunga in futures?
Il contango genera un drag strutturale noto come roll-down. Quando mantieni un lungo attraverso la scadenza, il prezzo del contratto converge allo spot e perdi il differenziale forward iniziale. Quando rolli prima della scadenza, vendi il contratto corrente a un prezzo inferiore rispetto a quello della scadenza successiva che apri. In entrambi i casi paghi il premio forward: su una curva mediamente inclinata del 1% al mese, un ETC con rollover mensile su materie prime può lasciare circa il 12% annuo prima di qualsiasi movimento dello spot.
Perché il contango esiste nei mercati delle materie prime?
Perché detenere fisicamente il sottostante ha costi reali che il venditore forward riversa sul prezzo del contratto. Le tre componenti sono: stoccaggio (silos, serbatoi, magazzini LME), finanziamento del capitale immobilizzato nell'inventario, assicurazione sul bene fisico. La relazione di non-arbitraggio F = S × (1 + r + u − y) × t lega il prezzo forward allo spot tramite tasso privo di rischio, costo di stoccaggio e convenience yield. Quando le scorte sono abbondanti e il convenience yield è basso, prevale il contango; quando la disponibilità fisica diventa preziosa, la curva si inverte.
Come posso sfruttare il contango con una strategia di pair trading?
Lavori con uno spread calendario: vendi la scadenza con il premio forward più alto (back-month) e compri quella più vicina (front-month) se ritieni che il contango si appiattirà. Costruisci la posizione inversa se pensi che si approfondirà. Le clearing house (CME Group, ICE, LME) applicano margini ridotti sugli spread calendario rispetto alle gambe nude per via della correlazione tra scadenze. Operi solo su contratti liquidi, con open interest significativo, perché lo slippage su scadenze illiquide erode il margine atteso.
Il contango colpisce anche gli ETF su materie prime e criptovalute?
Sì. Gli ETC e gli ETF che replicano indici di futures incorporano il rollover come procedura meccanica: in contango, vendere il contratto in scadenza e comprare quello successivo è strutturalmente in perdita, generando il negative roll yield. Alcuni emittenti usano metodologie Optimum Yield o Enhanced Roll per selezionare le scadenze meno sfavorevoli. Sulle criptovalute, i futures di CME Group su Bitcoin ed Ethereum mostrano contango strutturale nelle fasi rialziste, con premi annualizzati che storicamente oscillano dal 5% al 20% e in picchi di euforia hanno sfiorato il 40%: gli ETF che vi si appoggiano trasferiscono questo drag agli investitori.
Sugli autori
0 commenti