

COT Report: come leggere le posizioni dei grandi operatori nei futures
Guida alla lettura del COT Report: struttura, categorie di trader, posizioni nette, open interest, errori di interpretazione e integrazione con analisi tecnica.
Il COT Report in una frase: cosa misura e perché serve ai trader
Molti operatori professionali usano il Commitments of Traders (COT) Report come una radiografia settimanale del posizionamento sui futures regolati negli Stati Uniti. A pubblicarlo è la Commodity Futures Trading Commission (CFTC, l'autorità statunitense sui derivati), che riepiloga la distribuzione dell'open interest, ovvero il numero complessivo di contratti futures aperti, fra le diverse categorie di operatori nei mercati di futures e opzioni su futures. La copertura riguarda esclusivamente i mercati nei quali almeno 20 operatori detengono posizioni pari o superiori ai livelli di segnalazione fissati dall'autorità. Chi lo consulta cerca di capire come si stanno comportando i grandi operatori professionali rispetto agli hedger industriali e ai piccoli trader retail, con l'obiettivo di riconoscere i momenti in cui il consenso di mercato si è concentrato a un estremo e di affiancare questa informazione agli altri strumenti di analisi.
Come è strutturato il COT Report: le tre categorie di trader
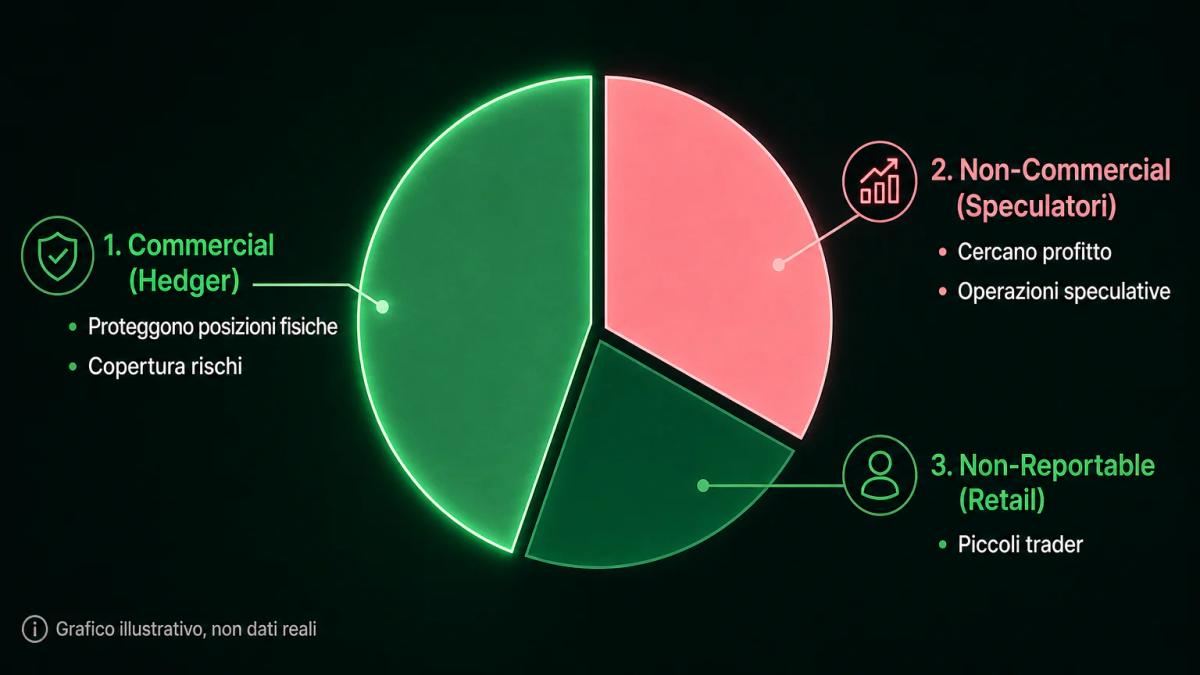
Nella sua versione legacy, il rapporto suddivide gli operatori in tre categorie che riflettono ruoli diversi all'interno del mercato dei futures.
- Commercial: sono gli hedger, cioè produttori, trasformatori e utilizzatori della materia prima o dello strumento sottostante, che aprono posizioni in futures per coprire un'esposizione fisica o finanziaria già esistente.
- Non-commercial: sono gli speculatori professionali, come fondi gestiti, CTA (Commodity Trading Advisors) e grandi trader, che operano con finalità di profitto senza alcuna esposizione sul sottostante fisico.
- Non-reportable: sono i piccoli trader che restano al di sotto delle soglie di segnalazione della CFTC, ricavati per differenza fra l'open interest totale e le posizioni delle due categorie reportabili.
La logica operativa di queste tre etichette segue un'asimmetria strutturale che vale la pena tenere a mente nella lettura dei dati. Gli hedger, per loro natura, tendono a essere strutturalmente short sul proprio prodotto, perché vendono i futures allo scopo di bloccare un prezzo di vendita futuro, e in corrispondenza di quelle vendite trovano abitualmente gli speculatori come controparte. Quando il posizionamento net short dei commercial sale a livelli elevati rispetto alla loro storia, l'informazione implicita è che gli operatori fisici stanno coprendo più del solito e che, in parallelo, gli speculatori stanno accumulando posizioni long. Il confronto fra le due controparti, osservato nella sua evoluzione nel tempo, è ciò che restituisce il quadro informativo più ricco.
Quando esce il COT Report e come accedervi gratuitamente
La pubblicazione segue un ciclo settimanale fisso, con tempi che è utile avere ben presenti quando si imposta una routine di analisi. Secondo la CFTC, il report esce ogni venerdì alle 15:30 ET utilizzando i dati rilevati al martedì immediatamente precedente, cosicché fra la data di snapshot e la pubblicazione passano tre giorni di mercato di cui tenere conto in qualsiasi uso operativo. I dati sono scaricabili gratuitamente dal sito ufficiale della CFTC, in formato testuale, Excel e tramite feed storici che risalgono al 1986 per le serie legacy. A partire da ottobre 2022, è disponibile anche un ambiente di reportistica pubblico che consente di filtrare e scaricare i dati per analisi personalizzate.
Posizioni nette e open interest: le metriche che leggono i trader
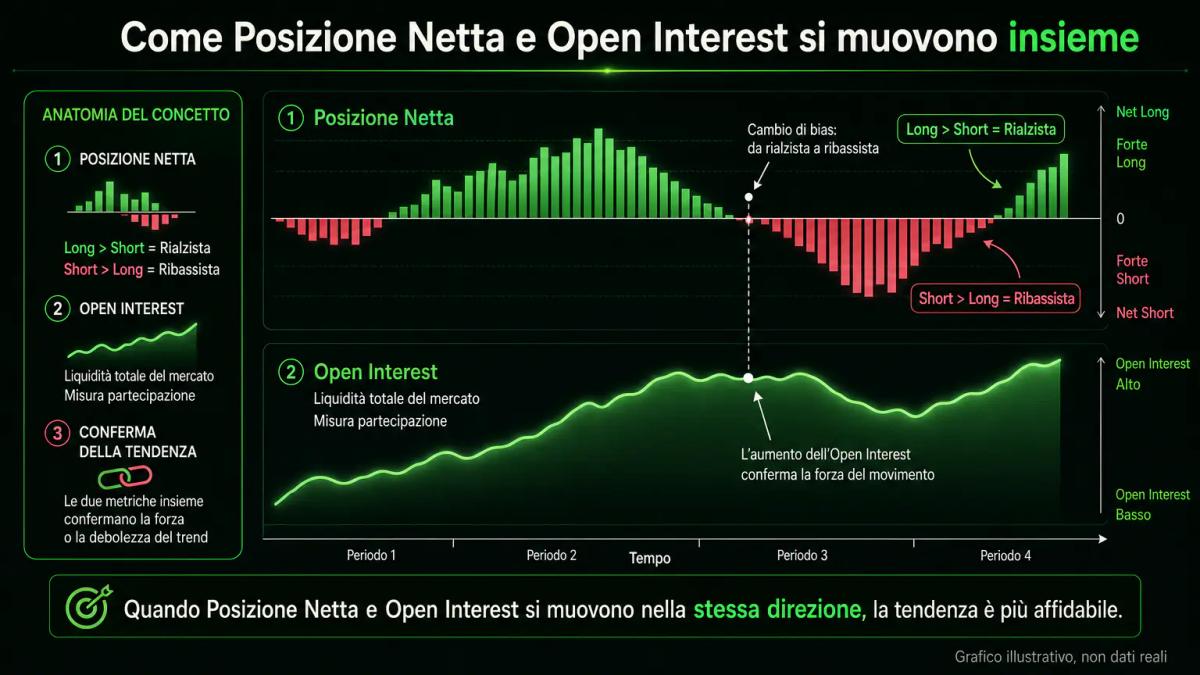
Qualsiasi lettura del COT ruota attorno a due metriche fondamentali, che è utile distinguere con precisione:
- Posizione netta: differenza fra i contratti long e i contratti short detenuti da una determinata categoria, espressa in numero di contratti; un valore positivo segnala un bias rialzista, un valore negativo un bias ribassista.
- Open interest: totale dei contratti aperti su un dato mercato, che misura la liquidità complessiva e il grado di partecipazione degli operatori.
Il valore informativo di questi numeri si coglie soprattutto nella loro dimensione relativa, e difficilmente in una lettura puntuale. Immaginiamo di osservare un net long di 200.000 contratti sul petrolio WTI: preso in isolamento quel numero direbbe poco, mentre acquisisce significato quando viene confrontato con il range delle 52 settimane precedenti oppure con i massimi e i minimi storici della stessa serie. Un ragionamento analogo riguarda l'open interest, perché la sua crescita in un trend al rialzo conferma che denaro fresco sta entrando sul lato long, mentre un trend rialzista accompagnato da open interest in calo tende a suggerire una ricopertura di short e una minore convinzione direzionale. Posizionamento e liquidità vanno quindi letti insieme in modo coerente, perché solo la loro combinazione restituisce un quadro affidabile dello stato del mercato.
Leggere il COT per anticipare inversioni e trend nei futures
L'uso più discusso del COT riguarda l'identificazione dei posizionamenti estremi, perché racconta qualcosa sulla capacità residua di spingere il prezzo. Quando i non-commercial raggiungono un net long storicamente massimo, significa che quasi tutti gli speculatori si trovano ormai dallo stesso lato del mercato, la domanda marginale ancora disponibile ad acquistare si assottiglia e il mercato diventa vulnerabile a una correzione innescata anche da una notizia moderatamente negativa. Lo stesso meccanismo opera in modo simmetrico sui net short estremi. Il COT in questo contesto non offre il timing preciso dell'inversione, offre piuttosto il segnale che le condizioni perché possa prodursi stanno maturando, e questa distinzione è utile per calibrare le aspettative sulla reattività del mercato.
L'elaborazione tipica che i trader applicano su questo dato prevede alcuni passaggi standard:
- Calcolo del COT Index su una finestra mobile (spesso 156 settimane, pari a 13 mesi secondo CFTC), che normalizza il net position fra 0 e 100.
- Lettura dei valori sopra 90 come posizionamento rialzista estremo e sotto 10 come ribassista estremo.
- Confronto fra la categoria commercial e la non-commercial, cercando divergenze.
- Verifica della variazione settimana su settimana, in aggiunta alla lettura del livello assoluto.
Consideriamo uno scenario in cui il COT Index dei non-commercial sull'oro arrivi a 95 dopo quattro settimane consecutive di nuovi massimi di net long, mentre il prezzo si trova vicino a una resistenza di lungo periodo. In una situazione del genere, il COT non costituirebbe di per sé un invito a vendere, suggerirebbe piuttosto che un ulteriore allungo richiederebbe nuovi compratori che al momento non si vedono sul mercato.
Errori comuni nell'interpretazione del COT: trappole per principianti
Chi si avvicina al COT per la prima volta tende a cadere in alcune trappole ricorrenti, che vale la pena riconoscere in anticipo:
Trattare il COT come segnale binario di acquisto o vendita: un net long elevato dei non-commercial, da solo, non rappresenta un segnale short diretto, perché resta valido finché il prezzo lo conferma e finché non interviene un catalizzatore. Entrare contro un trend solo perché il posizionamento appare caldo porta ad accumulare stop prima che si manifesti un'eventuale inversione.
Ignorare il contesto storico della serie: un net short di 50.000 contratti risulta estremo su un mercato con un massimo storico di 60.000 e, al contrario, solo moderato su un mercato che raggiunge regolarmente i 200.000. Per questa ragione il livello va sempre normalizzato sulla storia della serie e letto all'interno del proprio range di riferimento, invece che come cifra assoluta.
Confondere i tre tipi di report pubblicati dalla CFTC: esistono il legacy (tre categorie classiche, serie lunga dal 1986), il disaggregato (quattro categorie per materie prime: producer/merchant, swap dealers, managed money, other reportables) e il traders in financial futures (quattro categorie per i futures finanziari: dealer, asset manager, leveraged funds, other reportables). Usare il legacy su un futures finanziario moderno finisce per nascondere ciò che fanno i leveraged funds, che la versione disaggregata permetterebbe invece di distinguere.
Applicare il COT a mercati illiquidi: su strumenti con partecipazione ridotta, poche decine di posizioni muovono significativamente le percentuali e il dato finisce per trasformarsi in puro rumore.
Integrare il COT con analisi tecnica e fondamentale
Il COT esprime il proprio potenziale più pieno quando viene affiancato ad altre letture del mercato. Un posizionamento estremo che coincide con un livello tecnico chiave, come una resistenza di lungo periodo, una media mobile a 200 giorni oppure una zona di ipercomprato su RSI settimanale, acquisisce un peso ben maggiore rispetto a un segnale preso in isolamento. Allo stesso modo, una divergenza fra prezzo e COT Index, con il prezzo che aggiorna i massimi mentre il net long dei non-commercial fatica a confermarli, rappresenta un classico segnale di distribuzione da tenere sotto osservazione.
Sul piano fondamentale, il COT va letto in parallelo al calendario macroeconomico, perché un net long estremo sull'euro contro dollaro assume un significato diverso alla vigilia di una riunione della Banca Centrale Europea rispetto a una settimana priva di eventi di rilievo. Un posizionamento concentrato tende ad amplificare la reazione del prezzo a sorprese sul tasso o sulla guidance, poiché costringe la parte perdente a chiudere le proprie posizioni in fretta. Il workflow operativo più solido parte quindi dal grafico, aggiunge il livello di posizionamento del COT come filtro di conferma e sfrutta il calendario macro per individuare il momento più opportuno in cui mettere a rischio capitale.
Punti chiave
- Il COT Report fotografa ogni settimana la ripartizione dell'open interest nei futures CFTC fra commerciali, non commerciali e non reportabili.
- I dati si riferiscono al martedì e vengono pubblicati il venerdì successivo alle 15:30 ora dell'Est, con un ritardo di tre giorni di mercato da mettere in conto.
- Le posizioni nette andrebbero sempre lette in relativo tramite COT Index su finestra mobile, all'interno del contesto storico della serie.
- Esistono tre versioni del report (legacy, disaggregato, traders in financial futures) e scegliere quella giusta per il mercato analizzato risulta decisivo.
- Un posizionamento estremo offre un segnale di contesto che acquista valore operativo soltanto in combinazione con livelli tecnici e calendario macroeconomico.
Domande frequenti
Qual è la differenza tra il COT Report legacy e il COT Report disaggregato?
Il legacy divide gli operatori in tre categorie (commercial, non-commercial, non-reportable) e ha una serie storica che risale al 1986, utile per backtesting di lungo periodo. Il disaggregato, introdotto successivamente, scompone i commercial in producer/merchant/processor/user e swap dealers, e i non-commercial in managed money e other reportables: distingue cioè gli hedger industriali dai dealer di swap e i fondi gestiti dagli altri speculatori. Sulle materie prime il disaggregato è più informativo; sui futures finanziari esiste una versione dedicata (traders in financial futures) con asset manager e leveraged funds separati.
Come faccio a sapere se una posizione COT è veramente estrema o solo moderatamente rialzista?
Il valore assoluto del net position non basta. Lo standard è calcolare un COT Index su una finestra mobile, tipicamente 156 settimane (tre anni), che normalizza il dato fra 0 e 100: valori sopra 90 indicano posizionamento rialzista storicamente estremo per quella categoria su quel mercato, sotto 10 ribassista estremo. In alternativa si confronta il net position attuale con massimi e minimi dei 52 settimane. Un livello alto in assoluto può essere ordinario per un mercato ad alta partecipazione come l'S&P 500 e straordinario per un mercato più piccolo.
Il COT Report funziona anche per le criptovalute e i mercati emergenti?
Il COT copre solo i futures e le opzioni su futures regolati dalla CFTC. Esistono dati per i futures su bitcoin ed ether del CME, ma la quota di mercato di questi contratti rispetto allo spot crypto globale è ridotta, quindi il posizionamento riflette un sottoinsieme del mercato e non il flusso aggregato. Sui mercati emergenti i futures scambiati negli Stati Uniti coprono alcuni cambi e materie prime, ma spesso con liquidità contenuta: in questi casi il COT va letto con cautela perché poche decine di contratti spostano i rapporti percentuali.
Posso fare backtesting di una strategia basata sul COT usando i dati storici dal 1986?
Sì, la CFTC rende disponibile la serie storica legacy a partire dal 1986 in formato scaricabile, con pubblicazione settimanale ricostruibile. Il backtesting richiede attenzione a due aspetti: il dato è di martedì ma pubblicato venerdì, quindi qualunque test deve usare i prezzi dalla chiusura di venerdì in avanti (altrimenti si sfrutta informazione non ancora disponibile), e le soglie di segnalazione CFTC sono cambiate nel tempo, modificando il perimetro delle categorie. Il disaggregato e il traders in financial futures hanno serie più corte, partite rispettivamente nel 2006 e 2010.
Quali mercati di futures hanno i dati COT più affidabili e liquidi?
I mercati con partecipazione ampia e consolidata, dove il COT è storicamente più usato dai trader: valute maggiori (euro, yen, sterlina, franco svizzero, dollaro australiano) nei futures CME, indici azionari (S&P 500, Nasdaq 100, Russell 2000), tassi (Treasury a 10 anni, eurodollar e il suo successore SOFR), metalli preziosi (oro, argento), energia (WTI, Henry Hub) e principali agricoli (mais, soia, grano). Su questi mercati il numero di operatori reportabili è elevato, le serie storiche sono lunghe e il dato riflette un ampio spaccato della speculazione professionale.
Sugli autori
0 commenti