

Margine futures: come funziona e quanto capitale serve per tradare
Il margine futures è il deposito di garanzia che apre la posizione e corrisponde a una frazione del valore nozionale. Qui trovi calcolo, variazione giornaliera, requisiti intraday e confronto con i CFD.
Il meccanismo del margine nei futures: deposito di garanzia e leva
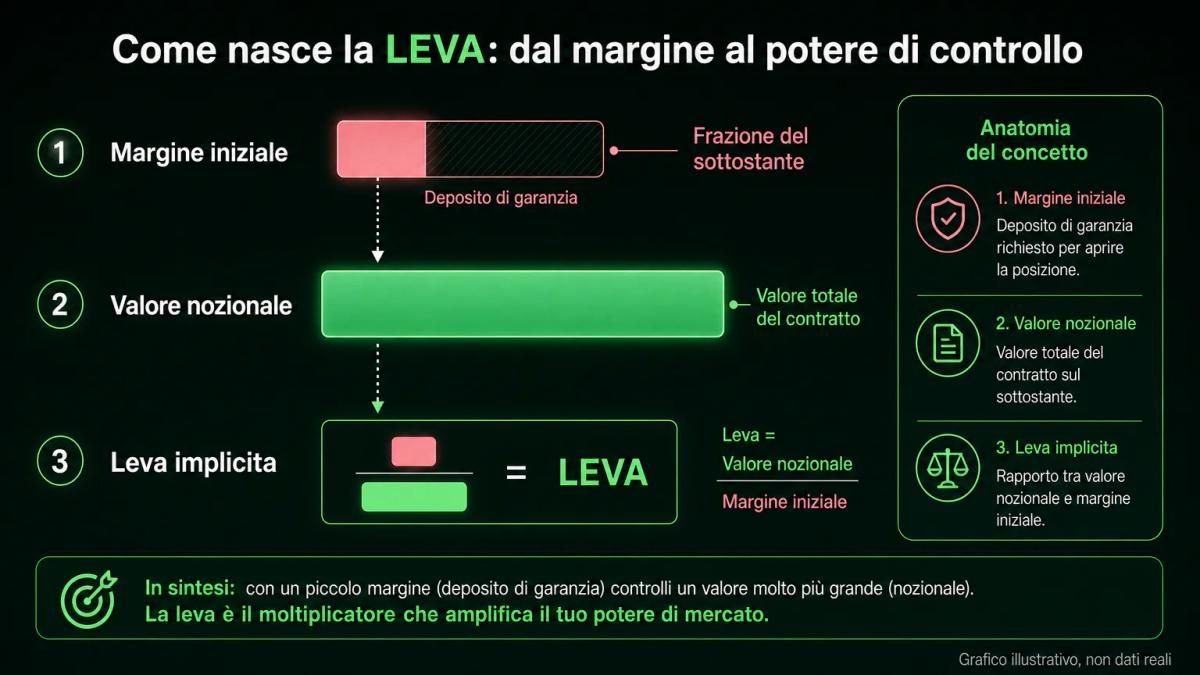
Dietro ogni posizione futures c'è una garanzia bloccata sul conto, calibrata per coprire la perdita potenziale su un orizzonte di uno o pochi giorni di contrattazione. Rappresenta solo una frazione del valore nozionale del contratto, e il suo livello viene stabilito dalla controparte centrale che compensa il mercato, non dall'intermediario che esegue l'ordine. In Italia, per i derivati quotati su Borsa Italiana, questo ruolo spetta a Euronext Clearing, denominazione commerciale di Cassa di Compensazione e Garanzia S.p.A., che dal 16 ottobre 2023 ha sostituito il precedente modello SPAN con una metodologia basata sul VaR applicata al mercato azionario, agli ETF e ai derivati azionari.
Il rapporto fra valore nozionale del contratto e margine richiesto genera la leva effettiva. Se controlli un contratto con nozionale 50.000 EUR versando 5.000 EUR di garanzia, operi con una leva di dieci volte, e ogni variazione dell'1% del sottostante si traduce in un ±10% sul capitale impegnato come margine. Nel caso dei futures la leva discende meccanicamente dal rapporto fra nozionale e margine, senza essere un parametro contrattuale scelto dal trader, e cambia nel tempo quando la controparte centrale rivede i requisiti al mutare della volatilità.
Da questo meccanismo discende il carattere dinamico del margine nei futures. A calibrarne la soglia è il soggetto che garantisce il buon fine dell'operazione in caso di insolvenza di una delle due parti, con una logica di protezione del sistema di compensazione che prescinde dalle scelte di chi apre il conto o esegue l'ordine. Comprendere questa catena di responsabilità, insieme ai criteri che la guidano, è il primo passo per operare consapevolmente in questi strumenti.
Margine iniziale e margine di mantenimento: due livelli, una sola garanzia
Il margine iniziale è l'importo richiesto per aprire una posizione, mentre il margine di mantenimento rappresenta il livello minimo da conservare per non ricevere una margin call. I due valori restano distinti, con il secondo tipicamente collocato in un intervallo di circa il 90-95% del primo. Lo spazio compreso fra i due livelli corrisponde al margine di manovra che il mercato concede prima di chiedere il reintegro della garanzia.
Quando apri la posizione, la controparte centrale blocca sul tuo conto il margine iniziale, e da quel momento ogni oscillazione di prezzo modifica il saldo disponibile. Se le perdite erodono il capitale al di sotto del margine di mantenimento, scatta la margin call e il broker chiede di riportare il saldo al livello del margine iniziale, con un reintegro che non si limita quindi alla soglia di mantenimento. Qualora il versamento non arrivi entro il termine previsto, la posizione viene liquidata forzosamente, spesso al prezzo peggiore disponibile.
La logica dei due livelli serve a filtrare le oscillazioni intraday. Con un unico livello di soglia, qualunque fluttuazione intorno al margine iniziale genererebbe richieste continue, mentre lo spazio tra iniziale e mantenimento assorbe il rumore e trasforma la margin call in un evento meno frequente ma più deciso. Chi opera con capitale ridotto rispetto alla posizione aperta ha interesse a calcolare in anticipo il prezzo a cui scatterebbe la richiesta, affiancando questa stima al semplice monitoraggio del saldo.
Marking to market e variazione giornaliera del margine
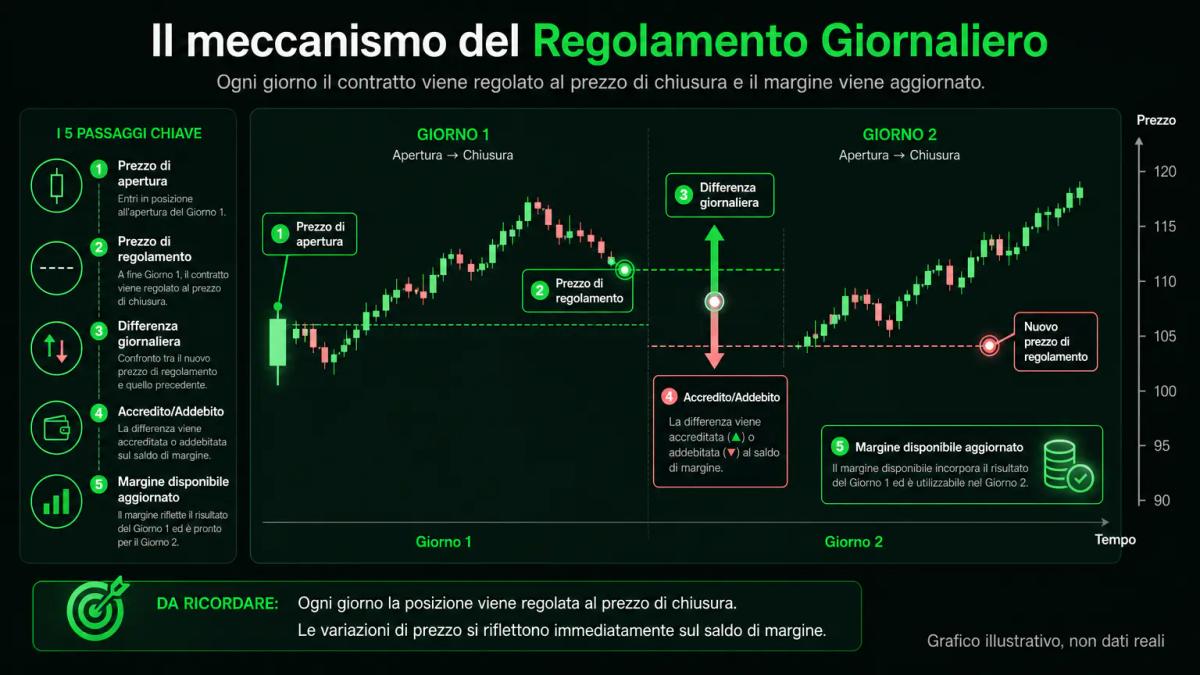
Ogni giorno di contrattazione il margine viene ricalcolato in base alle variazioni di prezzo della posizione, e guadagni e perdite si riflettono immediatamente nel saldo disponibile. Questo processo prende il nome di marking to market: al termine di ciascuna sessione la controparte centrale fissa un prezzo di regolamento, poi accredita o addebita la differenza rispetto al prezzo del giorno precedente o, per le posizioni aperte in giornata, rispetto al prezzo di apertura.
Da qui discende una caratteristica strutturale che distingue i futures da altri derivati: le perdite vengono liquidate quotidianamente. Supponi di mantenere una posizione in perdita per cinque sedute consecutive; il saldo verrebbe addebitato cinque volte, una per ciascun regolamento giornaliero. Se le perdite accumulate portano il margine disponibile sotto il livello di mantenimento, la richiesta di reintegro arriva prima ancora della chiusura della posizione.
La controparte centrale può inoltre richiedere margini aggiuntivi infra-giornalieri quando la volatilità del sottostante supera determinate soglie, senza attendere la chiusura della sessione. Si tratta delle cosiddette intraday margin call, utilizzate nelle giornate di movimenti ampi su indici o materie prime. Un trader che opera con margine prossimo al minimo deve mettere nel conto, accanto al rischio di movimenti avversi del prezzo, anche la possibilità che il requisito aumenti mentre la posizione è ancora aperta.
Come si calcola il margine: formula e variabili chiave
Il margine richiesto dipende dal tipo di contratto, dal sottostante, dalla volatilità e dalle regole della Cassa di compensazione; non esiste una formula unica, e ogni borsa pubblica i requisiti specifici per i singoli strumenti. Nelle metodologie basate sul VaR, come quella applicata da Euronext Clearing dal 16 ottobre 2023 ai mercati italiani azionario, ETF e derivati azionari, il margine viene calibrato sulla perdita potenziale di portafoglio stimata su un orizzonte di uno o due giorni con un livello di confidenza elevato.
Le variabili che entrano nel calcolo sono quattro:
- Volatilità storica e implicita del sottostante: tanto più ampie sono le oscillazioni osservate e attese, tanto più alto il margine.
- Liquidità del contratto: strumenti meno liquidi richiedono margini superiori perché la chiusura in caso di default della controparte è più onerosa.
- Correlazioni di portafoglio: posizioni opposte o correlate negativamente possono ridurre il margine aggregato grazie al netting.
- Scadenza del contratto: i contratti con scadenza più lontana possono richiedere margini differenti rispetto a quelli sulla scadenza vicina.
Nella pratica, il margine su un contratto futures su indice europeo può variare sensibilmente tra una fase di mercato calma e una di stress. Dopo episodi di volatilità elevata, le controparti centrali annunciano revisioni al rialzo dei requisiti, comunicate con anticipo agli intermediari. Chi dimensiona le posizioni sul margine minimo del momento rischia di trovarsi in pochi giorni con un fabbisogno di garanzia superiore al capitale disponibile, soprattutto se la posizione è stata aperta a ridosso di un cambio di regime di volatilità.
Immagina di detenere un contratto futures con nozionale 60.000 EUR e margine iniziale al 10%, pari a 6.000 EUR. Qualora la controparte centrale, in risposta a un rialzo della volatilità implicita, portasse il requisito al 14%, il margine richiesto salirebbe a 8.400 EUR, con 2.400 EUR di garanzia aggiuntiva su una posizione rimasta invariata.
Margini intraday versus overnight: quando il requisito cambia
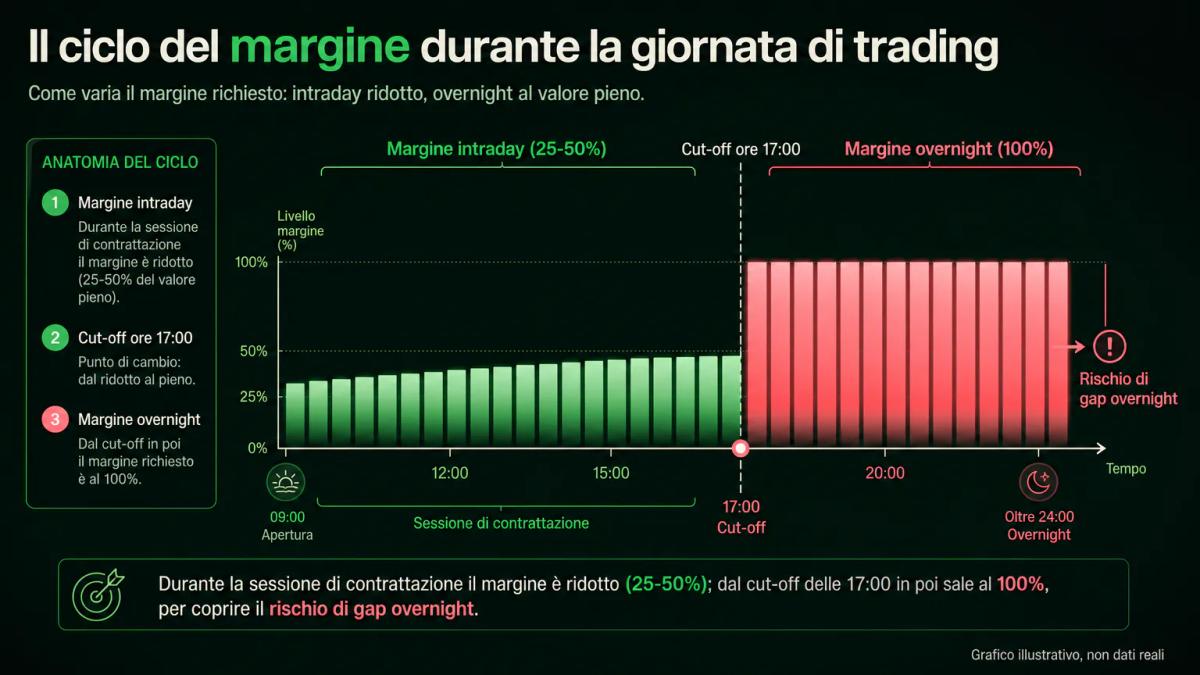
I margini intraday risultano inferiori quando la posizione viene mantenuta solo durante la sessione di contrattazione, mentre i margini overnight sono più alti per riflettere il rischio di gap fuori orario. Alcuni broker che offrono accesso diretto ai futures applicano requisiti intraday pari a una frazione del margine iniziale pubblicato dalla controparte centrale, ad esempio il 25% o il 50%, con validità limitata fino a un orario di cut-off collocato di norma poco prima della chiusura regolare della sessione.
Se la posizione viene mantenuta oltre il cut-off, il requisito torna automaticamente al livello overnight imposto dalla controparte centrale. Chi non dispone di capitale sufficiente a coprire il margine pieno viene liquidato pochi minuti prima della chiusura, al prezzo di mercato disponibile in quel momento. Questo meccanismo penalizza chi apre operazioni intraday pensando di poterle convertire in posizioni multi-giornaliere senza reintegrare la garanzia.
L'ampiezza dello sconto intraday riflette l'assunzione che la posizione sarà chiusa prima del gap serale. Nei futures su indici europei liquidi lo sconto può risultare ampio, mentre sui futures su materie prime o single stock tende a essere più contenuto o del tutto assente.
Gestione del margine e ottimizzazione del capitale: strategie pratiche
Il capitale disponibile può essere ottimizzato monitorando il margine libero, modulando la dimensione delle posizioni nei periodi di alta volatilità e sfruttando i margini intraday per ridurre il fabbisogno di garanzia. Il principio operativo di fondo consiste nel dimensionare la posizione in funzione del margine effettivo nel regime di volatilità corrente, con un parametro che resta più fedele alla situazione presente rispetto al margine medio osservato nei mesi precedenti.
Alcune tecniche concrete per ridurre il fabbisogno di garanzia aggregato:
- Spread calendari: una posizione lunga sulla scadenza vicina e corta su quella lontana (o viceversa) viene riconosciuta come spread dalla controparte centrale e riceve un margine aggregato ridotto rispetto alla somma dei singoli margini.
- Hedging con contratti correlati: una posizione lunga su un futures su indice coperta parzialmente da una corta su un indice correlato può ridurre il requisito di portafoglio nelle metodologie VaR che considerano le correlazioni.
- Rotazione tra scadenze liquide: concentrare l'operatività sulla scadenza con volume più alto evita i margini maggiorati che alcune controparti centrali applicano alle scadenze lontane o meno liquide.
- Monitoraggio delle revisioni annunciate: le controparti centrali comunicano in anticipo gli aggiornamenti dei parametri di margine; adeguare la dimensione prima della data di efficacia evita il reintegro forzato.
La differenza tra un portafoglio costruito con queste logiche e uno che accumula posizioni direzionali senza netting può raggiungere decine di punti percentuali di margine impiegato a parità di esposizione lorda. Il capitale che resta libero svolge la funzione di cuscinetto, assorbendo le perdite temporanee senza innescare margin call.
Margini futures versus margini CFD: quale strumento per il tuo stile
I futures hanno margini standardizzati e trasparenti fissati dalla Cassa di compensazione; i CFD hanno margini variabili determinati dal broker, spesso più alti per i clienti retail europei a causa dei limiti di leva imposti dalle autorità. Per i clienti al dettaglio dell'UE la leva massima sui CFD è 30:1 sulle coppie valutarie maggiori, 20:1 su coppie non maggiori, oro e indici principali, 10:1 sulle altre materie prime e indici minori, 5:1 sulle azioni e 2:1 sulle criptovalute: sono i limiti introdotti da ESMA nel 2018 e resi permanenti in Italia da CONSOB (delibera n. 20976/2019).
La tabella seguente sintetizza le differenze operative rilevanti per chi sceglie fra i due strumenti.
| Caratteristica | Futures regolamentati | CFD retail UE |
|---|---|---|
| Chi fissa il margine | Controparte centrale (es. Euronext Clearing) | Broker, entro i limiti di leva per retail |
| Trasparenza del requisito | Pubblicato e aggiornato dalla CCP | Variabile per cliente e per broker |
| Leva massima su indice principale | Determinata dal rapporto nozionale/margine (spesso 10-20x) | 20:1 (leva 5% minima sul nozionale) |
| Leva massima su azione singola | Determinata dalla CCP | 5:1 |
| Marking to market | Giornaliero, con regolamento in denaro | Continuo sul conto, con oneri di finanziamento overnight |
| Costi ricorrenti sulla posizione | Nessun finanziamento overnight sul nozionale | Oneri di finanziamento giornalieri sull'intero nozionale |
| Chiusura automatica | Margin call e liquidazione se non reintegri | Chiusura al 50% del margine iniziale richiesto |
Il punto che pesa di più sul rendimento di lungo periodo compare nell'ultima riga della parte alta della tabella: nei CFD gli oneri di finanziamento overnight vengono calcolati sull'intero nozionale della posizione, con un impatto quindi proporzionale all'esposizione lorda e non al solo margine depositato. Nelle motivazioni delle restrizioni del 2018 ESMA ha indicato che tra il 74% e l'89% dei conti retail perdeva denaro e ha attribuito il rendimento atteso strutturalmente negativo proprio ai costi, che includono:
- le commissioni;
- lo spread;
- gli oneri di finanziamento overnight.
Nei futures questi costi non si presentano nella stessa forma, perché il carry è incorporato nel prezzo del contratto a termine e non viene addebitato quotidianamente sul conto. Per operatività multi-giornaliera, questa differenza di struttura risulta spesso più rilevante del valore nominale del margine richiesto all'apertura.
Punti chiave
- Il margine iniziale apre la posizione e il margine di mantenimento rappresenta la soglia sotto cui scatta la margin call; la differenza fra i due livelli assorbe le oscillazioni intraday.
- I futures sono rimarcati al mercato ogni giorno, con perdite liquidate quotidianamente sul conto già prima della chiusura della posizione.
- In Italia la controparte centrale sui derivati di Borsa Italiana è Euronext Clearing, che dal 16 ottobre 2023 applica una metodologia di margine basata sul VaR.
- I margini intraday scontati restano validi fino al cut-off di sessione, oltre il quale il requisito torna al livello overnight pieno.
- Rispetto ai CFD retail UE, nei futures non è previsto l'onere di finanziamento overnight sul nozionale, un fattore che pesa più del livello nominale del margine su operatività multi-giornaliera.
Domande frequenti
Cosa succede se il mio margine disponibile scende sotto il livello di mantenimento?
Scatta la margin call, con cui il broker chiede di reintegrare il capitale fino al livello del margine iniziale entro un termine stabilito, portando quindi il saldo oltre la semplice soglia di mantenimento. Se la differenza non viene versata, la posizione viene chiusa d'ufficio al prezzo di mercato disponibile, spesso in condizioni sfavorevoli perché le liquidazioni forzate avvengono tipicamente in fasi di movimento avverso già in corso.
Come influisce la volatilità sulla richiesta di margine nei futures?
Le metodologie basate sul VaR, come quella di Euronext Clearing in vigore dal 16 ottobre 2023, stimano la perdita potenziale a un giorno o due in funzione della volatilità osservata e implicita del sottostante. Quando la volatilità sale, il requisito aumenta: la controparte centrale annuncia la revisione agli intermediari con anticipo, ma può anche richiedere margini aggiuntivi infra-giornalieri in sessioni di movimenti ampi.
Posso usare lo stesso margine per più posizioni aperte contemporaneamente?
No, ogni posizione richiede il proprio margine, ma le metodologie VaR riconoscono il netting fra posizioni opposte o correlate. Uno spread calendario fra due scadenze dello stesso sottostante, ad esempio, riceve un margine aggregato inferiore alla somma dei margini delle singole gambe. Una posizione lunga e una corta su indici correlati possono anch'esse ridurre il requisito di portafoglio.
Quali sono i margini tipici per un futures su un indice europeo come l'FTSE MIB?
Il requisito preciso è pubblicato da Euronext Clearing e viene aggiornato in funzione della volatilità del sottostante, quindi non c'è un valore fisso valido in ogni fase. Come ordine di grandezza, i futures su indici azionari europei liquidi operano su rapporti nozionale/margine coerenti con una leva effettiva nell'ordine di dieci-venti volte, con margini intraday che diversi broker scontano rispetto al livello overnight fino al cut-off di sessione.
Il margine nei futures è uguale su tutte le borse europee?
No. Ogni mercato ha la propria controparte centrale (Euronext Clearing per Borsa Italiana, Eurex Clearing per i derivati tedeschi, LCH per diversi altri mercati) e ciascuna applica la propria metodologia. Anche se le logiche basate sul VaR sono simili, i parametri specifici (orizzonte temporale, livello di confidenza, trattamento delle correlazioni) differiscono. Il margine per lo stesso tipo di sottostante può quindi variare da una borsa all'altra.
Sugli autori
0 commenti