

Opzioni 0DTE: come funzionano le scadenze intraday e i rischi reali
Guida avanzata alle opzioni 0DTE: meccanica della scadenza intraday, gamma elevata, strategie operative, costi reali e vincoli del quadro MiFID II per il retail UE.
Il decadimento temporale nel trading intraday
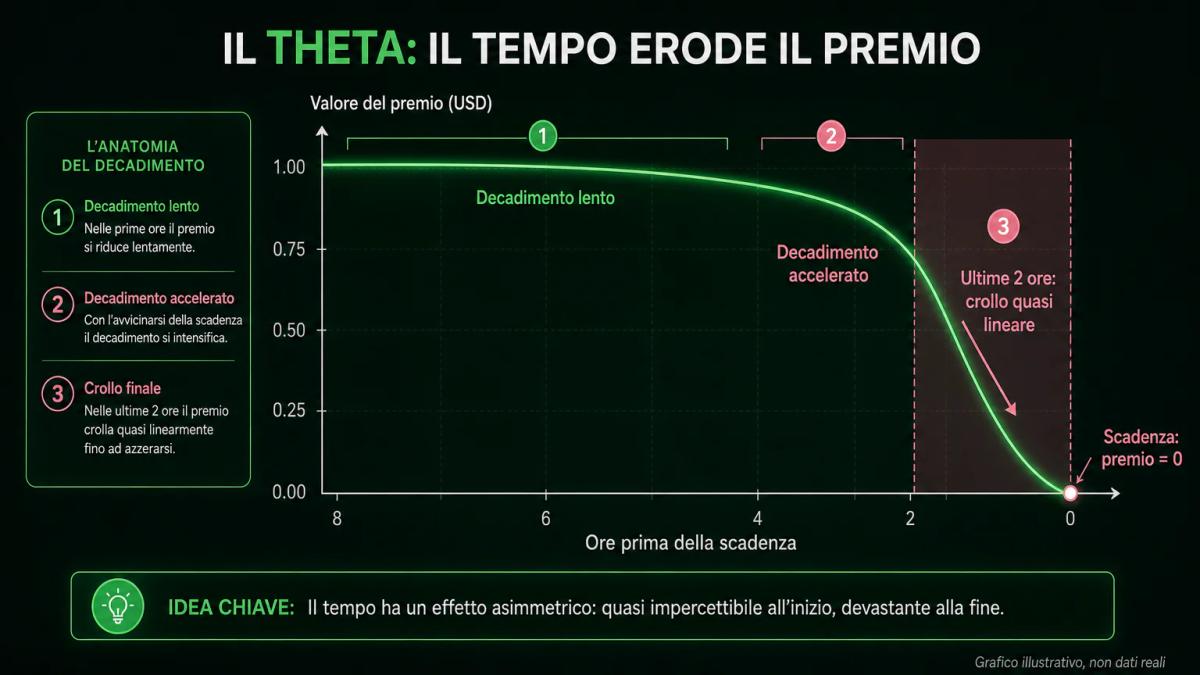
Chi si avvicina a questi strumenti deve fare i conti con un orizzonte temporale che si misura in ore e non in settimane, con tutto quello che ne consegue sul profilo di rischio e sulla gestione della posizione. Nelle ultime due ore di contrattazione un contratto out-of-the-money perde valore quasi linearmente se il sottostante resta fermo, azzerandosi alla campana, mentre il theta accelera in modo sempre più marcato. Gli emittenti europei quasi non trattano 0DTE su indici azionari UE con la granularità del CBOE sullo SPX, perché la liquidità vive negli Stati Uniti; il retail italiano vi accede, se mai, tramite intermediari autorizzati sotto MiFID II.
Volatilità e sensibilità ai movimenti intraday
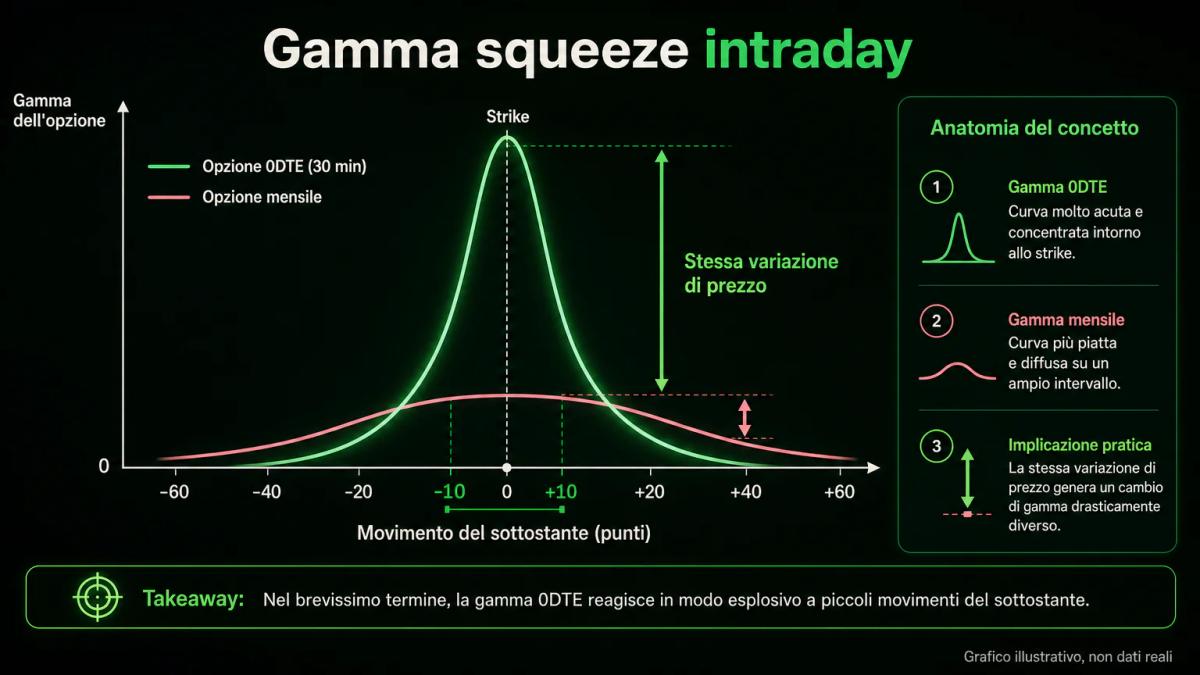
La gamma esplode nelle ultime ore e un contratto at-the-money sullo SPX a mezz'ora dalla scadenza mostra una convessità che nessuna opzione mensile replica. Immagina un movimento di dieci punti dell'indice: il premio può passare da 0,30 a 3,00 USD, e viceversa, senza stadi intermedi prevedibili. Questa non linearità attira i trader direzionali e, allo stesso tempo, genera flussi di hedging dei market maker che amplificano il movimento del sottostante stesso, in quello che viene definito gamma squeeze intraday, un meccanismo osservato con regolarità nel segmento 0DTE sullo SPX.
Strategie operative comuni con le 0DTE
Tre impianti dominano l'operatività retail avanzata:
- Put-write OTM: vendita di put fuori dai soldi per incassare theta, con rischio di coda in caso di gap.
- Spread verticali (debit o credit): definiscono perdita massima e premio incassato, utili per esprimere una tesi direzionale limitata.
- Iron condor intraday: due credit spread simmetrici, redditizi in regime di bassa realizzata ma letali se la gamma si risveglia.
Leva finanziaria e potenziale di perdita totale
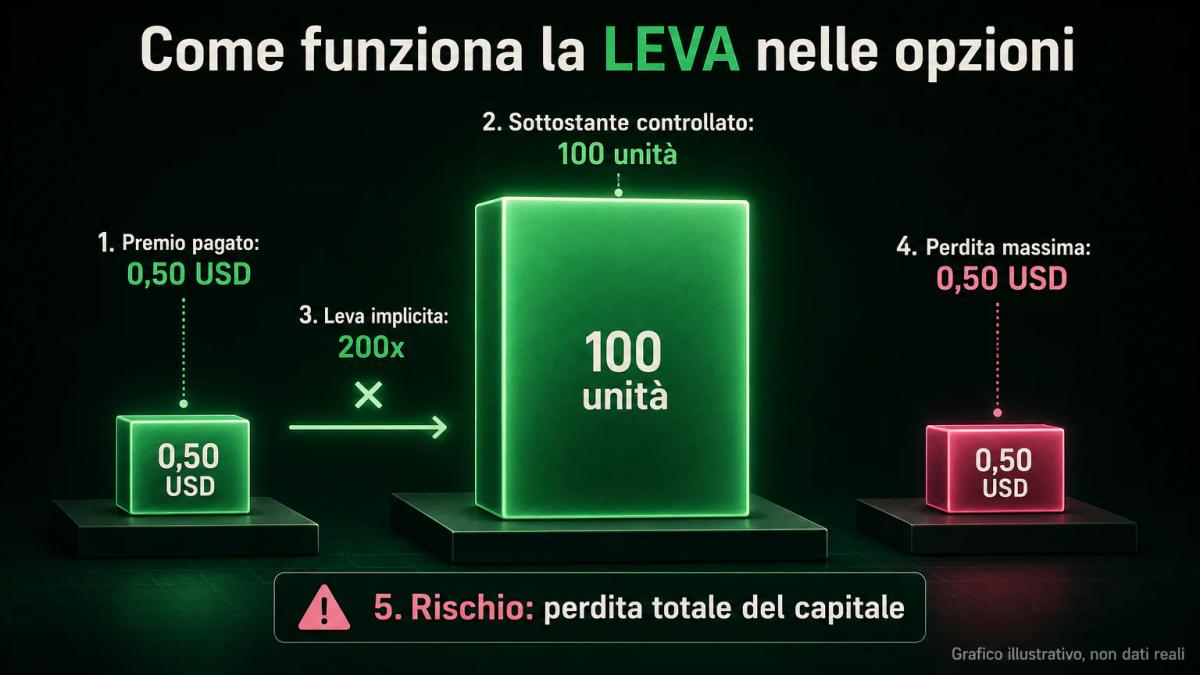
La leva implicita di una 0DTE raggiunge livelli molto elevati, poiché un premio di 0,50 USD controlla cento unità di sottostante. Nel quadro UE le opzioni listed restano fuori dai limiti CONSOB sulle leve dei CFD (misure ESMA rese permanenti con delibera n. 20976/2019 del 20 giugno 2019), quindi il controllo del rischio passa dal margine della controparte centrale e dalla valutazione di appropriatezza MiFID II (art. 25) che l'intermediario ti sottopone prima di abilitarti agli strumenti complessi. Sul fronte delle perdite, l'acquirente rischia al massimo il premio versato, mentre il venditore nudo si espone a una perdita teoricamente illimitata.
Costi di transazione e slippage nel trading intraday
Immagina di operare venti round-turn al giorno su contratti SPX 0DTE con spread bid-ask di 0,05 USD e commissione di 0,65 USD per lato: pagheresti 26 USD di commissioni e circa 100 USD di slippage teorico ogni giornata, prima di qualunque P&L. Lo spread tende ad allargarsi nell'ultima ora, quando i market maker riducono l'inventario e la liquidità si fa più selettiva. Sui conti denominati in euro va aggiunta la conversione valutaria sul controvalore in USD, voce che su una routine di trading intensa diventa tutt'altro che trascurabile.
Gestione emotiva e disciplina operativa
La velocità del P&L intraday rappresenta il vero rischio nascosto di questi strumenti: vedere un contratto triplicare in dieci minuti e azzerarsi nei venti successivi altera la calibrazione del size e logora la lucidità del trader più disciplinato. Per contenere questi effetti conviene fissare in anticipo alcuni paletti operativi:
- Stop in termini di premio: definisci la perdita massima accettabile sul premio dell'opzione, invece di ragionare sui punti del sottostante.
- Budget giornaliero di perdita: stabilisci una soglia oltre la quale chiudi la piattaforma per il resto della seduta.
- Registro delle operazioni: tieni un diario di trading con orario di ingresso e motivazione, e rivedilo con cadenza settimanale per far emergere i pattern di overtrading.
Punti chiave
- Le opzioni 0DTE concentrano il decadimento temporale in poche ore e la gamma esplode nell'ultima parte della seduta.
- Le strategie retail avanzate ruotano su put-write OTM, spread verticali e iron condor, con profili di rischio molto diversi.
- Nel quadro UE le 0DTE non sono soggette ai limiti CONSOB sui CFD, ma passano dalla valutazione di appropriatezza MiFID II (art. 25).
- Spread bid-ask, commissioni e conversione valutaria erodono il rendimento atteso: vanno quantificati prima di operare.
- La disciplina operativa, con stop in termini di premio e budget giornaliero di perdita, pesa quanto l'edge statistico.
Domande frequenti
Qual è la differenza tra opzioni 0DTE e opzioni standard con scadenza settimanale?
Una 0DTE scade il giorno stesso in cui la negozi: il theta si consuma in ore, la gamma degli strike at-the-money è molto più alta e il premio è più sensibile ai movimenti intraday. Una settimanale distribuisce lo stesso decadimento su cinque giorni e lascia margine per aggiustare la posizione.
Posso usare le opzioni 0DTE con un conto retail europeo e quali sono i limiti di leva?
Le opzioni listed non rientrano nei limiti CONSOB sulle leve dei CFD (misure ESMA rese permanenti con delibera n. 20976/2019). L'accesso dipende dall'intermediario autorizzato e dalla valutazione di appropriatezza MiFID II (art. 25), che ti avverte se lo strumento non è appropriato per le tue conoscenze ed esperienza.
Come posso testare una strategia 0DTE prima di operare con denaro reale?
Serve una serie storica tick-by-tick dei premi, non solo del sottostante: i backtest basati sulla sola chiusura dell'indice sottostimano gamma e slippage. In alternativa, forward test in paper trading per almeno trenta sedute, registrando orari di ingresso, spread incontrato e scivolamento rispetto al mid.
Quali sono i momenti migliori della giornata per tradare opzioni zero-day?
Sullo SPX la liquidità è densa nell'apertura di New York e nell'ultima ora, ma proprio nell'ultima ora la gamma e lo spread bid-ask aumentano. La fascia centrale, meno volatile, è più adatta a strategie di incasso premio; l'ultima ora a tesi direzionali con rischio definito.
Quanto capitale minimo mi serve per iniziare a tradare 0DTE in modo sostenibile?
Non esiste una soglia regolamentare europea, ma il margine richiesto per vendere spread sullo SPX e sostenere una serie di perdite senza compromettere il conto porta la cifra pratica ben oltre il minimo tecnico. Dimensiona il rischio per operazione come frazione del capitale, non come margine disponibile.
Sugli autori
0 commenti