

Volatilità implicita: come leggerla e usarla nel trading di opzioni
Che cos'è la volatilità implicita, come influisce sul prezzo delle opzioni, come la leggi come indicatore di sentimento e come la usi per dimensionare il rischio.
Il significato della volatilità implicita nel pricing delle opzioni
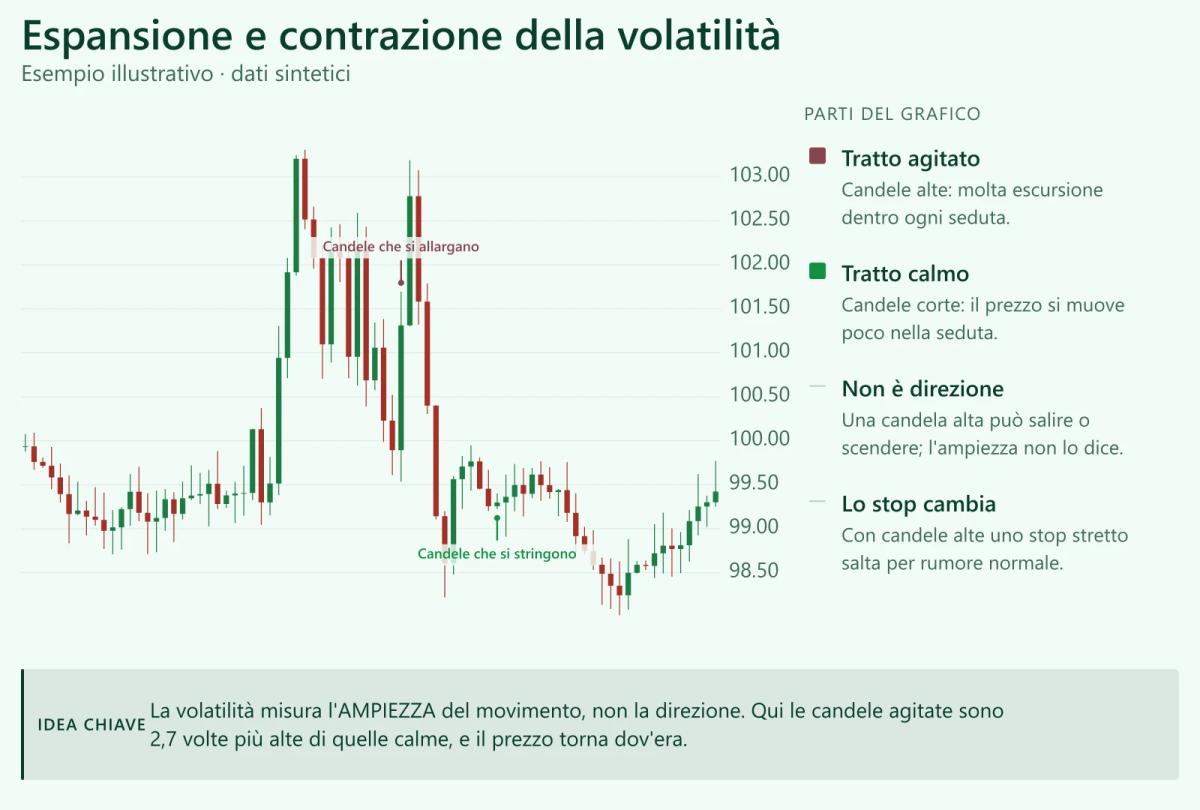
Dentro i modelli di pricing delle opzioni, questa grandezza esprime l'ampiezza dei movimenti futuri che il mercato sconta nel premio corrente, in forma di percentuale annualizzata. Il valore si ricava per via indiretta: partendo dal premio quotato e invertendo un modello come Black-Scholes, si risolve rispetto all'unica incognita rimasta, dato che strike, scadenza, tasso e prezzo spot sono tutti osservabili. Immagina una call su un indice quotata 3,20 EUR, con ogni parametro noto tranne la volatilità: il valore che chiude l'equazione corrisponde proprio all'implicita. Quando questa si attesta al 25%, il mercato sta scontando oscillazioni annualizzate pari a un quarto del valore atteso del sottostante.
Se non hai ancora un broker, la nostra guida ai migliori broker forex mette a confronto le opzioni regolamentate.
Differenza tra volatilità implicita e volatilità storica
La volatilità storica misura quanto il sottostante si è effettivamente mosso in un periodo passato, con il calcolo della deviazione standard annualizzata dei rendimenti giornalieri su prezzi già realizzati. La volatilità implicita si colloca su un piano diverso, perché costituisce una proiezione: riflette ciò che il mercato, attraverso i prezzi delle opzioni, si aspetta per il periodo residuo fino alla scadenza. Un confronto tra le due permette di capire se oggi si stiano scontando movimenti futuri più ampi o più stretti rispetto a quelli emersi nelle sedute recenti.
| Caratteristica | Volatilità storica | Volatilità implicita |
|---|---|---|
| Orizzonte | Passato | Futuro atteso |
| Fonte | Rendimenti osservati | Prezzo delle opzioni |
| Calcolo | Deviazione standard annualizzata | Inversione del modello di pricing |
| Varia per strike | No | Sì (skew e smile) |
Quando l'implicita si posiziona sopra la storica, il mercato sta scontando un'escalation rispetto alle oscillazioni appena osservate, mentre livelli inferiori segnalano l'attesa di una fase più tranquilla rispetto a quella appena trascorsa.
Come la volatilità implicita influenza il prezzo delle opzioni
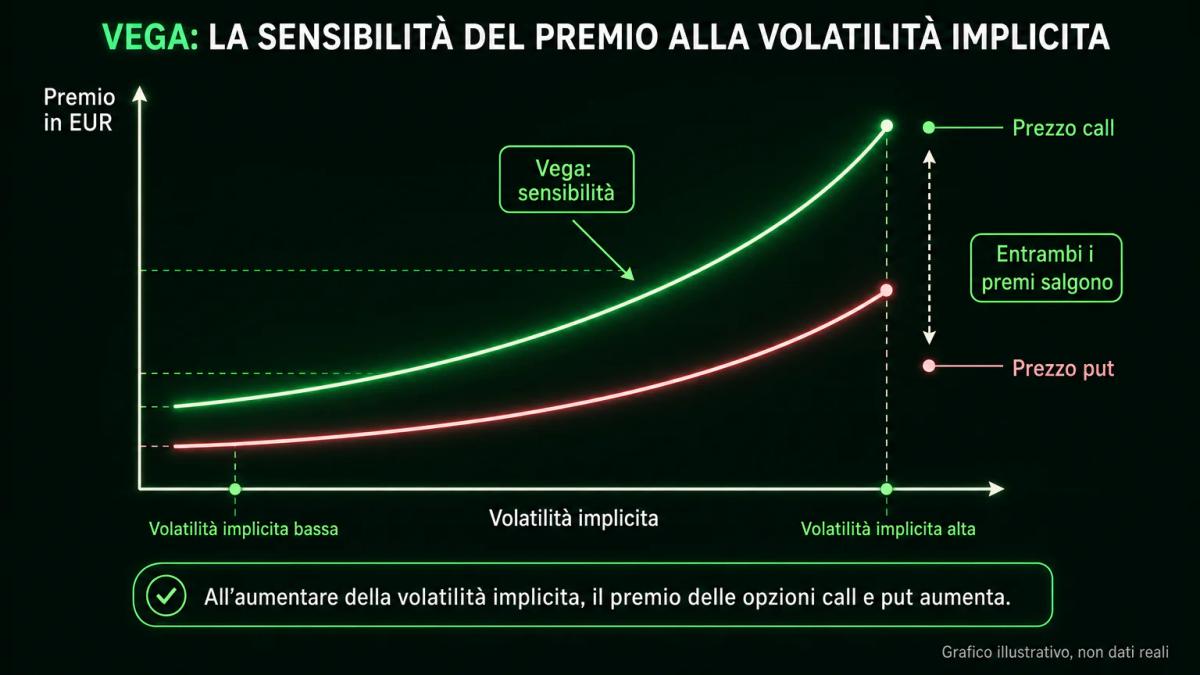
Un rialzo della volatilità implicita gonfia simultaneamente il premio di call e put, perché un'oscillazione attesa più ampia aumenta la probabilità che l'opzione finisca in-the-money, e in parallelo un calo dell'implicita comprime i premi di entrambe le tipologie. La sensibilità del premio alla volatilità si misura attraverso il vega, una delle greche, ossia le derivate del prezzo rispetto ai parametri del modello. Un vega di 0,15 segnala che a ogni punto percentuale di volatilità in aggiunta corrisponde un incremento del premio pari a 0,15 EUR.
Considera una call at-the-money su un titolo quotata 2,00 EUR, con implicita al 20% e vega 0,15. Qualora l'implicita salisse al 25% senza alcun movimento del sottostante, il premio teorico si porterebbe verso 2,75 EUR; nell'ipotesi opposta, con l'implicita in discesa al 15%, lo stesso premio scivolerebbe attorno a 1,25 EUR.
Questo meccanismo chiarisce perché chi acquista opzioni prima di un evento noto spesso registra una perdita anche nei casi in cui il sottostante si muova nella direzione prevista: la volatility crush successiva all'evento erode con rapidità il premio pagato in partenza.
Volatilità implicita come indicatore del sentimento di mercato
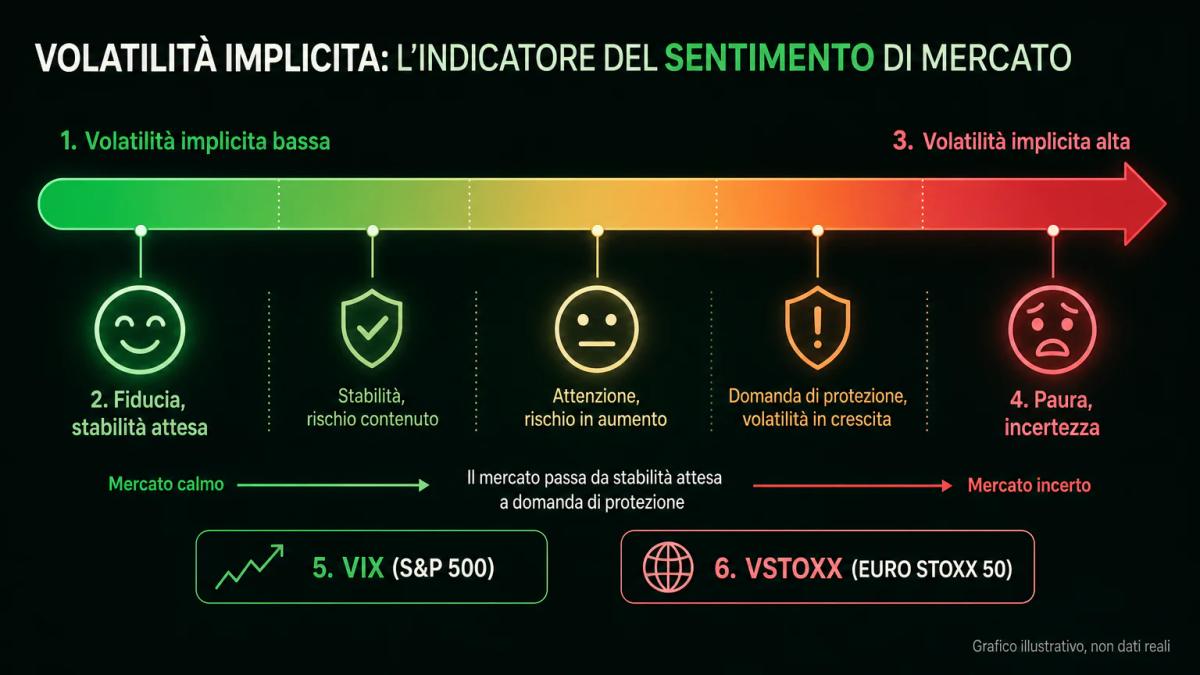
Livelli elevati di volatilità implicita riflettono incertezza e una crescente domanda di protezione, con i trader che acquistano put per coprirsi; l'eccesso di domanda spinge al rialzo i premi, e di riflesso l'implicita stimata. Quando il valore resta compresso, il mercato sta scontando una fase di relativa stabilità. Tra gli indici di riferimento utilizzati per leggere questo sentimento rientrano:
- il VIX, calcolato sulle opzioni dell'S&P 500, il più seguito a livello globale;
- il VSTOXX, equivalente europeo basato sull'EURO STOXX 50;
- le serie VXAPL, VXAZN e simili pubblicate dal Cboe, che misurano l'implicita su singoli titoli.
| Indice | Sottostante | Area |
|---|---|---|
| VIX | S&P 500 | Stati Uniti |
| VSTOXX | EURO STOXX 50 | Area euro |
| VXN | Nasdaq-100 | Stati Uniti |
| OVX | WTI (petrolio) | Materie prime |
Un VIX che supera quota 30 segnala stress sui mercati, mentre valori sotto 15 indicano una fase di compiacenza; in entrambi i casi gli estremi mostrano una tendenza a mean-revertere, ossia a ritornare verso la media di lungo periodo.
Errori comuni nella lettura della volatilità implicita
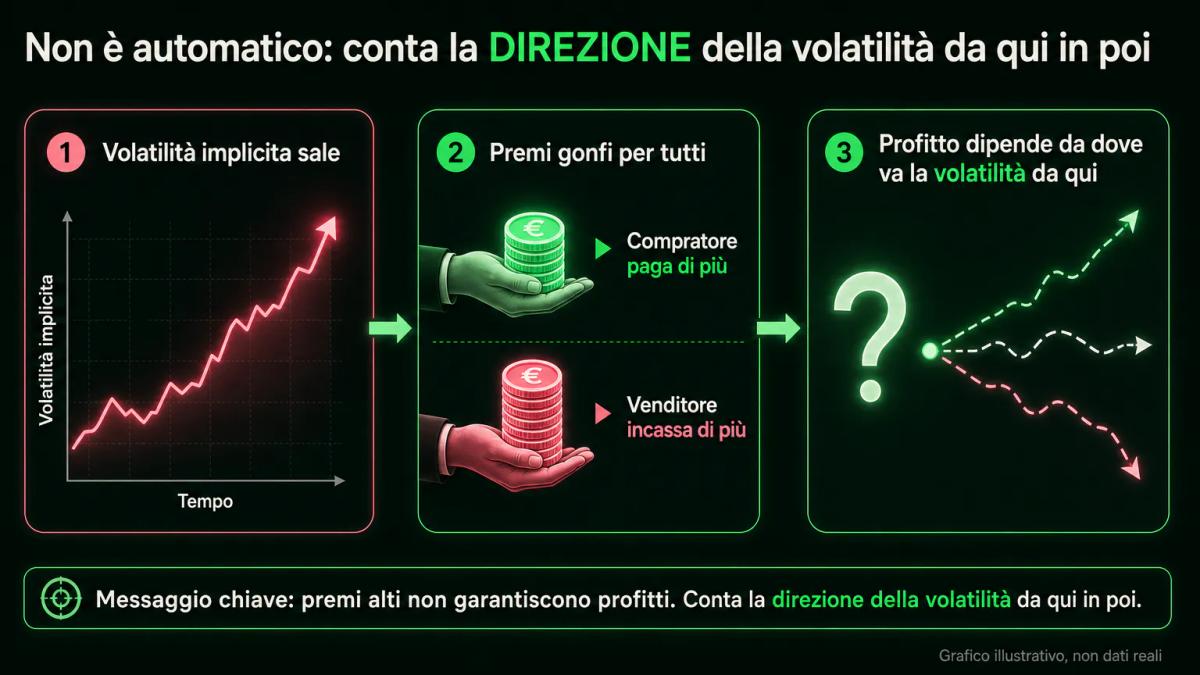
Nella lettura della volatilità implicita, il trader retail incorre con frequenza in alcuni errori ricorrenti:
- Confondere alta implicita con opportunità certa. Premi gonfi restano gonfi per tutti: chi vende incassa di più e anche chi compra paga di più, mentre il profitto effettivo dipende da come evolve la volatilità a partire da quel punto.
- Ignorare la struttura per strike. La stessa opzione ha implicite diverse a strike diversi (il volatility skew): le put out-of-the-money sugli indici azionari quotano quasi sempre implicite più alte delle call, perché la domanda di copertura è asimmetrica.
- Ignorare la struttura per scadenza. La term structure dell'implicita può essere in contango (scadenze lunghe più alte) o in backwardation (scadenze brevi più alte, tipico in fasi di panico).
- Non ancorare il livello al percentile storico. Il giudizio sul valore corrente dipende dal range tipico del sottostante, perché un'implicita del 30% risulta elevata su un titolo che oscilla abitualmente al 15% e appare contenuta su uno che si muove in area 60%. L'IV Rank e l'IV Percentile servono proprio a confrontare il valore corrente con il range dell'ultimo anno.
- Trasferire ragionamenti dalle opzioni ad altre asset class. Su forex, indici in CFD e criptovalute l'implicita non esiste se non si operano opzioni, perché la volatilità osservabile su questi strumenti è di tipo realizzato e non attesa.
Volatilità implicita e gestione del rischio nel portafoglio
La volatilità implicita entra direttamente nel dimensionamento della posizione, perché un valore elevato amplia la distribuzione dei risultati attesi, con la conseguenza che a parità di capitale esposto il drawdown potenziale, ossia la discesa da un massimo di equity al minimo successivo prima di un nuovo massimo, tende ad aumentare. Quando l'implicita si colloca nel quartile alto del suo range annuale e la tua lettura punta a un rientro verso la media, un approccio prudente consiste nel ridurre la position size e nell'orientarsi verso strategie a vega negativo o neutro, tra cui:
- la vendita di opzioni coperte;
- l'iron condor;
- il calendar spread.
Qualora la lettura punti invece verso un'ulteriore espansione della volatilità, risultano più coerenti con lo scenario le strategie a vega positivo, tra cui:
- l'acquisto di straddle;
- l'acquisto di strangle.
In un portafoglio di CFD o azioni, l'implicita degli indici (VIX, VSTOXX) funziona come termometro di contesto: nei regimi di stress è opportuno aumentare il peso del cash e stringere gli stop, mentre in regimi di calma le posizioni direzionali possono essere lasciate correre più a lungo.
Per vedere queste condizioni applicate da un broker regolamentato, leggi la nostra recensione di Admirals.
Punti chiave
- La volatilità implicita si ricava invertendo un modello di pricing dal premio dell'opzione e rappresenta il movimento futuro atteso del sottostante, distinto da quello già realizzato in passato.
- Un rialzo dell'implicita gonfia simultaneamente call e put, mentre una sua contrazione riduce i premi a prescindere dalla direzione del sottostante.
- VIX e VSTOXX sono i termometri dell'implicita rispettivamente per gli indici USA ed europei, con valori estremi che tendono a mean-revertere.
- L'implicita varia per strike (skew) e per scadenza (term structure), quindi un numero singolo non racconta la storia completa.
- Nei regimi di implicita alta conviene ridurre la position size e privilegiare strategie a vega negativo o neutro.
Domande frequenti
Qual è la differenza tra volatilità implicita e volatilità storica?
La volatilità storica misura la deviazione standard annualizzata dei rendimenti passati di un sottostante: è un dato osservato. La volatilità implicita è la volatilità futura che il mercato prezza nelle opzioni, ricavata invertendo un modello di pricing dal premio corrente. Confrontarle ti dice se il mercato si aspetta movimenti più ampi o più stretti di quelli recenti.
Come si usa la volatilità implicita per scegliere una strategia di trading su opzioni?
Confronta l'implicita con il suo range storico tramite IV Rank o IV Percentile. Se è nel quartile alto, le strategie a vega negativo (vendita di opzioni coperte, iron condor, calendar) sfruttano un probabile rientro verso la media. Se è nel quartile basso, strategie a vega positivo (acquisto di straddle o strangle) beneficiano di un'eventuale espansione.
Quando la volatilità implicita è alta, conviene comprare o vendere opzioni?
La risposta dipende dal contesto: con implicita alta i premi risultano elevati sia in acquisto sia in vendita. Statisticamente l'implicita tende a rientrare verso la media, quindi vendere premio in regimi elevati offre un vantaggio probabilistico, pur esponendo a perdite ampie qualora la volatilità continui a salire. La decisione dipende dal tuo scenario sul sottostante e dall'impostazione della gestione del rischio.
Quali sono gli indici di volatilità implicita più seguiti?
Il VIX, calcolato dal Cboe sulle opzioni dell'S&P 500, è il riferimento globale. In area euro il VSTOXX replica la stessa logica sull'EURO STOXX 50. Il VXN copre il Nasdaq-100 e l'OVX la volatilità implicita sul petrolio WTI. Esistono anche serie di implicita su singoli titoli pubblicate dal Cboe.
Come leggo la volatilità implicita su una piattaforma di trading?
Nella catena delle opzioni (option chain) la colonna IV o Implied Vol riporta la volatilità implicita del singolo contratto, in percentuale annualizzata. Le piattaforme più complete mostrano anche IV Rank e IV Percentile per contestualizzare il valore corrente rispetto all'ultimo anno, e grafici di superficie o smile per vedere skew e term structure.
Sugli autori
0 commenti