

Iron condor: struttura a quattro gambe, premio netto e gestione del rischio
Un iron condor combina due spread verticali sulla stessa scadenza per vendere tempo quando il sottostante resta in un range. Vediamo struttura, numeri e gestione.
Quattro gambe, un premio netto: come funziona l'iron condor
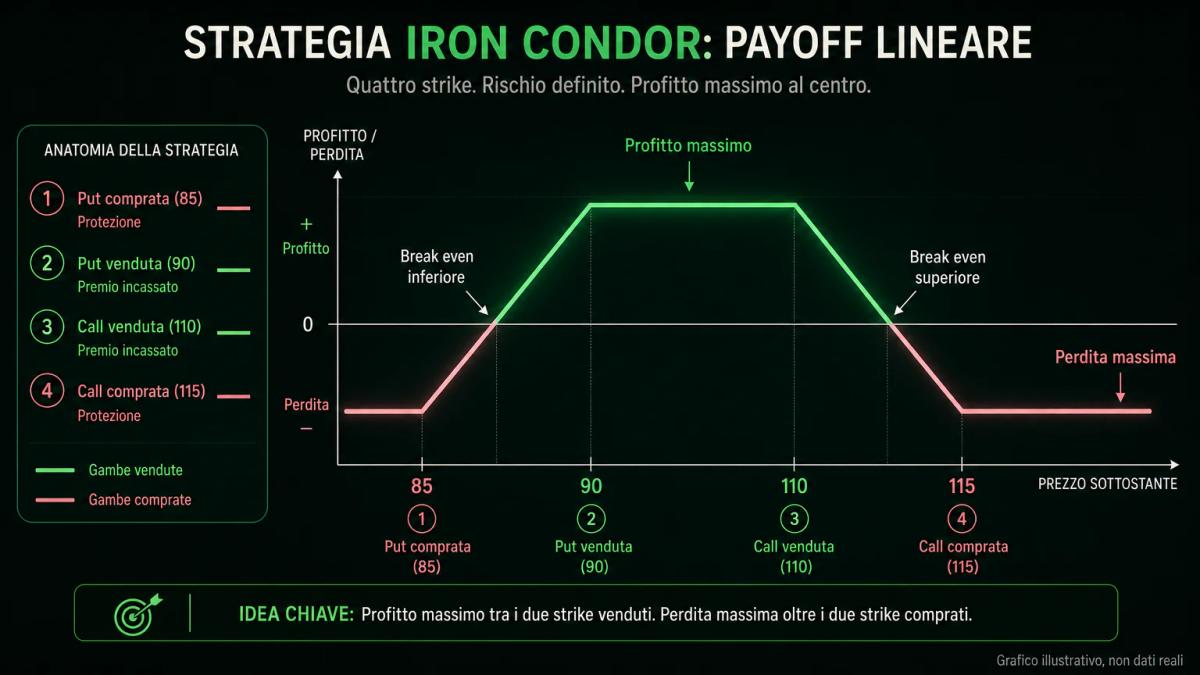
Chi apre un iron condor sta vendendo contemporaneamente due spread verticali di segno opposto sulla stessa scadenza del medesimo sottostante: sopra il prezzo si colloca un bear call spread, sotto il prezzo un bull put spread, per un totale di quattro strike. L'operazione nasce come posizione a credito, con un incasso di premio che rappresenta il massimo profitto raggiungibile. Perché quel profitto si realizzi, il sottostante deve chiudere la scadenza fra le due gambe vendute, dentro il range di neutralità disegnato in apertura.
Il grosso del premio arriva dalle due opzioni vendute, la call OTM e la put OTM, mentre le due opzioni comprate più lontane fissano un tetto alla perdita massima. Sul piano delle greche la struttura è theta positiva, così che il passare dei giorni erode il valore residuo a vantaggio di chi ha venduto, ed è vega negativa, al punto che una compressione della volatilità implicita successiva all'apertura accelera la discesa del valore della posizione verso zero.
Quando usare l'iron condor: mercati neutrali e volatilità implicita
La finestra ideale per aprire la posizione è un sottostante in fase di congestione con volatilità implicita elevata rispetto alla sua distribuzione storica, con IV rank sopra la mediana e idealmente oltre il 50%. Vendere premio in un contesto di volatilità alta consente di incassare importi più ricchi a parità di distanza degli strike e di beneficiare, nelle settimane successive, della mean reversion che tipicamente riporta l'IV verso i suoi valori medi.
Anche la lettura tecnica aiuta il timing dell'apertura. Fra i segnali che un trader può valutare prima di entrare rientrano in particolare:
- un RSI che oscilla attorno a 50 senza divergenze rilevanti con il prezzo;
- un prezzo compresso dentro le Bande di Bollinger, con le bande stesse in contrazione;
- una volatilità storica a 20 giorni che resta inferiore all'implicita a 30 giorni.
Su indici come SPX o Eurostoxx 50 queste condizioni si presentano con regolarità lungo l'anno. Quando si lavora su singole azioni, invece, è prudente evitare le finestre a cavallo di earnings e stacchi dividendo, perché gli skew di volatilità in quei periodi distorcono i premi e aprono il fianco a gap improvvisi sui livelli corti.
Costruzione pratica: strike, premio massimo e perdita massima
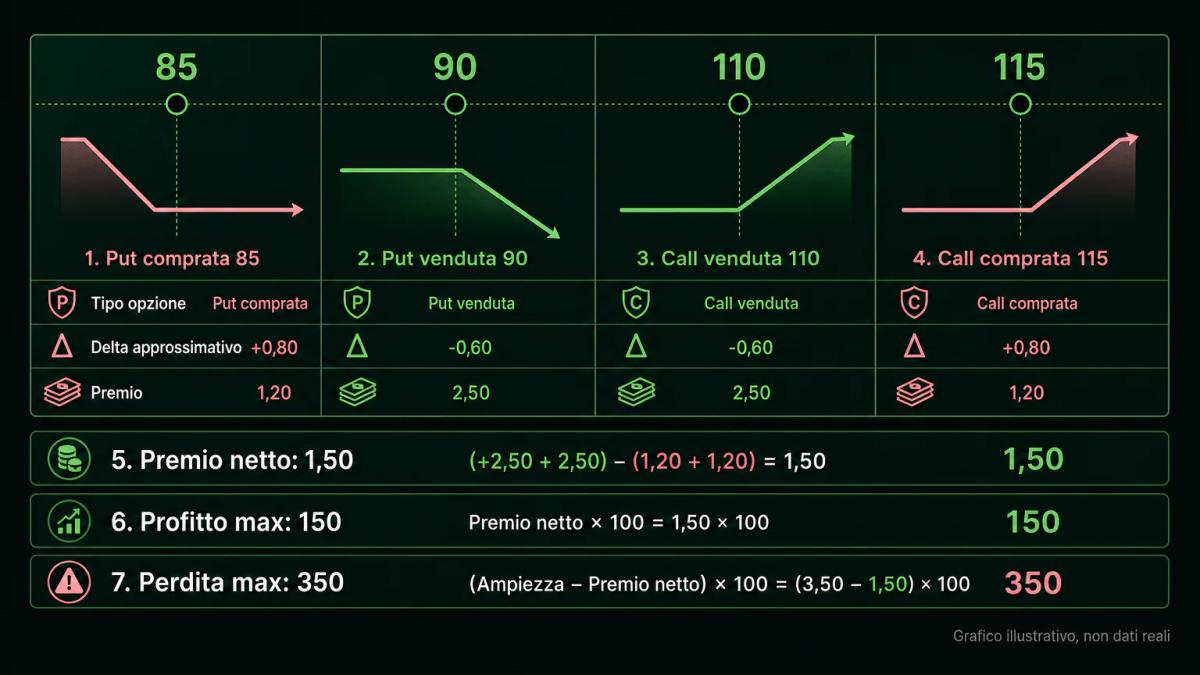
La costruzione standard parte dalla scelta delle due gambe corte attorno al delta 0,15-0,20, un livello che corrisponde grossomodo a una deviazione standard dal prezzo corrente sulla scadenza selezionata, in genere compresa fra 30 e 45 giorni. Una volta fissate le vendute, le gambe lunghe si collocano a distanza fissa, molto spesso 5 o 10 punti sugli indici, in modo da definire l'ampiezza di ciascun verticale e, con essa, il profilo di rischio dell'intera struttura.
Immagina che il sottostante quoti 100 e che tu voglia costruire un iron condor con le seguenti quattro gambe:
- vendita della call con strike 110;
- acquisto della call con strike 115;
- vendita della put con strike 90;
- acquisto della put con strike 85.
Qualora l'apertura della posizione garantisse un premio netto di 1,50 su uno spread di 5 punti, la perdita massima sarebbe pari a 3,50 per contratto (5 meno 1,50), moltiplicata poi per il moltiplicatore del contratto. Il profitto massimo coinciderebbe con il premio incassato, 1,50, a condizione che il sottostante chiuda a scadenza fra 90 e 110, mentre i due break even si collocherebbero a 88,50 e 111,50.
| Elemento | Formula | Esempio (spread 5, premio 1,50) |
|---|---|---|
| Profitto massimo | Premio netto incassato | 1,50 |
| Perdita massima | Ampiezza spread − premio | 3,50 |
| Break even inferiore | Put corta − premio | 88,50 |
| Break even superiore | Call corta + premio | 111,50 |
| Rapporto rischio/rendimento | Perdita max ÷ profitto max | 2,33:1 |
Gestione attiva: monitoraggio, roll e chiusura anticipata
| Azione | Descrizione | Quando usarla |
|---|---|---|
| Monitoraggio | Tracciare il valore della posizione, i delta delle gambe corte e la distanza dai break even | Quotidianamente o a ogni movimento significativo del sottostante |
| Roll | Spostare una gamba corta testata verso uno strike più lontano nella stessa scadenza, oppure traslare l'intera struttura al mese successivo per raccogliere nuovo premio | Quando una gamba corta viene minacciata o il sottostante si avvicina a un break even |
| Chiusura anticipata | Chiudere la posizione quando hai incassato il 50% del premio massimo, invece di portarla a scadenza | Per liberare margine, azzerare il rischio gamma dell'ultima settimana e riciclare capitale su una nuova apertura |
Lo scalping del premio residuo quando la posizione è già oltre il break even si rivela quasi sempre una trappola costosa, perché aggiungere size su una perdita in corso nella speranza di un rientro nel range può trasformare una perdita definita in un drawdown ingestibile. Il piano di uscita andrebbe scritto prima di aprire la posizione e poi rispettato in modo disciplinato, per esempio fissando una chiusura automatica al 50% del premio massimo incassato oppure a una perdita pari al 200% dello stesso premio.
Iron condor vs altri spread: butterfly e condor tradizionale
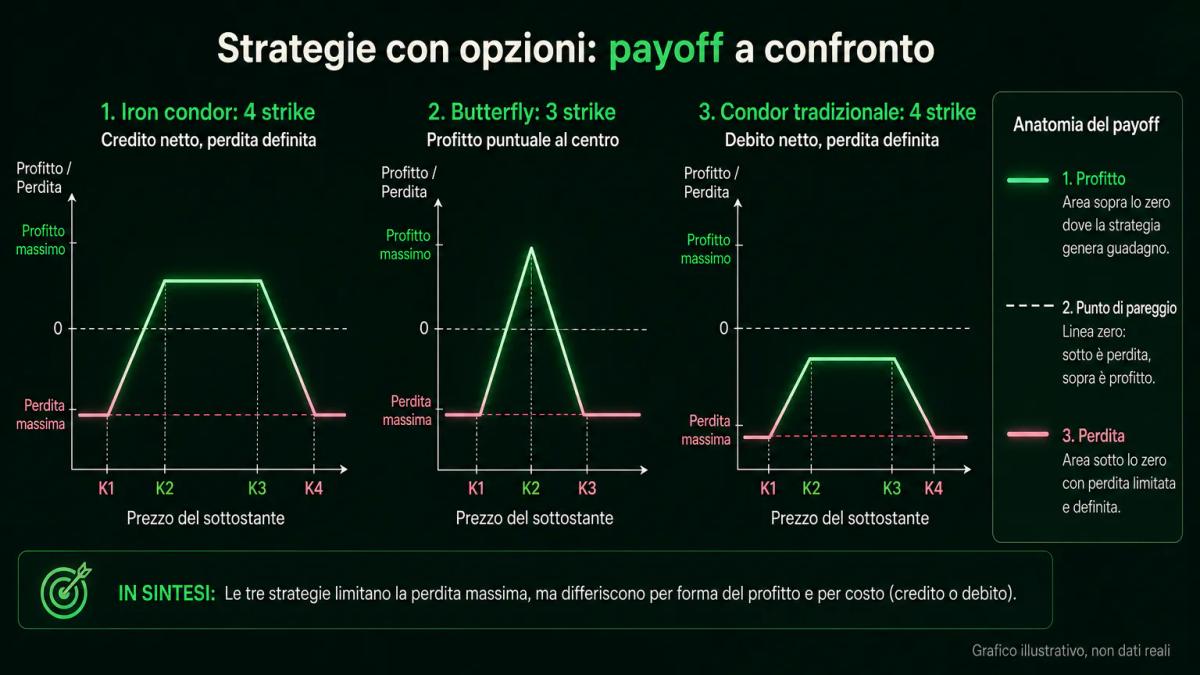
| Strategia | Numero strike | Opzioni usate | Zona di profitto | Payoff |
|---|---|---|---|---|
| Iron condor | 4 | 2 call + 2 put | Range ampio tra le gambe corte | Credito netto, perdita definita |
| Condor tradizionale | 4 | Tutte call o tutte put | Range ampio simile all'iron condor | Debito netto, perdita definita |
| Butterfly | 3 | Tutte call o tutte put | Picco su un singolo strike centrale | Debito netto, massimo profitto puntuale |
Fra le strategie neutrali l'iron condor offre un compromesso interessante fra ampiezza della zona di profitto e capitale impiegato, perché consente di incassare un credito, lascia due break even relativamente distanti e permette di realizzare il massimo rendimento su un intero intervallo di prezzi anziché su un punto preciso. Il butterfly, al confronto, risulta più chirurgico e in genere più redditizio in percentuale rispetto al capitale a rischio, pur richiedendo che il sottostante atterri molto vicino allo strike centrale per esprimere il suo potenziale.
Punti chiave
- L'iron condor è una struttura a quattro gambe (bear call spread più bull put spread sulla stessa scadenza) che incassa un premio netto e profitta se il sottostante resta nel range tra le gambe corte.
- La condizione ottimale di apertura è volatilità implicita elevata rispetto alla sua distribuzione storica (IV rank sopra il 50%) con prezzo in congestione tecnica.
- Profitto massimo = premio netto; perdita massima = ampiezza dello spread meno premio; break even = strike delle corte più o meno il premio.
- La prassi è chiudere a +50% del premio massimo invece di portare a scadenza, per liberare margine ed eliminare il rischio gamma finale.
- Rispetto al butterfly, l'iron condor ha una zona di profitto più ampia e paga un credito; rispetto al condor tradizionale usa call e put insieme, non un solo tipo di opzione.
Domande frequenti
Qual è la perdita massima in un iron condor e come si calcola?
La perdita massima è pari all'ampiezza del singolo spread verticale (differenza tra strike corta e strike lunga sullo stesso lato) meno il premio netto incassato all'apertura, moltiplicata per il moltiplicatore del contratto. Se vendi uno spread di 5 punti e incassi 1,50, la perdita massima per contratto è 3,50. Si realizza solo se il sottostante scade oltre la gamba lunga di uno dei due lati.
Come scelgo gli strike per un iron condor su un titolo specifico?
Il criterio più diffuso è il delta: le due gambe corte attorno al delta 0,15-0,20 (circa una deviazione standard dal prezzo corrente alla scadenza scelta), le gambe lunghe a distanza fissa per definire l'ampiezza dello spread. Su un titolo singolo evita finestre a cavallo di earnings e stacchi dividendo, dove lo skew di volatilità distorce i premi e aumenta il rischio di gap sui livelli corti.
Quando devo chiudere un iron condor in perdita?
Il livello di uscita va definito prima di aprire la posizione, non durante. Una regola operativa comune è chiudere quando la perdita arriva al 150-200% del premio incassato, cioè prima che si avvicini al massimo teorico. Chiudere tardi, aggiungere size per abbassare il prezzo medio o rollare meccanicamente senza un piano trasforma una perdita definita in un drawdown non controllato.
L'iron condor è adatto ai trader retail italiani con conto piccolo?
Il margine richiesto da Euronext Clearing per uno spread venduto è la perdita massima dello spread, quindi un iron condor su indici come FTSE MIB o Eurostoxx 50 con ampiezza 100 punti richiede alcune migliaia di euro di margine per lotto. Su conti sotto i 10.000 euro ha senso solo su sottostanti con moltiplicatori bassi (ETF opzionabili, mini contratti) o su broker che offrono opzioni su azioni con moltiplicatore 100 e strike contenuti. Le plusvalenze rientrano nei redditi diversi di natura finanziaria, soggetti a imposta sostitutiva del 26% (quadro RT in regime dichiarativo).
Sugli autori
0 commenti