

Theta opzioni: come il decadimento temporale genera profitti
Theta misura quanto un'opzione perde di valore ogni giorno. Capire la sua curva non lineare e il suo rapporto con gamma e volatilità implicita è la base delle strategie short premium.
Il decadimento temporale spiegato: come theta erode il valore delle opzioni
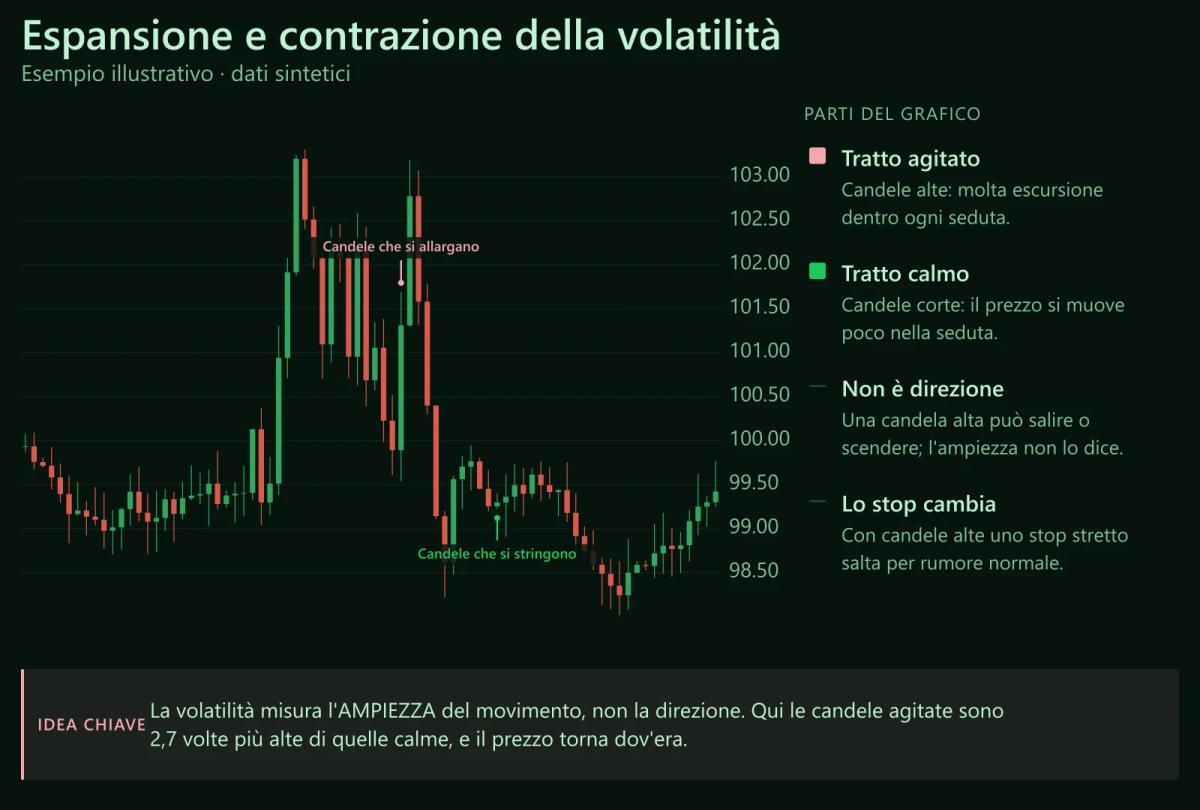
Nel modello di Black-Scholes theta corrisponde alla derivata parziale del premio rispetto al tempo residuo, calcolata a parità di prezzo del sottostante, volatilità implicita e tassi. La convenzione di mercato attribuisce segno negativo alla greca di chi detiene l'opzione, mentre il venditore vede un valore con segno opposto perché incassa quel decadimento sul proprio mark-to-market quotidiano. La lettura cambia a seconda del contesto in cui ti trovi: su un book di posizioni, theta sintetizza quanta parte del premio extrinsic si trasforma in profitto o costo con il semplice avanzare della data.
Immagina un contratto che controlla 100 azioni con theta pari a 0,04: se nulla si muovesse da oggi a domani, quella posizione lunga perderebbe circa 4 EUR di valore sul mark-to-market. Il numero è un tasso istantaneo e si aggiorna ogni volta che si spostano il delta della posizione, la volatilità implicita o la distanza dalla scadenza. Theta e volatilità implicita restano i due motori principali del premio extrinsic, cioè della quota di premio priva di valore intrinseco; quando una opzione va deep in the money o deep out of the money, il valore extrinsic si assottiglia e theta con esso.
Theta positivo e negativo: chi guadagna e chi perde dal passare del tempo
Il segno di theta dipende dalla direzione della posizione più che dal tipo di opzione scelta. Chi compra una call o una put diventa long premium: paga oggi un valore temporale destinato a consumarsi ogni notte, e il theta di portafoglio risulta negativo. Chi vende la stessa call o la stessa put diventa short premium: incassa quel valore temporale al momento dell'apertura e lo lascia decadere a proprio favore, con theta di portafoglio di segno positivo.
La simmetria pesa quando si costruiscono posizioni combinate di una certa complessità. Una vertical debit spread resta a theta leggermente negativo finché il sottostante non si avvicina allo strike corto, mentre una vertical credit spread nasce theta positivo e lo diventa in modo più intenso in prossimità dello strike venduto. Gli straddle e strangle long sommano due theta negativi, con un consumo giornaliero pari alla somma dei due, e i corrispondenti short combinano in modo analogo due theta positivi.
| Posizione | Segno theta | Segno vega | Profilo gamma |
|---|---|---|---|
| Long call o long put | negativo | positivo | positivo |
| Short call o short put | positivo | negativo | negativo |
| Long straddle o strangle | negativo (doppio) | positivo (doppio) | positivo |
| Short straddle o strangle | positivo (doppio) | negativo (doppio) | negativo |
| Credit spread (verticale) | positivo | leggermente negativo | leggermente negativo |
| Iron condor | positivo | negativo | negativo |
L'accelerazione del theta negli ultimi giorni di scadenza
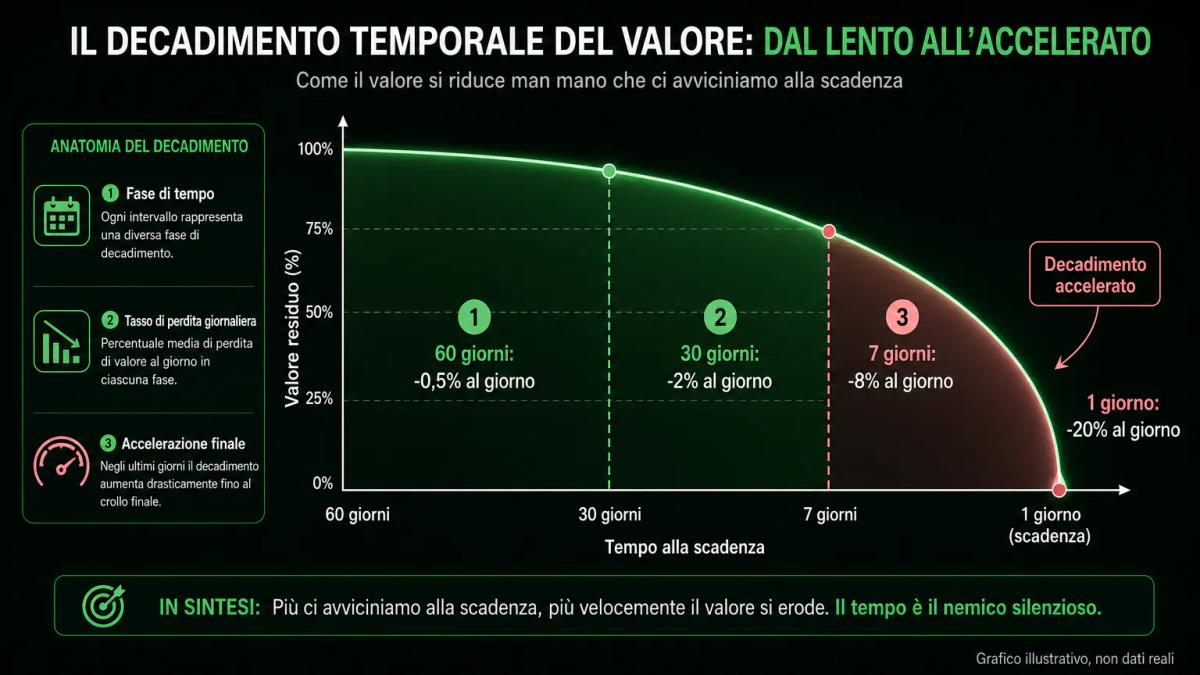
Il decadimento temporale segue una traiettoria non lineare lungo la vita del contratto. Il valore extrinsic di un'opzione at the money decresce in modo proporzionale alla radice quadrata del tempo residuo: se il premio extrinsic a 30 giorni vale circa X, a 7 giorni si avvicina a X moltiplicato per la radice di 7/30, cioè attorno al 48% del valore iniziale. Un decadimento puramente lineare suggerirebbe invece una percentuale molto più bassa, intorno al 23%, e proprio in questo scarto si legge l'accelerazione tipica delle ultime settimane.
Da qui discende la curva classica che molti trader hanno in mente: un'opzione a 60 giorni perde pochi centesimi al giorno, la stessa opzione a 10 giorni dalla scadenza vede sparire ogni giorno una frazione crescente del valore residuo, e nelle ultime 48 ore quasi tutto il premio at the money finisce per evaporare.
Se vendessi una call at the money a 45 giorni con 2,00 EUR di premio e un theta iniziale di 0,022, la stessa call a 10 giorni dalla scadenza, con sottostante fermo, varrebbe circa 2 moltiplicato per la radice di 10/45, cioè 0,94 EUR, con un theta vicino a 0,047: più del doppio del tasso iniziale.
Questa accelerazione spiega perché molti venditori sistematici lavorano nella finestra 45-21 giorni e chiudono prima dell'ultima settimana, quando il premio raccolto risulta ancora consistente mentre il rischio gamma delle sedute finali sposta in modo sproporzionato il profilo di payoff.
Theta e volatilità implicita: come la IV influenza il decadimento temporale
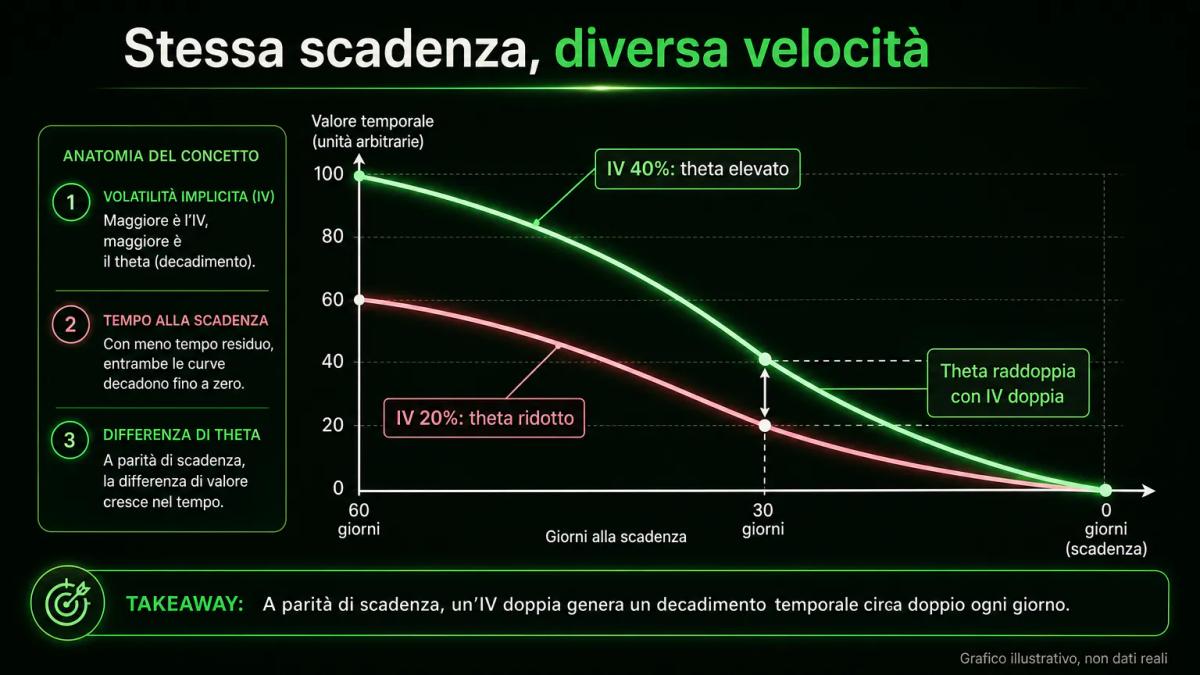
Theta non vive da solo nel pricing di un'opzione: il valore extrinsic resta approssimativamente proporzionale al prodotto fra volatilità implicita e radice del tempo residuo, quindi un raddoppio della IV comporta un raddoppio del premio da far decadere e, con esso, del theta assoluto. Considera una strangle a 30 giorni venduta con IV al 40%: a parità di strike e sottostante, mostra un theta nominale circa doppio rispetto alla stessa strangle costruita con IV al 20%.
Il rapporto fra theta e vega offre la chiave di lettura delle strategie short premium. Theta accredita ogni giorno una parte del premio incassato, mentre vega sposta il risultato in direzione opposta al movimento della volatilità implicita, penalizzando l'operazione quando la IV sale e premiandola quando scende. Entrando su un livello di IV elevato, il rendimento atteso dipende da due componenti: il decadimento temporale e la contrazione della volatilità, il cosiddetto volatility crush, che spesso domina il risultato dei primi giorni dopo un evento binario.
Un confronto pratico fra occasioni diverse passa dal rapporto theta su vega della posizione: un valore alto segnala un profilo più inclinato sul tempo che sul rischio volatilità, mentre un valore basso descrive una scommessa più diretta contro un'esplosione di IV. Un iron condor su indice a 45 giorni con IV rank elevato mostra tipicamente un rapporto theta su vega più favorevole rispetto a una short strangle su una singola azione prima degli utili, dove il vega assorbe gran parte dell'attenzione del gestore.
Strategie di vendita per sfruttare il theta: covered call, cash-secured put e spread
Le strategie short premium monetizzano theta con tre profili di rischio distinti, che la pratica retail italiana vede impiegati sia su azioni singole sia su indici.
- Covered call: sovrappone una call venduta out of the money a 100 azioni già detenute; il theta della call compensa in parte il rischio ribasso del sottostante e, al tempo stesso, cappa il profitto sopra lo strike.
- Cash-secured put: vende una put out of the money accantonando il collaterale necessario all'acquisto; il premio theta viene incassato subito e, in caso di assegnazione, il sottostante entra in portafoglio al prezzo stabilito dallo strike.
- Credit spread verticale o iron condor: limita il rischio aggiungendo un'opzione lunga più lontana; una quota di theta viene ceduta in cambio di un massimo di perdita noto e di un margine richiesto nettamente inferiore.
Un buon filtro di ingresso tende a combinare IV rank, probabilità di scadenza dentro i break-even e un theta giornaliero coerente con il massimo di perdita accettato dall'operatore, così che l'incasso quotidiano sia proporzionato al rischio di coda effettivamente assunto.
| Strategia | Theta della posizione | Rischio principale | Capitale richiesto |
|---|---|---|---|
| Covered call | positivo moderato | ribasso del sottostante | 100 azioni in portafoglio |
| Cash-secured put | positivo moderato | ribasso oltre lo strike | collaterale pari a strike per 100 |
| Credit spread verticale | positivo moderato | ampiezza dello spread meno credito | differenza strike meno credito |
| Iron condor | positivo (doppio) | gamma su rottura di range | ampiezza dell'ala peggiore meno credito |
| Short strangle nuda | positivo elevato | gamma e vega senza tetto | margine di portafoglio variabile |
In Italia, prima di operare su strumenti complessi come le opzioni, l'intermediario ti sottopone la valutazione di appropriatezza prevista dalla MiFID II (art. 25) sulle tue conoscenze ed esperienza e deve avvertirti se il prodotto non è appropriato.
Monitorare il theta in tempo reale: strumenti e piattaforme per trader italiani
Il theta visualizzato sulla piattaforma è un dato calcolato dal modello e non osservato sul mercato: dipende dai valori di IV, tassi e dividendi che il broker inserisce nel proprio pricer. Le catene opzioni dei principali intermediari italiani che offrono derivati, inclusi quelli autorizzati in UE in regime MiFID II con passaporto in Italia, mostrano theta per strike e per scadenza, mentre su MT5 i broker che quotano opzioni espongono le greche nel pannello del simbolo.
TradingView, pur non essendo un terminale di esecuzione sulle opzioni, mette a disposizione una option chain con greche e profili di payoff utili alla fase di disegno della strategia. Nel monitoraggio di portafoglio il parametro rilevante diventa il theta aggregato, cioè la somma dei theta di tutte le posizioni espressa in valuta del conto, che indica quanto decadimento netto si incassa o si paga ogni giorno.
Vale la pena aggiungere due colonne di controllo al proprio foglio di portafoglio: theta su vega di portafoglio, per leggere il profilo complessivo tempo contro volatilità, e theta su margine, per confrontare l'efficienza del capitale impiegato dalle diverse strategie. Un'ulteriore attenzione va al theta sui giorni non di negoziazione, perché molte piattaforme spalmano il decadimento del fine settimana sulla sessione del venerdì o del lunedì mentre altre lo distribuiscono linearmente, con conseguenze visibili sul mark-to-market.
Theta e gestione del rischio: proteggere i guadagni dal gamma quando il tempo lavora a favore
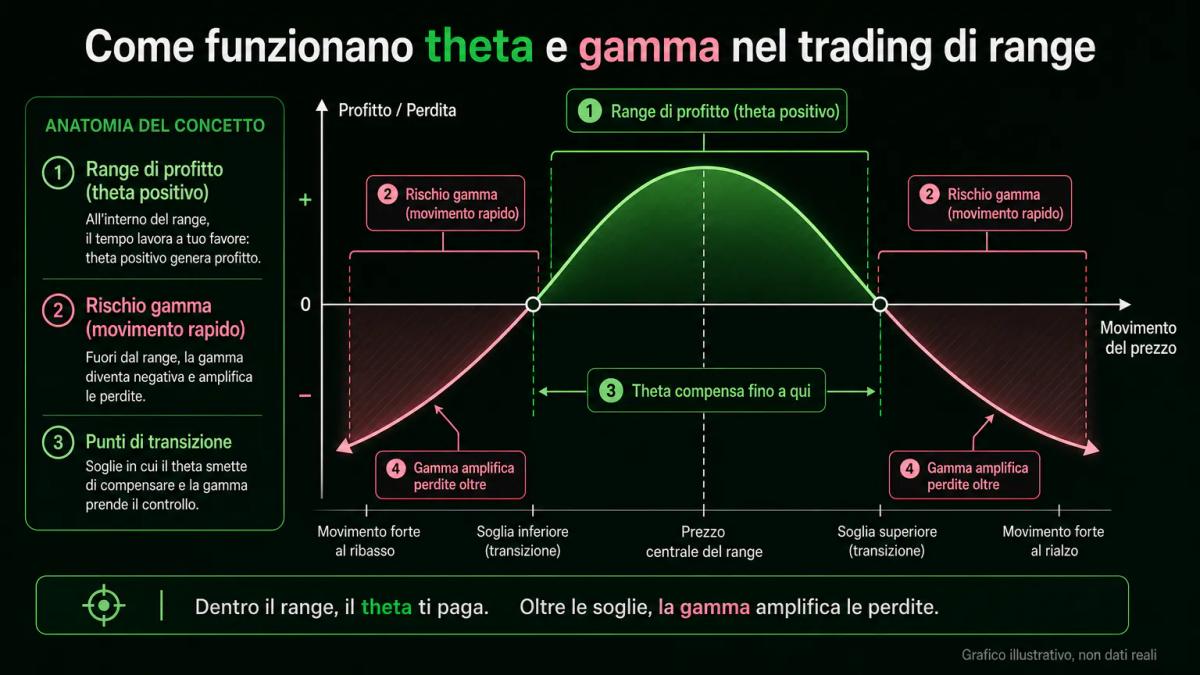
Theta positivo e gamma negativo rappresentano le due facce della stessa posizione short premium. Finché il sottostante resta nel range previsto il tempo lavora in favore del venditore, mentre una rottura di quel range mette in moto il gamma, che amplifica le perdite più velocemente di quanto theta riesca a compensare nello stesso intervallo. La relazione approssimata di Black-Scholes lega direttamente queste due greche: una posizione con gamma elevato tende a presentare anche un theta elevato, e lo stesso vale nel verso opposto, cosicché l'esposizione gamma risulta parte strutturale di qualsiasi profilo short premium.
Sul piano operativo, la gestione passa da tre leve principali che il trader può combinare in base al proprio stile.
- Distanza degli strike: vendere a delta 16 riduce il theta incassato e riduce di più il gamma al breakout rispetto al delta 30.
- Copertura dinamica del delta: riaggiustare il delta quando la posizione si sposta di una soglia predefinita trasforma parte del gamma in costo di hedging, lasciando theta a lavorare sulla parte residua.
- Gestione dell'ultima settimana: chiudere o rollare prima che gamma esploda è spesso più efficiente che inseguire gli ultimi centesimi di premio.
Immagina di avere short una strangle 25-delta a 30 giorni con theta aggregato di 15 EUR e gamma tale che un movimento di una deviazione standard ti costi circa 180 EUR in delta non coperto: dodici giornate di decadimento vengono annullate da una sola seduta di breakout non gestita.
Sul piano fiscale, in Italia per le persone fisiche residenti i redditi diversi di natura finanziaria da strumenti derivati sono soggetti a imposta sostitutiva del 26% (art. 67 TUIR, aliquota in vigore sui redditi realizzati dal 1° luglio 2014), con le minusvalenze eccedenti deducibili dalle plusvalenze dei periodi d'imposta successivi ma non oltre il quarto; in regime dichiarativo si dichiarano nel quadro RT del modello Redditi PF.
Punti chiave
- Theta rappresenta la perdita giornaliera attesa di un'opzione a parità di sottostante, IV e tassi: negativo per chi è long premium, positivo per chi è short.
- Il decadimento del valore extrinsic at the money segue la radice del tempo residuo, quindi accelera nelle ultime settimane e in modo molto marcato negli ultimi giorni.
- Theta e vega vanno letti insieme: raddoppiare la IV raddoppia il theta nominale, e il rapporto theta su vega di portafoglio descrive il profilo tempo contro volatilità.
- Vendere theta significa accettare gamma negativo: la gestione del rischio passa da distanza degli strike, copertura dinamica del delta e uscita prima dell'ultima settimana.
- In Italia i proventi da operatività in derivati rientrano nei redditi diversi tassati al 26% con compensazione delle minusvalenze entro il quarto periodo d'imposta successivo.
Domande frequenti
Theta è sempre positivo per chi vende opzioni?
Sì, per convenzione una posizione netta short premium ha theta positivo: a parità di tutto il resto, il passare del tempo erode il valore extrinsic del contratto venduto e ti è contabilizzato come guadagno giornaliero sul mark-to-market. Il segno può cambiare solo se nella posizione complessiva prevalgono gambe lunghe in valore o se stai usando opzioni europee deep in the money con componente di dividendi anomala. Nei casi tipici di covered call, cash-secured put, credit spread e iron condor, il theta aggregato è positivo per tutta la vita della posizione.
Come cambia il theta nei giorni finali prima della scadenza?
Il theta assoluto di un'opzione at the money cresce in modo non lineare mentre si avvicina la scadenza, perché il valore extrinsic residuo si contrae con la radice del tempo rimanente. Nelle ultime due settimane il tasso giornaliero di decadimento è spesso il doppio o il triplo di quello osservato a 45 giorni, e nelle ultime 48 ore il premio at the money può evaporare quasi completamente. Il quadro è opposto per le opzioni molto out of the money: il valore extrinsic è già basso, quindi il theta assoluto resta modesto e si avvicina a zero prima della scadenza.
Qual è la differenza tra theta su call e put?
A parità di strike, scadenza, IV e sottostante, call e put mostrano theta di valore assoluto molto simile sotto Black-Scholes, con piccole differenze dovute al tasso privo di rischio e ai dividendi attesi. Sulle azioni che pagano dividendi, le put tendono ad avere un theta leggermente più favorevole al venditore vicino alla data di stacco, mentre sulle call accade il contrario per via dell'attualizzazione del dividendo nel premio. Nella pratica, la differenza è di solito molto meno importante della scelta di strike, scadenza e livello di IV.
Posso usare il theta per proteggere un portafoglio azionario?
Sì, le strategie classiche sono la covered call e il collar. La covered call vende call out of the money contro le azioni detenute e incassa theta che compensa in parte eventuali ribassi; il collar aggiunge l'acquisto di una put protettiva finanziata dalla call venduta. In entrambi i casi stai monetizzando theta sulla call e, nel collar, pagando theta sulla put: il risultato netto resta tipicamente theta positivo, ma riduce sia l'upside sia il rischio di coda rispetto al solo portafoglio azionario.
Theta e tassazione: come vengono tassati i guadagni da decadimento temporale per un trader italiano?
Dal punto di vista fiscale non esiste una categoria autonoma per i guadagni da theta: in Italia, per le persone fisiche residenti, i proventi dalle operazioni in derivati rientrano nei redditi diversi di natura finanziaria (art. 67 TUIR) e sono soggetti a imposta sostitutiva del 26% sul risultato netto delle operazioni chiuse nel periodo d'imposta. In regime dichiarativo si compila il quadro RT del modello Redditi PF; le minusvalenze eccedenti sono deducibili dalle plusvalenze dei periodi d'imposta successivi ma non oltre il quarto. Chi opera tramite un broker estero deve inoltre valutare gli obblighi di monitoraggio nel quadro RW.
Sugli autori
0 commenti