

Broker fallito: cosa succede ai tuoi soldi, segregazione, indennizzo e recupero
Se il broker fallisce, segregazione patrimoniale e sistemi di indennizzo proteggono fondi e titoli, ma solo se l'intermediario è regolamentato: ecco come funziona davvero.
Come funziona la protezione quando un broker fallisce
Il quadro di tutela europeo poggia su un'architettura normativa articolata, costruita sulla MiFID II e sulle direttive in materia di garanzia degli investitori, e si attiva nel momento stesso in cui apri un rapporto con un intermediario vigilato. Dietro le quinte, ogni operazione che effettui lascia traccia su registri che restano estranei al bilancio della società presso cui operi, con l'obiettivo preciso di tenere il tuo patrimonio al sicuro anche quando l'impresa che ti serve dovesse incontrare difficoltà. Perché il meccanismo funzioni davvero, però, è necessario che l'intermediario sia autorizzato da un'autorità di vigilanza dell'Unione Europea.
Il punto di partenza è la distinzione fra i tuoi beni e il patrimonio del broker. Un intermediario regolamentato non può confondere la liquidità dei clienti con la cassa aziendale, né usare i titoli depositati per garantire debiti propri. Quando la società entra in procedura concorsuale, i tuoi strumenti finanziari seguono una strada parallela a quella dei creditori e vengono gestiti attraverso tre passaggi successivi:
- vengono identificati;
- vengono inventariati;
- vengono restituiti o trasferiti.
Il secondo tassello è il sistema di indennizzo. Qualora emergessero ammanchi nella custodia, oppure la liquidità non venisse restituita integralmente, interviene un fondo pubblico o pubblico-privato che risarcisce entro un massimale predefinito. L'intero meccanismo, dalla segregazione alla copertura dell'indennizzo, può operare solo se il broker lavora con un'autorizzazione valida; una piattaforma offshore priva di licenza non partecipa ad alcuno di questi presidi, lasciando l'investitore privo di strumenti concreti per rientrare in possesso dei fondi in caso di dissesto.
Per operare con il capitale di una società, confronta le migliori prop firm e i loro modelli di valutazione.
Segregazione patrimoniale: la barriera tra i tuoi beni e il fallimento del broker
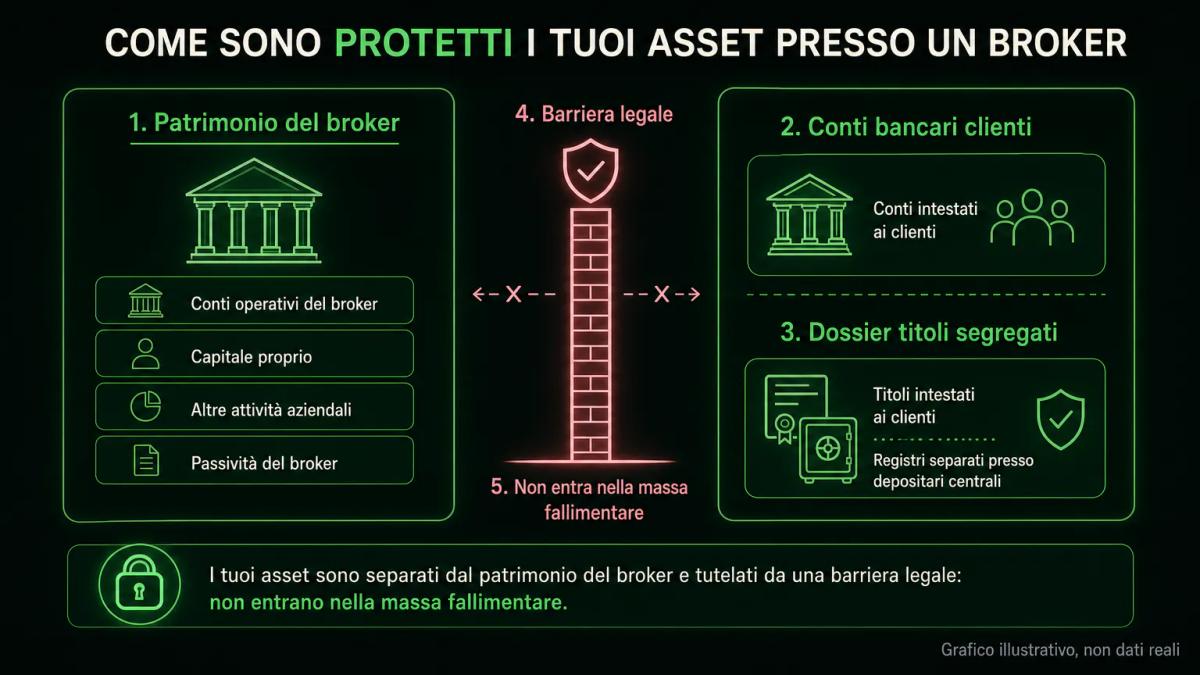
La segregazione patrimoniale separa legalmente i tuoi fondi e titoli dai beni del broker, impedendo che vengano utilizzati per pagare i creditori della società in caso di insolvenza. In pratica, un intermediario regolamentato deposita la liquidità dei clienti su conti bancari dedicati, intestati formalmente come conti clienti, mentre gli strumenti finanziari vengono annotati su dossier titoli tenuti separati rispetto al patrimonio aziendale, con una tracciabilità contabile che consente in ogni momento di ricondurre ciascuna posizione al suo titolare effettivo.
Quei soldi e quei titoli non entrano mai nella massa fallimentare. Qualora la società ottenesse un prestito da una banca senza poi rimborsarlo, l'istituto creditore non avrebbe modo di aggredire il conto clienti, e lo stesso vale per qualunque decreto ingiuntivo ottenuto da un terzo: il perimetro aggredibile si ferma in ogni caso al patrimonio societario, senza intaccare ciò che appartiene agli investitori.
La MiFID II, direttiva 2014/65/UE, impone agli intermediari che custodiscono beni della clientela presidi organizzativi stringenti, dalla registrazione contabile distinta alle riconciliazioni periodiche con i depositari, fino al divieto di utilizzare gli strumenti per conto proprio senza il consenso esplicito del cliente. Le autorità nazionali di vigilanza verificano il rispetto di queste regole attraverso ispezioni e segnalazioni periodiche; in Italia il compito è ripartito fra la CONSOB, competente per i profili di condotta, e la Banca d'Italia, che presidia gli aspetti prudenziali.
Resta comunque un rischio residuo, legato ad ammanchi dovuti a frode interna, errori contabili o mancata riconciliazione fra i registri del broker e quelli del depositario, ed è proprio questa componente di rischio che i sistemi di indennizzo intervengono a coprire.
Azioni, ETF e CFD: protezioni diverse in caso di insolvenza
Azioni ed ETF sono titoli registrati a tuo nome e restano di tua proprietà anche se il broker fallisce, mentre i CFD, essendo contratti stipulati direttamente con l'intermediario, portano con sé un rischio di controparte strutturalmente più marcato. L'origine della differenza va cercata nella natura giuridica degli strumenti stessi e nel modo in cui vengono custoditi.
Quando acquisti un'azione o una quota di ETF tramite un broker regolamentato, lo strumento viene registrato presso un depositario centrale (per i titoli italiani, Monte Titoli) e la tua posizione risulta tracciabile come diritto proprietario pieno. Il broker figura come intermediario che custodisce il titolo per tuo conto senza esserne il proprietario, cosicché, qualora dovesse fallire, i titoli verrebbero semplicemente trasferiti a un altro intermediario senza che tu perda la titolarità.
Un CFD, acronimo di contract for difference, è un contratto bilaterale con cui l'investitore e il broker si scambiano la differenza fra il prezzo di apertura e quello di chiusura su un sottostante, senza che si costituisca alcuna proprietà effettiva su quest'ultimo; ciò che resta nelle mani del cliente è dunque un credito contrattuale verso l'intermediario. Nel caso in cui la controparte fallisca, tale credito confluisce nella procedura concorsuale e viene soddisfatto secondo le regole generali, con l'eventuale integrazione da parte del fondo di indennizzo entro il massimale previsto.
Anche i warrant e le opzioni acquistate su mercato regolamentato seguono la stessa logica dei titoli depositati, mentre gli strumenti derivati OTC emessi direttamente dal broker condividono il profilo di rischio contrattuale proprio dei CFD, con tutte le implicazioni che ciò comporta in termini di esposizione alla controparte.
Sistemi di indennizzo europei: FITD e FNG, come funzionano
In Italia operano due fondi distinti, con perimetri complementari. Il Fondo Interbancario di Tutela dei Depositi (FITD) copre la liquidità sui conti bancari fino a 100.000 EUR per depositante e per banca, intervenendo quando a fallire è una banca e non direttamente quando il dissesto riguarda una SIM pura. Il Fondo Nazionale di Garanzia (FNG), dal canto suo, tutela i crediti dei clienti verso gli intermediari aderenti nei servizi di investimento, fino a un massimale di 20.000 EUR per investitore e per intermediario.
La differenza di importo fra i due massimali riflette la natura stessa del rischio coperto. Quando parliamo di liquidità depositata ci riferiamo a denaro contante, per il quale il rimborso ha un significato economico immediato; i titoli custoditi, invece, dovrebbero essere restituiti in natura, cosicché il fondo interviene solo sulla parte residua non recuperabile. Il massimale, in ogni caso, si applica alla fetta di valore mancante e non all'intero portafoglio dell'investitore.
| Fondo | Cosa copre | Massimale per cliente |
|---|---|---|
| FITD | Depositi bancari in caso di dissesto della banca | 100.000 EUR |
| FNG | Crediti nei servizi di investimento verso SIM e intermediari aderenti | 20.000 EUR |
Altri Stati membri hanno fondi equivalenti, costruiti sulla stessa direttiva europea in materia di sistemi di indennizzo degli investitori. Nel caso in cui il tuo intermediario sia autorizzato in Germania, Francia, Irlanda o Cipro, il fondo competente sarà quello del Paese d'origine, con massimali e tempistiche definiti dalla normativa locale; fra gli organismi più noti si possono citare il CIF a Cipro, il FGDR in Francia e l'EdW in Germania.
Broker regolamentato vs piattaforma non autorizzata: il rischio vero
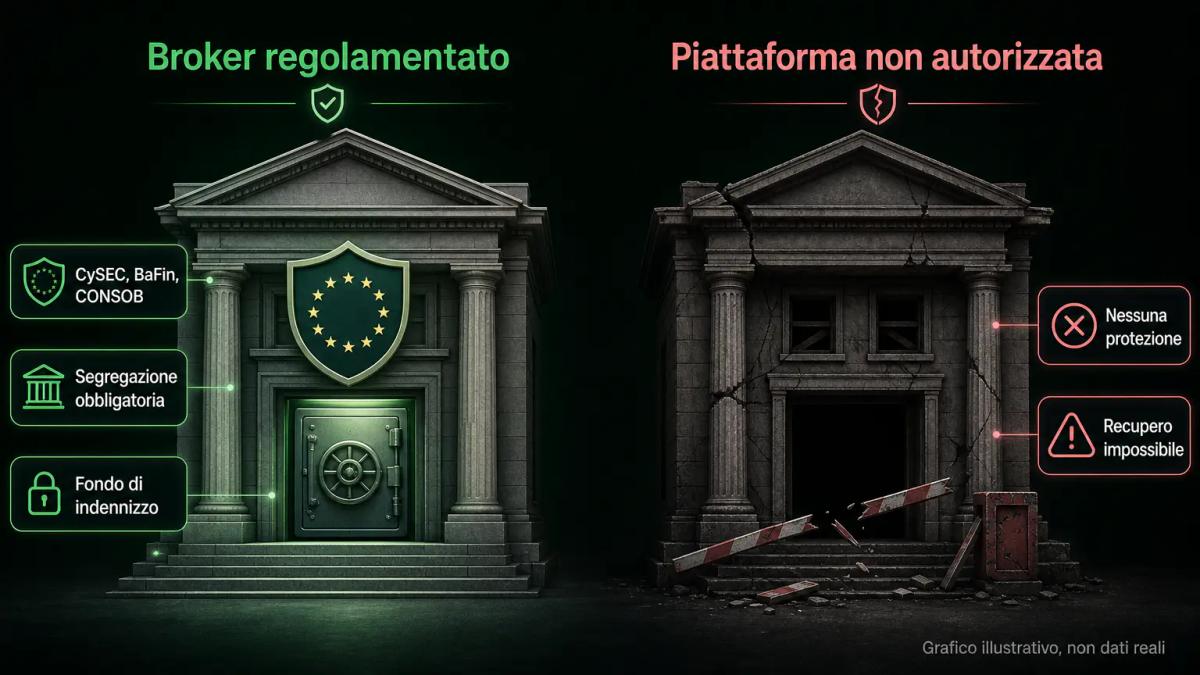
Un broker regolamentato da CySEC o BaFin, oppure autorizzato dalla CONSOB in Italia, offre al cliente una protezione legale solida e un accesso diretto ai fondi di indennizzo, mentre una piattaforma priva di autorizzazione non dispone di alcuna garanzia equivalente e il recupero dei fondi diventa, nella pratica, un'impresa quasi irrealizzabile. È qui che si misura la distanza concreta fra le due esperienze di investimento.
Un intermediario che opera senza autorizzazione, spesso con sede in giurisdizioni offshore e un sito tradotto frettolosamente in italiano, non è sottoposto ad alcun obbligo di segregazione sostanziale, non partecipa a sistemi di indennizzo riconosciuti dall'UE e non è vincolato dalle regole MiFID II. Qualora dovesse chiudere i battenti, scomparire improvvisamente o bloccare i prelievi dei clienti, le opzioni a disposizione dell'investitore si restringerebbero rapidamente a denunce penali dall'esito incerto e con tempi di definizione lunghissimi.
Anche i broker con licenza extra-UE in giurisdizioni meno rigorose, come alcune autorità caraibiche o del Pacifico, offrono presidi formalmente simili ma con un enforcement più debole; il massimale può risultare modesto, la procedura di indennizzo opaca e la giurisdizione competente per le controversie è spesso quella del Paese di sede, non quella italiana, con tutte le complicazioni che ciò comporta per chi vuole far valere i propri diritti.
La verifica è a portata di clic. L'albo CONSOB consultabile online riporta gli intermediari autorizzati a prestare servizi in Italia e segnala con cadenza regolare le piattaforme abusive. Per gli intermediari di altri Stati membri che operano nel nostro Paese in libera prestazione di servizi tramite passaporto MiFID II, la CONSOB mantiene il ruolo di autorità di vigilanza dello Stato ospitante e pubblica l'elenco dei soggetti ammessi all'operatività.
Cosa succede ai tuoi fondi durante la procedura fallimentare
Nel corso del fallimento, i tuoi titoli vengono trasferiti a un custode neutrale o a un altro broker, mentre i fondi in liquidità restano congelati fino alla conclusione delle verifiche, le quali possono protrarsi per diversi mesi. L'intera procedura segue un copione definito dalla normativa concorsuale e dalle istruzioni impartite dall'autorità di vigilanza competente.
Il primo atto è la sospensione dell'operatività della piattaforma, che viene bloccata e messa in stato di inaccessibilità per i clienti. Le posizioni aperte sui CFD vengono di norma chiuse d'ufficio al prezzo di mercato o al valore stabilito dai commissari, mentre i fondi disponibili risultano fotografati a quella data; eventuali bonifici in uscita non ancora processati e gli ordini in sospeso decadono, e i crediti che ne derivano confluiscono nella massa concorsuale per essere trattati secondo le regole generali.
Immagina di detenere 15.000 EUR di azioni europee e 3.000 EUR di liquidità presso un broker che entra in liquidazione coatta. Le azioni, essendo registrate presso un depositario centrale, verrebbero trasferite al broker subentrante nell'arco di settimane o di qualche mese. I 3.000 EUR di liquidità rimarrebbero invece bloccati fino al completamento della ricostruzione del conto clienti da parte dei commissari: qualora la riconciliazione si chiudesse positivamente, ti verrebbero restituiti; qualora emergesse un ammanco, potresti attivare il fondo di indennizzo per la parte mancante entro il massimale previsto.
I tempi reali, osservabili nelle procedure di SIM italiane degli ultimi anni, si misurano in mesi per il trasferimento dei titoli e possono arrivare a superare l'anno per la restituzione completa della liquidità e per l'intervento del fondo di indennizzo.
Custodia segregata vs non segregata: perché la differenza conta
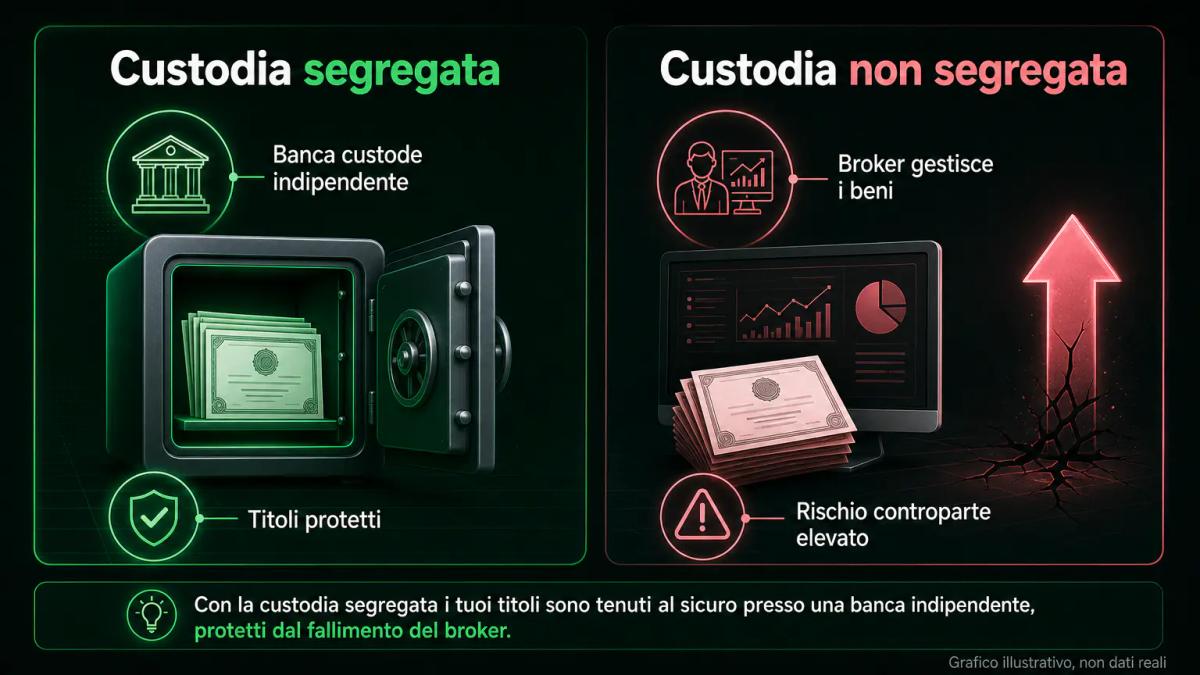
Nel modello di custodia segregata i titoli vengono depositati presso una banca custode indipendente, al riparo dall'eventuale fallimento del broker, mentre nel modello non segregato è lo stesso intermediario a gestire direttamente i beni dei clienti, con un profilo di rischio di controparte sensibilmente più marcato.
Il modello segregato rappresenta lo standard europeo per gli intermediari che operano in azioni, ETF e strumenti depositati su mercati regolamentati. In questo schema il broker mantiene i rapporti commerciali con la clientela, mentre la custodia materiale viene affidata a un depositario terzo (una banca custode oppure il depositario centrale), che risponde direttamente della tenuta dei registri. Qualora l'intermediario fallisse, il depositario continuerebbe a conservare i titoli e provvederebbe al loro trasferimento senza soluzione di continuità.
Nel modello non segregato, tipico di alcuni broker extra-UE e di piattaforme su CFD con sede in giurisdizioni dalla disciplina più leggera, l'intermediario stesso tiene i registri e la liquidità, senza che vi sia l'interposizione di un soggetto terzo indipendente a presidiare la correttezza dei dati. In uno scenario del genere, il rischio di confusione patrimoniale, di errori contabili non riconciliati o di abuso dei fondi aumenta in modo significativo.
Per identificare il modello di custodia applicato dal tuo broker, consulta il documento informativo precontrattuale e le condizioni generali di servizio: un intermediario regolamentato in ambito UE indica con chiarezza il depositario, le modalità di segregazione adottate e il regime di tutela applicabile. Qualora queste informazioni risultassero vaghe o del tutto assenti, saresti di fronte a un segnale di allarme concreto da non sottovalutare.
Le prop firm applicano regole di rischio rigide su perdita giornaliera e drawdown massimo: vedi come nella nostra recensione di E8 Markets.
Punti chiave
- La segregazione patrimoniale separa i tuoi fondi e titoli dal patrimonio del broker: in caso di fallimento restano fuori dalla massa concorsuale.
- Azioni ed ETF sono registrati presso un depositario centrale e restano tuoi; i CFD sono contratti con il broker e portano un rischio di controparte più marcato.
- In Italia il FITD copre i depositi bancari fino a 100.000 EUR, il Fondo Nazionale di Garanzia copre i servizi di investimento fino a 20.000 EUR per investitore.
- L'autorizzazione da parte di un'autorità UE è il discrimine: senza di essa non c'è segregazione sostanziale né accesso ai fondi di indennizzo.
- I tempi reali di recupero vanno da poche settimane per il trasferimento dei titoli a oltre un anno per la liquidità in caso di procedure complesse.
Domande frequenti
Se il mio broker fallisce, perdo tutti i miei soldi?
No, se operi con un broker regolamentato in UE. Grazie alla segregazione patrimoniale i tuoi titoli non entrano nella massa fallimentare e vengono trasferiti a un altro intermediario. La liquidità sul conto clienti è anch'essa separata; eventuali ammanchi residui sono coperti dal fondo di indennizzo entro il massimale di 20.000 EUR per i servizi di investimento in Italia.
Qual è la differenza tra protezione dei depositi e protezione dei titoli?
I depositi bancari (liquidità su conti correnti) sono tutelati dal FITD fino a 100.000 EUR per depositante e per banca, e intervengono se fallisce una banca. I titoli e i crediti verso gli intermediari di investimento sono tutelati dal Fondo Nazionale di Garanzia fino a 20.000 EUR per investitore. Si tratta di due presidi distinti con fonti e massimali differenti.
Quanto tempo ci vuole per recuperare i fondi dopo il fallimento di un broker?
Il trasferimento dei titoli depositati presso un depositario centrale avviene di norma in alcune settimane o pochi mesi, perché i registri sono già tenuti da un soggetto terzo. La restituzione della liquidità e l'eventuale intervento del fondo di indennizzo richiedono molto più tempo: nelle procedure di intermediari italiani degli anni recenti si va da diversi mesi a oltre un anno, in base alla complessità della ricostruzione contabile.
I broker europei offrono più protezione rispetto ai broker extra-UE?
Sì, in misura rilevante. Gli intermediari autorizzati in UE sono soggetti alla MiFID II, con obblighi di segregazione, trasparenza informativa e partecipazione a sistemi di indennizzo armonizzati. I broker extra-UE in giurisdizioni leggere possono dichiarare presidi formalmente simili, ma l'enforcement è spesso debole, i massimali bassi e le controversie vanno gestite nella giurisdizione di sede, con costi e tempi che rendono difficile il recupero.
Come posso verificare se il mio broker è regolamentato e ha custodia segregata?
Consulta l'albo CONSOB per gli intermediari autorizzati in Italia o passaportati da altri Stati UE, e verifica la licenza sull'elenco pubblico dell'autorità del Paese di origine (CySEC, BaFin, AMF, CNMV). Per la custodia, leggi il documento informativo precontrattuale e le condizioni generali: il broker regolamentato indica il depositario, le modalità di segregazione dei fondi e il regime di tutela applicabile.
Sugli autori
0 commenti