

Backtesting gratis: guida pratica per testare strategie trading
Testare una strategia su dati storici senza spendere è possibile. Scopri piattaforme, metodo bar-by-bar, configurazione di spread e slippage, e come evitare il curve fitting.
Cos'è il backtesting e perché testare gratis conviene
Il backtesting applica le regole operative che useresti dal vivo (ingresso, stop loss, chiusura) a una serie storica di prezzo e misura il risultato che avresti ottenuto. Testare gratis ti permette di scartare in fretta le idee che non reggono il contatto con i dati, prima ancora di valutare un abbonamento a pagamento. Quando operi con strumenti complessi, la MiFID II (art. 25) richiede all'intermediario una valutazione di appropriatezza su conoscenze ed esperienza, con l'obbligo di avvertirti se il prodotto non è appropriato per te. Un backtest serio fornisce numeri verificabili e materiale concreto da cui partire per capire se la tua idea ha fondamento, sostituendo le impressioni a caldo con dati su cui ragionare.
Per mettere in pratica tutto questo serve un conto; parti dai migliori broker forex analizzati dalla redazione.
Le piattaforme gratuite più usate dai trader italiani
FX Replay, BacktestingMax e TradingView offrono backtesting gratuito con replay bar-by-bar, journaling automatico e accesso a dati storici pluriennali, senza richiedere codice di programmazione. Si usano dal browser, con un'interfaccia visuale che replica il grafico operativo. Le versioni gratuite coprono l'essenziale per un trader retail che vuole validare una strategia discrezionale. Le limitazioni delle versioni free, rispetto ai piani a pagamento, riguardano in genere la profondità storica, il numero di test salvati e l'esportazione dei dati.
| Funzione | Versione gratuita tipica | Versione a pagamento tipica |
|---|---|---|
| Replay bar-by-bar | Sì, su timeframe principali | Sì, su tutti i timeframe |
| Profondità storica | 1-5 anni | 20+ anni |
| Numero di test salvati | Limitato (3-10) | Illimitato |
| Journaling automatico | Base (win rate, P/L) | Avanzato (per setup, per sessione) |
| Multi-asset | Forex e indici principali | Tutte le classi |
| Esportazione dati (CSV) | No | Sì |
| Simulatore prop firm | Spesso incluso | Incluso con regole personalizzate |
La scelta della piattaforma dipende dal tuo stile. Per lo scalping intraday su forex serve granularità elevata e tick accurato; per lo swing su indici bastano i dati daily e un buon journal. TradingView è il punto di partenza più comune perché unisce grafico, dati e replay in un unico ambiente.
Backtesting bar-by-bar: come funziona il test realistico
Il replay bar-by-bar simula l'apertura di ogni candela storica in tempo reale, permettendoti di vedere esattamente quando la tua strategia avrebbe generato segnali e come avrebbe reagito ai movimenti di prezzo effettivi. Il grafico avanza di una barra alla volta, tu decidi se entrare, dove mettere stop e take profit, e la piattaforma registra l'esito. Questo metodo evita il look-ahead bias, il rischio cioè di prendere decisioni sapendo già cosa succede dopo. Con un backtest automatizzato classico puoi inconsapevolmente usare informazioni future; con il replay bar-by-bar vedi solo quello che avresti visto all'epoca.
Per impostare un primo backtest da zero:
Scegli un asset e un timeframe coerenti con la strategia.
Seleziona un periodo storico abbastanza lungo da contenere mercati laterali, trend rialzisti e trend ribassisti.
Scrivi su carta le regole di ingresso, uscita e gestione del rischio prima di iniziare.
Esegui il replay senza modificare le regole in corso.
Registra ogni trade con screenshot e nota del contesto.
La disciplina conta più dello strumento che scegli: se cambi le regole a metà del test per inseguire un risultato più lusinghiero, quello che ottieni non è una validazione ma una ricostruzione autoconsolatoria che non ti dirà nulla di utile su come la strategia si comporterà in futuro.
Testare strategie con slippage e spread realistici
Le piattaforme di backtesting gratuite permettono di configurare spread e slippage per simulare i costi reali del trading, evitando che i risultati del test risultino gonfiati rispetto a quello che accadrebbe sul tuo conto. Prima di procedere conviene chiarire la terminologia:
ESMA, nel motivare le restrizioni sui CFD del 2018, ha rilevato che tra il 74% e l'89% dei conti retail perdeva denaro e ha indicato come cause la leva eccessiva, la complessità del prodotto e i costi (commissioni, spread e oneri di finanziamento overnight) che rendono il rendimento atteso strutturalmente negativo. Quando un backtest trascura queste voci, i risultati che restituisce raccontano una storia incompatibile con l'esperienza che vivresti sul conto reale, e portano a conclusioni ottimistiche su cui è pericoloso costruire la propria operatività.
- Spread: la differenza tra prezzo di acquisto e prezzo di vendita applicata dal broker.
- Slippage: lo scostamento tra prezzo richiesto e prezzo effettivamente eseguito dall'ordine.
Immagina di testare una strategia di scalping su EUR/USD con 50 trade al mese e profitto medio di 5 pip per trade. Se il tuo broker applica uno spread di 1,5 pip, perdi 75 pip al mese solo in spread, cioè 150 USD per lotto standard (al valore di 10 USD per pip su una coppia con USD come valuta quotata). Senza configurare lo spread nel test, il risultato sarebbe sovrastimato di quella cifra.
Per configurare lo spread conviene partire dallo storico medio del tuo broker nelle ore in cui opereresti davvero, evitando di prendere a riferimento il valore minimo mostrato nelle comunicazioni commerciali, che si verifica solo in condizioni di mercato particolarmente favorevoli.
Journaling automatico e analisi delle performance
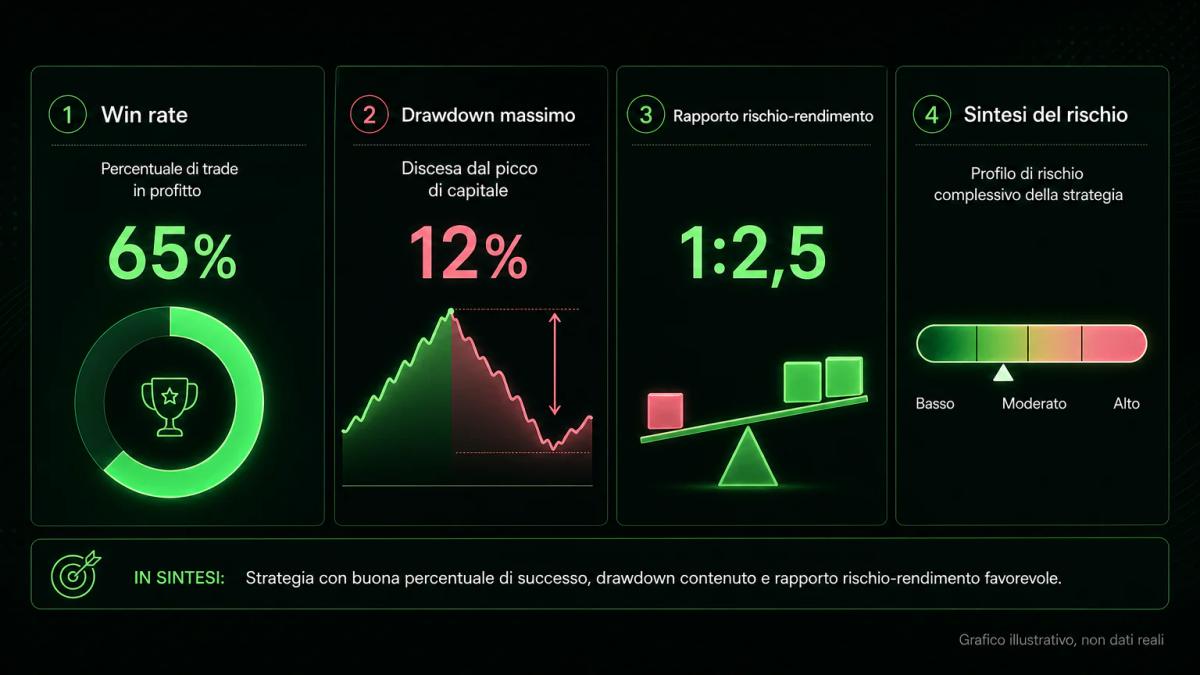
Il journaling integrato nelle piattaforme gratuite registra ogni trade e calcola automaticamente le metriche chiave, permettendoti di identificare i punti deboli della strategia senza fare calcoli manuali. Le metriche vanno sempre lette insieme, perché nessuna di esse, isolata, descrive davvero la robustezza di un sistema. Prima di proseguire, un chiarimento utile: il drawdown è la discesa dal massimo di capitale raggiunto al minimo registrato prima che la curva segni un nuovo massimo. Gli indicatori da monitorare sono:
- Win rate: percentuale di trade chiusi in profitto.
- Rapporto rischio-rendimento medio: profitto medio diviso perdita media.
- Drawdown massimo: perdita massima dal picco, in percentuale.
- Expectancy: profitto medio atteso per trade, dato dalla combinazione di win rate e rapporto rischio-rendimento.
- Numero di trade: una strategia con 20 operazioni non è statisticamente significativa.
Un win rate del 40% può comunque risultare profittevole quando il rapporto rischio-rendimento è 1:3, mentre un win rate del 70% associato a un rapporto rischio-rendimento di 1:0,33 ti riporta allo stesso punto di partenza in termini di expectancy complessiva. La lettura più affidabile passa quindi dall'expectancy, che sintetizza entrambi i fattori in un unico valore atteso per trade. Il test out-of-sample, cioè la verifica su un periodo diverso da quello usato per calibrare la strategia, rimane la prova decisiva per distinguere un'idea solida da una curva disegnata sui dati storici.
Backtesting multi-asset: forex, indici, crypto e metalli
Le piattaforme gratuite supportano il test su forex, indici, criptovalute e metalli preziosi, permettendoti di verificare se la tua strategia funziona su asset diversi oppure se risulta specifica per una sola classe. Immagina, per esempio, di avere un sistema che produce risultati positivi su EUR/USD: se lo stesso sistema crolla una volta applicato all'oro, quella divergenza offre un'informazione preziosa sulla natura dell'edge che hai individuato. Per il trader italiano ha senso includere nei test asset del mercato domestico: il FTSE MIB come indice di riferimento, i titoli blue chip italiani se operi sul cash equity e lo spread BTP-Bund come proxy del rischio Paese, perché le dinamiche di questi strumenti rispondono a notizie europee e a eventi di politica monetaria della BCE.
Nel giorno della riunione la BCE pubblica la decisione sui tassi alle 14:15 CET e tiene la conferenza stampa alle 14:45 CET, trenta minuti dopo. Un backtest che ignora questi momenti di volatilità concentrata finisce per sottostimare il rischio reale di uno stop saltato per gap intrabar. Vale anche un avvertimento sul forex spot: il volume mostrato dalle piattaforme retail come MetaTrader corrisponde al tick volume, cioè al numero di variazioni di prezzo, e andrebbe interpretato come proxy dell'attività di mercato più che come misura effettiva dei flussi di valuta scambiati.
Ottimizzazione dei parametri: evitare il curve fitting
L'ottimizzazione automatica dei parametri nel backtesting gratuito rischia di adattare la strategia troppo bene ai dati storici; per evitare il curve fitting, testa i parametri ottimali su un periodo e verifica il risultato su dati futuri diversi. Il curve fitting è il fenomeno per cui una strategia sembra perfetta sul passato perché i suoi parametri sono stati scelti conoscendo quel passato. Un metodo pratico per riconoscerlo e difendersi:
Dividi i dati storici in due blocchi: il primo 70% per calibrare, l'ultimo 30% per verificare (test out-of-sample).
Esegui l'ottimizzazione solo sul primo blocco.
Applica i parametri trovati, senza ritoccarli, al secondo blocco.
Se le performance crollano drasticamente, la strategia è sovraottimizzata.
Ripeti con la walk-forward analysis: sposti la finestra di calibrazione in avanti nel tempo e rifai la verifica più volte.
Una strategia robusta mantiene un'expectancy positiva anche su dati che non ha mai visto prima, mentre un sistema che richiede parametri calibrati a quattro decimali per restituire risultati accettabili descrive il passato con grande precisione senza offrire garanzie sulla replicabilità futura. Conviene quindi diffidare dei sistemi con oltre tre o quattro parametri liberi, perché ogni grado di libertà aggiuntivo amplifica il rischio di adattamento spurio ai dati storici utilizzati per la calibrazione.
Integrazione con broker italiani e simulatore prop firm
Molte piattaforme gratuite si integrano con broker regolamentati in Italia e includono simulatori di sfide prop firm, permettendoti di testare la strategia con le stesse regole di rischio che troverai in una vera prop firm. L'integrazione tipica avviene via API oppure importando lo storico degli strumenti nel formato richiesto dalla piattaforma. Per i clienti al dettaglio dell'UE i limiti di leva massima sui CFD, introdotti da ESMA nel 2018 e resi permanenti in Italia da CONSOB con la delibera n. 20976/2019, sono i seguenti:
- 30:1 sulle coppie valutarie maggiori.
- 20:1 su coppie valutarie non maggiori, oro e indici principali.
- 10:1 sulle altre materie prime e sugli indici minori.
- 5:1 sulle azioni.
- 2:1 sulle criptovalute.
Configurare il backtest rispettando questi limiti, se operi retail nell'Unione Europea, serve a riprodurre le condizioni effettive del tuo conto ed evitare di validare una strategia su parametri che non potrai mai replicare. Il simulatore prop firm aggiunge inoltre vincoli specifici come il drawdown giornaliero massimo, il drawdown totale e il target di profitto; testare la strategia dentro queste regole ti permette di capire se sopravvivresti alla fase di valutazione prima di pagare l'iscrizione a una challenge.
Per vedere queste condizioni applicate da un broker regolamentato, leggi la nostra recensione di Libertex.
Punti chiave
- Il backtesting gratuito permette di validare una strategia su dati storici senza software costoso: ti serve una piattaforma con replay bar-by-bar e un metodo disciplinato.
- Configura sempre spread e slippage realistici guardando lo storico del tuo broker: un test senza costi reali sovrastima i risultati.
- Leggi le metriche insieme: win rate, rapporto rischio-rendimento, drawdown massimo ed expectancy. Un singolo numero isolato è fuorviante.
- Per evitare il curve fitting usa il test out-of-sample: calibra sul 70% dei dati e verifica sul restante 30% senza ritoccare i parametri.
- Se operi retail in UE configura il backtest con i limiti di leva CONSOB (misure ESMA rese permanenti) e, per le prop firm, con drawdown giornaliero e totale.
Domande frequenti
Qual è la differenza tra backtesting gratuito e a pagamento?
Le versioni gratuite coprono replay bar-by-bar, journaling di base e multi-asset sui principali strumenti, con limiti su profondità storica (spesso 1-5 anni contro 20+), numero di test salvati ed esportazione dei dati. Le versioni a pagamento aggiungono walk-forward analysis automatica, journal segmentati per setup e sessione, dati tick-level e simulatori prop firm con regole personalizzabili. Per validare una strategia discrezionale la versione gratuita basta; per sviluppare sistemi automatici con molti parametri serve lo strato a pagamento.
Come evitare il curve fitting quando ottimizzi i parametri della strategia?
Dividi i dati storici in due blocchi (70% in-sample, 30% out-of-sample), esegui l'ottimizzazione solo sul primo e applica i parametri trovati al secondo senza ritoccarli. Se le performance crollano, la strategia era sovraottimizzata. Rafforza il test con la walk-forward analysis, spostando la finestra di calibrazione in avanti più volte. Limita i parametri liberi a tre o quattro: ogni grado di libertà in più aumenta il rischio di adattamento spurio ai dati passati.
Il backtesting gratis è affidabile per testare strategie reali?
Sì, se configurato correttamente. Deve usare dati storici di qualità, spread e slippage coerenti col tuo broker, un campione di trade statisticamente sufficiente (centinaia, non decine) e una verifica out-of-sample. Un backtest che ignora i costi di transazione o che si limita a un periodo di soli mercati laterali non è affidabile, indipendentemente dal prezzo del software. L'affidabilità dipende dal metodo, non dal costo dello strumento.
Quali dati storici servono per un backtesting accurato?
Servono dati che coprano fasi di mercato diverse: trend rialzisti, trend ribassisti e fasi laterali. La profondità minima dipende dal timeframe: per strategie daily servono almeno 5-10 anni; per intraday bastano 2-3 anni ma con granularità tick o 1 minuto. Verifica che i dati includano i gap di weekend e gli eventi di volatilità concentrata, come le riunioni della BCE o della Fed, perché sono i momenti in cui una strategia mal costruita salta.
Come scegliere la piattaforma di backtesting giusta per il tuo stile di trading?
Parti dal timeframe operativo. Per lo scalping intraday su forex ti serve granularità tick e replay fluido su barre a 1 minuto; TradingView e FX Replay funzionano bene. Per lo swing su indici o azioni bastano i dati daily e un journal che segmenti per setup. Se vuoi affrontare una challenge, verifica che la piattaforma includa un simulatore prop firm con drawdown giornaliero e totale configurabili. Prova la versione gratuita per due settimane prima di valutare l'abbonamento.
Sugli autori
0 commenti